

پشت رشد ۸۵ همتی تراز عملیاتی بانک ملت، معادلهای قرار دارد که از جذب سپرده تا پرداخت تسهیلات و مدیریت هزینه پول امتداد پیدا میکند.


اخبار بانک
اخبار بورس
اخبار بیمه
اخبار اقتصاد کلان
از هر ۱۰۰ تومان سپرده در بانک ملت چه اتفاقی میافتد؟
دیوان اقتصاد گزارش میدهد
از هر ۱۰۰ تومان سپرده در بانک ملت چه اتفاقی میافتد؟
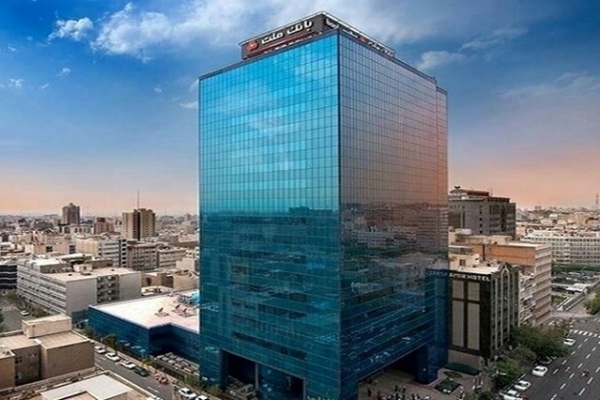
به گزارش دیوان اقتصاد، وقتی مشتری پول خود را در بانک سپردهگذاری میکند، ماجرا برای بانک تازه شروع میشود. بانک باید منابع جذبشده را مدیریت کند، به متقاضیان واجد شرایط تسهیلات بدهد، هزینه سود سپردهها را بپردازد و در نهایت از فعالیتهای خود درآمد کسب کند. به همین دلیل، برای شناخت عملکرد یک بانک، فقط دانستن میزان سپردههای آن کافی نیست. پرسش مهمتر این است که بانک چگونه منابع خود را به درآمد تبدیل میکند و پس از کسر هزینههای مرتبط، چه نتیجهای به دست میآورد.
عملکرد ششماهه بانک ملت در سال ۱۴۰۵ فرصتی برای بررسی همین معادله فراهم میکند. بر اساس اطلاعات اعلامشده، مانده سپردههای این بانک در پایان شهریور به حدود ۲۷۴۷ همت رسیده و مانده تسهیلات اعطایی آن نیز از ۴۹۵۱ همت عبور کرده است. در همین دوره، تراز عملیاتی بانک به بیش از ۸۵۱ هزار میلیارد ریال، معادل ۸۵.۱ همت، رسیده است. این ارقام تصویری از ابعاد فعالیت بانکی ارائه میکنند، اما برای درک معنای اقتصادی آنها باید رابطه میان جذب منابع، تخصیص اعتبار و درآمدزایی را دقیقتر بررسی کرد.
سپردهها چطور برای بانک درآمدزایی میکنند؟
سپرده مشتری برای بانک یک منبع تأمین مالی محسوب میشود. بانک با مدیریت این منابع و سایر منابع مالی خود، امکان اعطای تسهیلات به خانوارها و بنگاههای اقتصادی را فراهم میکند. در مقابل، از تسهیلات اعطایی درآمد به دست میآورد و برای بخشی از منابع جذبشده نیز به سپردهگذاران سود میپردازد.
تفاوت میان درآمدهای تسهیلاتی و هزینههای سود سپردهها، یکی از اجزای مهم عملکرد عملیاتی بانک است. هرچه بانک بتواند منابع خود را به شکل کارآمدتری به کار بگیرد و میان درآمد حاصل از داراییها و هزینه تأمین مالی تعادل برقرار کند، ظرفیت بیشتری برای بهبود نتیجه عملیاتی خواهد داشت. البته این معادله به عواملی مانند ترکیب تسهیلات، کیفیت بازپرداخت، هزینههای عملیاتی و سایر درآمدها و هزینههای بانک نیز وابسته است.
بنابراین، اگرچه پرسش «بانک از هر ۱۰۰ تومان سپرده چه میکند؟» ساده به نظر میرسد، پاسخ آن صرفاً در میزان تسهیلات پرداختشده خلاصه نمیشود. آنچه اهمیت دارد، کیفیت مدیریت کل منابع و مصارف بانک است.
رشد ۵۹ درصدی سپردهها در کنار افزایش تسهیلات
یکی از نکات قابل توجه در عملکرد بانک ملت، افزایش مانده سپردهها از حدود ۱۷۳۱ همت در پایان شهریور سال گذشته به ۲۷۴۷ همت در پایان شهریور امسال است. این تغییر از رشد حدود ۵۹ درصدی منابع سپردهای حکایت دارد.
در سمت دیگر، مانده تسهیلات اعطایی بانک نیز از حدود ۲۷۱۶ همت به ۴۹۵۱ همت افزایش یافته است. بر اساس ارقام اعلامشده، رشد این بخش حدود ۸۲ درصد بوده است. افزایش مانده تسهیلات سریعتر از رشد مانده سپردهها اتفاق افتاده و همین تفاوت، توجه به نحوه تأمین مالی و مدیریت ترازنامه بانک را ضروری میکند.
البته این مقایسه بهتنهایی نشان نمیدهد که تمام تسهیلات از محل سپردهها تأمین شدهاند یا بانک با چه میزان بهرهوری فعالیت کرده است. بانکها از منابع و اقلام مالی دیگری نیز استفاده میکنند و برای ارزیابی دقیقتر باید صورتهای مالی و جزئیات داراییها و بدهیهای آنها بررسی شود. همچنین رشد مانده تسهیلات لزوماً به معنای رشد هماندازه درآمد تسهیلاتی نیست، زیرا نرخهای سود، زمان پرداخت و ترکیب تسهیلات بر درآمد نهایی اثر میگذارند.
تراز عملیاتی ۸۵ همتی چه پیامی دارد؟
بانک ملت در پایان شهریور امسال تراز عملیاتی ۸۵.۱ همتی ثبت کرده است. این رقم در مقایسه با ۶۷.۷ همت دوره مشابه سال گذشته، حدود ۲۵.۶ درصد افزایش نشان میدهد. همچنین در مقایسه با تراز ۶۵.۵ همتی پایان مرداد، رشد حدود ۳۰ درصدی گزارش شده است.
تراز عملیاتی از شاخصهایی است که برای بررسی عملکرد درآمدی بانک اهمیت دارد، اما تفسیر درست آن به شناخت اقلام تشکیلدهندهاش وابسته است. برای مثال، افزایش درآمد تسهیلاتی زمانی تصویر کاملتری از عملکرد بانک ارائه میکند که در کنار تغییر هزینه سود سپردهها و سایر هزینههای مرتبط بررسی شود. از سوی دیگر، رشد تراز عملیاتی بهتنهایی معادل رشد سود خالص نیست، زیرا هزینههای عمومی، مطالبات مشکوکالوصول، هزینههای مالیاتی و سایر اقلام نیز بر نتیجه نهایی اثر میگذارند.
از همین رو، رقم ۸۵ همت را باید نقطه شروع تحلیل دانست، نه پایان آن. پرسش کلیدی این است که چه سهمی از رشد تراز عملیاتی ناشی از افزایش حجم فعالیتها بوده و چه سهمی از بهبود حاشیه درآمدی و مدیریت هزینهها حاصل شده است. پاسخ دقیق به این پرسش به جزئیات درآمد و هزینه بانک نیاز دارد.
معادلهای فراتر از جذب پول
عملکرد بانک را نمیتوان فقط با تعداد مشتریان، حجم سپردهها یا میزان تسهیلات سنجید. بانک موفق باید بتواند منابع را بهصورت پایدار جذب کند، آنها را در مسیر فعالیتهای اعتباری و مالی به کار بگیرد، ریسک بازپرداخت را مدیریت کند و میان بازده داراییها و هزینه تأمین منابع تعادل برقرار سازد.
آمار ششماهه بانک ملت از رشد قابل توجه سپردهها، تسهیلات و تراز عملیاتی حکایت دارد. با این حال، برای قضاوت درباره کیفیت این رشد باید اطلاعات بیشتری درباره ترکیب درآمدها، هزینه سود سپردهها و کیفیت داراییهای بانک در دسترس باشد.
ما را در شبکه های اجتماعی دنبال کنید.
کانال تلگرام دیوان اقتصاد صفحه اینستاگرام دیوان اقتصاداخبار مرتبط
.
.
.
.
اخبار بانک
اخبار بورس
اخبار بیمه
اخبار اقتصاد کلان
تصویری


| نوع ارز | قیمت خرید | قیمت فروش |
|---|---|---|
| درهم | 697,170 | |
| دلار | - | 2,544,600 |
| لیر | 52,500 | |
| پوند | 3,388,900 | |
| یوان | 380,500 | |
| یورو | 2,897,700 |
| نوع سکه | قیمت خرید | قیمت فروش |
|---|---|---|
| سکه امامی | 2,600,100,000 | |
| سکه تمام | 2,520,850,000 | |
| سکه نیم | 1,350,000,000 |