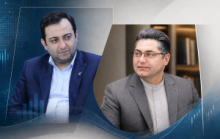




اظهارات وزیر امور اقتصادی و دارایی و رئیسکل بیمه مرکزی را باید در قالب دستورکار سیاستی واحد برای گذار به اقتصاد بیمهمحور تفسیر کرد که در یک سو فعالسازی ظرفیت صنعت بیمه برای تأمین مالی تولید، سرمایهگذاری، تجارت و بازسازی اقتصادی و در آن سو اصلاح ساختار مالی و عملکردی بیمه گران برای تضمین توان ایفای تعهدات و پذیرش ریسک قرار دارد.


اخبار بانک
اخبار بورس
اخبار بیمه
اخبار اقتصاد کلان
اقتصاد بیمهمحور و حکمرانی ریسک در کشور
اقتصاد بیمهمحور و حکمرانی ریسک در کشور
*وحید نوبهار
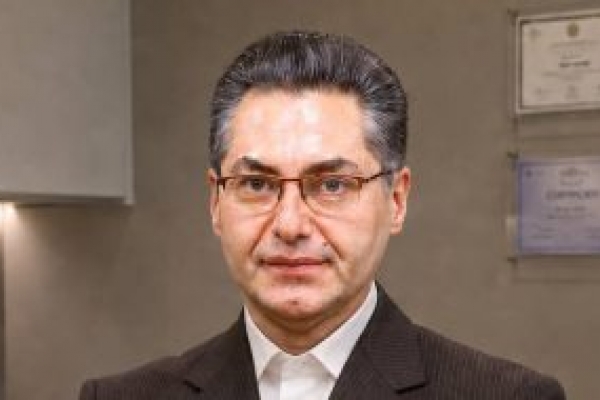
به گزارش دیوان اقتصاد، اظهارات وزیر امور اقتصادی و دارایی و رئیسکل بیمه مرکزی را باید در قالب دستورکار سیاستی واحد برای گذار به اقتصاد بیمهمحور تفسیر کرد که در یک سو فعالسازی ظرفیت صنعت بیمه برای تأمین مالی تولید، سرمایهگذاری، تجارت و بازسازی اقتصادی و در آن سو اصلاح ساختار مالی و عملکردی بیمه گران برای تضمین توان ایفای تعهدات و پذیرش ریسک قرار دارد. تأکید مدنی زاده بر هدایت منابع بلندمدت بیمهای به فعالیتهای مولد، در صورت همراهی با اصلاحات مورد تأکید رضایی در حوزه ناترازی شرکتها، کیفیت پرتفوی، پرداخت خسارت، فناوری، داده و ارزیابی ریسک میتواند به یک سیاست منسجم برای ارتقای نقش اقتصادی بیمه مبدّل شود.
پایه سیاست فوق ناظر به آنست که افزایش نقش اقتصادی بیمه بدون تقویت ظرفیت ریسکپذیری شرکتها پایدار نبوده و اصلاح شرکتهای بیمه گر نیز بدون گسترش نقش آنها در تأمین مالی و سرمایهگذاری، بخشی از ظرفیت اقتصادی صنعت را بلااستفاده خواهدگذاشت. لذا نقطه تلاقی سیاست وزارت اقتصاد و نهادناظر باید ایجاد تعادل بین توسعه نقش اقتصادی بیمه و صیانت از توانگری و تعهدات بیمهگران باشد. تلاقی مذکور صنعت بیمه را به یکی از ابزارهای مهم سیاست اقتصادی و حکمرانی ریسک کشور ارتقا خواهدداد. اقتصاد بیمهمحور مادامی در نظام اقتصادی کشور، تبلور خواهدیافت که مسوولیت شناسایی، قیمتگذاری، تجمیع و انتقال ریسک را بر عهده بگیرد. نگاه مذکور با مأموریتی که در سال ۱۴۰۵ از سوی وزارت امور اقتصادی و دارایی و بیمه مرکزی درباره نقشآفرینی گستردهتر صنعت بیمه مطرح شده، همجهت است. تأکید وزیر اقتصاد بر ظرفیت بیمه برای تأمین مالی پروژههای بلندمدت و حضور صنعت در بازسازی و نوسازی اقتصاد، در صورت تبدیل شدن به سیاست اجرایی، میتواند نقطه آغاز تغییر جایگاه بیمه در اقتصاد کشور باشد.
باید تاکید کرد که بخش مهمی از معضلات اقتصاد کنونی، ناتوانی در مدیریت ریسکهایی است که امکان تبدیل سرمایه، تولید و سرمایهگذاری را به فعالیت اقتصادی پایدار محدود میکنند. پروژه های صنعتی که ریسک ساخت، تأمین مواد اولیه، نوسان نرخ ارز، آتشسوزی، مسوولیت، توقف فعالیت یا حوادث فاجعهبار آن بدرستی سنجیده نشده باشد، برای بانک، سرمایهگذار و دولت دارای ریسک اعتباری و مالی بالاتری خواهد بود. صنعت بیمه در زنجیره مذکور با انتقال بخشی از ریسک، قابلیت تأمین مالی فعالیت اقتصادی را افزایش داده و از زیرساختهای تخصیص سرمایه در اقتصاد محسوب می گردد.
مبرهن است که تغییر جایگاه با تفسیری که ذکر شد با اصلاح حکمرانی بیمه امکان تحقق خواهدداشت. حکمرانی ریسک (Risk Governance) مشتمل بر تصمیمهای مربوط به پذیرش، قیمتگذاری، نگهداری و انتقال ریسک باید در شرکت بیمه گر به سطح تصمیمگیری مدیریتی و هیأتمدیره ارتقا پیدا کند. گاهی مشاهده می شود هیأتمدیره برخی بیمه گران، رشد حقبیمه را موفقیت تلقی میکند، لکن کیفیت ریسک پذیرفتهشده، کفایت ذخایر، ترکیب رشتهها، تمرکز جغرافیایی و توان پرداخت خسارت را همزمان ارزیابی نمیکند که بدان معناست جای رشد اسمی پرتفوی با توسعه واقعی جابجاشده است. استانداردهای انجمن بینالمللی ناظران بیمه نیز مدیریت ریسک، کنترلهای داخلی، حاکمیت شرکتی و کفایت سرمایه را اجزای مرتبط با سلامت شرکت بیمه گر میداند. شایان توجه است هر اندازه بخش بزرگتری از منابع صنعت بیمه در رشتههایی با خسارت بالا و امکان افزایش سریع تعهدات متمرکز شود، ظرفیت صنعت برای ایفای نقش سرمایهگذاری بلندمدت کاهش پیدا میکند. فلذا اگر قرار است منابع بیمه در تأمین مالی پروژههای زیرساختی و تولیدی کشور حضور بیشتری داشته باشند، ابتدا باید کیفیت ریسکپذیری شرکتها اصلاح شود. مدیریت ریسک بنگاه (Enterprise Risk Management) ابزار تصمیمگیری اقتصادی بوده بدان معنا که شرکت بیمه گر باید بداند چه مقدار ریسک را نگهداری کرده، چه میزان را اتکایی کرده و برای سناریوهای شدید چه مقدار سرمایه در اختیار دارد.
از سوی دیگر باید گفت که نظارت بیمه مرکزی در نیل به اقتصاد بیمهمحور، باید از ارزیابی وضعیت موجود بیمه گران به پیشبینی و مدیریت ریسکهای آینده تغییر کند. نظارت مبتنی بر ریسک نیز بر تخصیص منابع نظارتی متناسب با شدت ریسک و مداخله پیشگیرانه استوار بوده که تحقق آن به حکمرانی داده و استفاده مؤثر از فناوری برای قیمتگذاری و ارزیابی دقیق ریسک وابسته است و باید از سامانهسازی به تصمیمسازی منجر شود. در کنار آن، تابآوری عملیاتی برای حفظ توان ایفای تعهدات بیمهگران در برابر شوکهای جنگ، تحریم، نوسانات ارزی، حوادث طبیعی و حملات سایبری اهمیت دارد. همچنین کفایت سرمایه باید متناسب با کیفیت و شدت ریسکهای واقعی بیمه گران سنجیده شود تا رشد پرتفوی با توان مالی و قدرت پرداخت خسارت همراه باشد.
علیهذا به باور نویسنده صنعت بیمه باید با رویکرد تخصصی به مهندسی ریسک اقتصادی نزدیک شود. کلان پروژه های عمرانی، انرژی، حملونقل، سلامت، کشاورزی و فناوری باید پیش از تأمین مالی، نقشه ریسک و ظرفیت انتقال ریسک داشته و بیمهگر از مرحله طراحی و ارزیابی اقتصادی پروژه حضور داشته و کیفیت ریسک را برای سرمایهگذار و تأمینکننده مالی قابل سنجش میکند.
اقتصاد بیمهمحور کشور در واقع به معنای انتقال بخشی از وظیفه مدیریت نااطمینانی اقتصادی به صنعت تخصصی ریسک است. صنعت بیمه با سنجش دقیق ریسک، قیمت گذاری مناسب، توزیع بخشی از آن در بازار اتکایی، پاسخدهی سریع و پرتوان در زمان خسارت، اثرگذاری پررنگی در اقتصاد کنونی کشور داشته و به زیرساخت امنیت اقتصادی کشور مبدّل خواهدشد که تحقق آن به هماهنگی سیاستگذار اقتصادی، بیمه مرکزی، بیمه گران، شبکه فروش، بازار سرمایه و شبکه بانکی نیاز دارد.
*دستیار مدیرعامل بانک دی در امور بانکداری و بیمه
ما را در شبکه های اجتماعی دنبال کنید.
کانال تلگرام دیوان اقتصاد صفحه اینستاگرام دیوان اقتصاداخبار مرتبط
.
.
.
.
اخبار بانک
اخبار بورس
اخبار بیمه
اخبار اقتصاد کلان
تصویری


| نوع ارز | قیمت خرید | قیمت فروش |
|---|---|---|
| درهم | 399،800 | |
| دلار | - | 1،925,000 |
| لیر | 34,100 | |
| پوند | 1,980,100 | |
| یوان | 210,000 | |
| یورو | 1،715,400 |
| نوع سکه | قیمت خرید | قیمت فروش |
|---|---|---|
| سکه امامی | 1,850,100,000 | |
| سکه تمام | 1,801,450,000 | |
| سکه نیم | 945,000,000 |