

از خسارتهای ناشی از آتشسوزی و زلزله تا هزینه اسکان موقت؛ طرح جامع منازل مسکونی بیمه دی با ترکیب پوششهای مالی، مسئولیت و حوادث، راهکاری برای مدیریت ریسکهای خانه و زندگی خانوادگی ارائه میدهد.


اخبار بانک
اخبار بورس
اخبار بیمه
اخبار اقتصاد کلان
بیمه دی چگونه از خانه و دارایی خانوادهها محافظت میکند؟
دیوان اقتصاد گزارش میدهد
بیمه دی چگونه از خانه و دارایی خانوادهها محافظت میکند؟
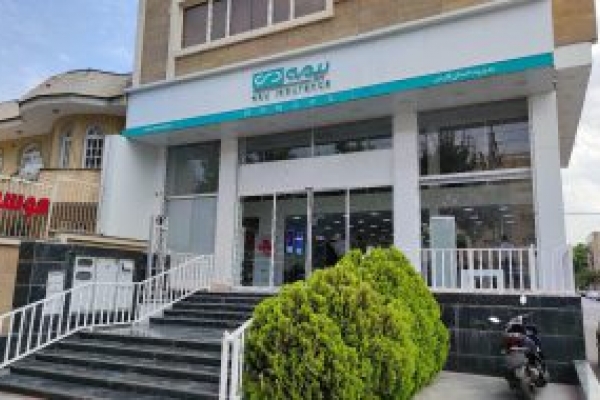
به گزارش دیوان اقتصاد، خانه برای بسیاری از خانوادهها بزرگترین دارایی زندگی و حاصل سالها پسانداز و تلاش است. با این حال، وقوع حوادثی مانند آتشسوزی، زلزله، سیل یا طوفان میتواند در مدت کوتاهی خسارتهای سنگینی به ساختمان و اثاثیه وارد کند. پیامدهای چنین حوادثی نیز لزوماً به هزینه تعمیر و بازسازی محدود نمیشود و ممکن است هزینههای اسکان موقت، درمان مصدومان و جبران خسارت واردشده به دیگران را هم به خانواده تحمیل کند.
در چنین شرایطی، بیمه آتشسوزی میتواند بخشی از ریسک مالی حوادث را مدیریت کند. شرکت بیمه دی با ارائه طرح جامع منازل مسکونی، مجموعهای از پوششهای مرتبط با ساختمان، اثاثیه و برخی پیامدهای مالی و جانی حوادث را در قالب یک طرح بیمهای در اختیار مشتریان قرار داده است. ویژگی این طرح، توجه به نیازهای مختلف خانوارها و فراهم کردن امکان برخورداری از پوششهای متنوع در چارچوب شرایط بیمهنامه است.
وقتی خسارت خانه از هزینه بازسازی فراتر میرود
در نگاه نخست، ممکن است بیمه آتشسوزی تنها برای جبران خسارت ناشی از سوختن ساختمان یا اثاثیه در نظر گرفته شود. با این حال، دامنه نیازهای بیمهای خانوارها گستردهتر است. آتشسوزی، انفجار و صاعقه از خطرهای اصلی این بیمهنامه به شمار میروند و خطرهای اضافی مانند زلزله، سیل، طوفان و سرقت اثاثیه نیز میتوانند بر اساس شرایط طرح تحت پوشش قرار گیرند.
در طرح جامع منازل مسکونی بیمه دی، علاوه بر پوششهای مرتبط با خسارت به اموال، امکان برخورداری از پوششهای دیگری نیز پیشبینی شده است. غرامت فوت و نقص عضو و هزینههای معالجه بیمهگذار و افراد مقیم در محل مورد بیمه، در صورت تحقق خطرهای مشمول و در حدود تعهدات تعیینشده، از جمله این موارد است. برای این پوشش، حداکثر چهار نفر در نظر گرفته شدهاند.
مسئولیت مالی بیمهگذار در برابر اشخاص ثالث نیز از دیگر موضوعات مهم این طرح است. برای مثال، اگر آتشسوزی یا انفجار در محل بیمهشده به اموال دیگران خسارت وارد کند، مسئولیت مالی ناشی از حادثه میتواند در چارچوب پوشش و شرایط بیمهنامه بررسی شود. این موضوع بهویژه در ساختمانهای آپارتمانی اهمیت دارد، زیرا خسارت یک واحد ممکن است به بخشهایی از ساختمان یا اموال همسایگان نیز سرایت کند.
اسکان موقت؛ پوششی برای روزهای دشوار پس از حادثه
یکی از پیامدهای مهم حوادث ساختمانی، غیرقابل سکونت شدن خانه است. حتی اگر امکان تعمیر و بازسازی وجود داشته باشد، خانواده ممکن است برای مدتی ناچار به سکونت در محل دیگری شود و هزینه اجاره یا اسکان موقت را بپردازد.
طرح جامع منازل مسکونی بیمه دی، پوشش هزینه اجاره و اسکان موقت بیمهگذار و خانواده او را در صورت تحقق خطرهای مورد بیمه و غیرقابل سکونت شدن محل پیشبینی کرده است. اهمیت این پوشش در آن است که پیامد مالی حادثه را تنها از زاویه خسارت فیزیکی به ساختمان بررسی نمیکند و بخشی از نیازهای خانواده پس از حادثه را نیز در نظر میگیرد.
البته میزان و شرایط پرداخت خسارت تابع تعهدات مندرج در بیمهنامه است و برخورداری از این پوشش به معنای جبران نامحدود تمام هزینههای خانوار نخواهد بود.
طرح جامع منازل مسکونی چه تفاوتی ایجاد میکند؟
یکی از ویژگیهای اعلامشده برای طرح جامع منازل مسکونی بیمه دی، عدم نیاز به بازدید اولیه و صدور سریع بیمهنامه است. حذف ماده ۱۰ قانون بیمه نیز از مزایای این طرح عنوان شده است.
ماده ۱۰ قانون بیمه به موضوع بیمه کردن مال به مبلغی کمتر از ارزش واقعی آن مربوط میشود و در شرایط معمول، میتواند موجب کاهش متناسب خسارت قابل پرداخت شود. در طرح جامع منازل مسکونی، مطابق اطلاعات ارائهشده، این ماده اعمال نمیشود. با این حال، این ویژگی به معنای حذف همه محدودیتهای قراردادی یا پرداخت نامحدود خسارت نیست و سقف تعهدات بیمهگر همچنان بر اساس سرمایهها و شرایط تعیینشده در بیمهنامه مشخص میشود.
از سوی دیگر، ساختمانهای دارای سازه خشتی و گلی در تعهد این بیمهنامه قرار ندارند. بنابراین، بررسی شرایط ساختمان و مطالعه ضوابط طرح پیش از خرید، برای اطمینان از امکان صدور بیمهنامه ضروری است.
فرانشیز و سقف تعهدات؛ جزئیاتی که نباید نادیده گرفت
انتخاب بیمهنامه تنها به شناخت نام پوششها محدود نمیشود. میزان فرانشیز، سرمایه بیمهشده و سقف تعهدات نیز در تعیین مبلغ نهایی قابل پرداخت اهمیت دارند.
بر اساس شرایط اعلامشده برای این طرح، فرانشیز زلزله معادل یک درصد مبلغ بیمهشده است. فرانشیز سیل، طوفان و سرقت نیز معادل ۱۰ درصد هر خسارت تعیین شده است. فرانشیز بخشی از خسارت است.
ما را در شبکه های اجتماعی دنبال کنید.
کانال تلگرام دیوان اقتصاد صفحه اینستاگرام دیوان اقتصاداخبار مرتبط
.
.
.
.
اخبار بانک
اخبار بورس
اخبار بیمه
اخبار اقتصاد کلان
تصویری


| نوع ارز | قیمت خرید | قیمت فروش |
|---|---|---|
| درهم | 697,170 | |
| دلار | - | 2,544,600 |
| لیر | 52,500 | |
| پوند | 3,388,900 | |
| یوان | 380,500 | |
| یورو | 2,897,700 |
| نوع سکه | قیمت خرید | قیمت فروش |
|---|---|---|
| سکه امامی | 2,600,100,000 | |
| سکه تمام | 2,520,850,000 | |
| سکه نیم | 1,350,000,000 |