

رئیسکل سازمان امور مالیاتی کشور گفت: این سازمان درخواست مسدودسازی حساب فرد را به بانکها اعلام میکند، اما به دلیل نبود دسترسی برخط به اطلاعات حسابها، امکان تعیین دقیق حسابی که موجودی کافی برای پوشش بدهی مالیاتی دارد، فراهم نیست. در نتیجه ممکن است حسابهای مختلف یک مؤدی مسدود شوند، در حالی که اگر چنین دسترسی وجود داشت، میشد صرفاً حساب موردنظر را به میزان بدهی قطعی مسدود کرد.


اخبار بانک
اخبار بورس
اخبار بیمه
اخبار اقتصاد کلان
حسابهای بانکی مؤدیان در چنبره باگهای سیستمی مالیاتی
حسابهای بانکی مؤدیان در چنبره باگهای سیستمی مالیاتی
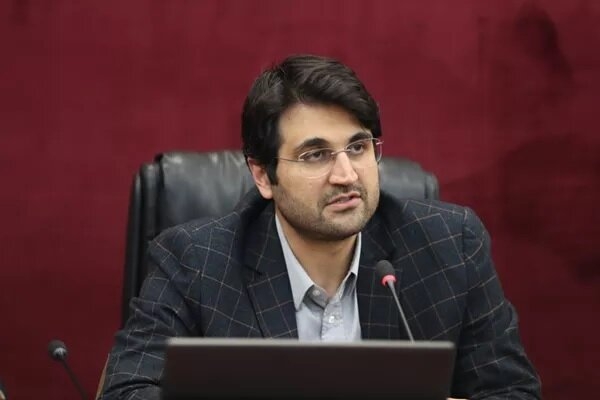
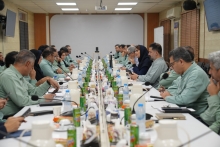
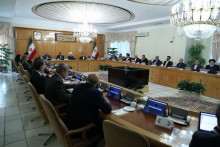
به گزارش دیوان اقتصاد، محمدهادی سبحانیان در چهلوپنجمین جلسه هیئت نمایندگان اتاق بازرگانی، صنایع، معادن و کشاورزی تهران، با اشاره به انتقادهای مطرحشده درباره قوانین و فرایندهای اجرایی نظام مالیاتی اظهار کرد: بخشی از انتقادهای فعالان اقتصادی به سیاستگذاریهای قانونی مربوط میشود و اصلاح این موارد به پیگیری و مطالبهگری بخش خصوصی از قانونگذار نیاز دارد. در مقابل، بخشی از انتقادها به فرایندهای اجرایی بازمیگردد که برخی از آنها وارد است و برای رفع آنها باید میان سازمان امور مالیاتی و فعالان اقتصادی تفاهم و گفتوگو صورت گیرد.
وی با اشاره به برخی محدودیتهای قانونی در حوزه واردات کالاها افزود: در مواردی، قانونگذار با هدف حمایت از تولید داخل، برای واردات برخی کالاها شرایط و نرخهای مالیاتی مشخصی در نظر گرفته است. ممکن است درباره درستی این سیاستها نقدهایی وجود داشته باشد، اما تا زمانی که قانون تغییر نکرده است، سازمان امور مالیاتی موظف به اجرای آن است. بنابراین، اصلاح این موارد نیازمند پیگیری بخش خصوصی در فرایند قانونگذاری است.
ضرورت مشارکت بخش خصوصی در رفع مشکلات هیئتهای دادرسی
سبحانیان با اشاره به انتقادهای مطرحشده درباره عملکرد هیئتهای دادرسی مالیاتی گفت: این هیئتها با هدف احقاق حقوق مؤدیان تشکیل شدهاند و انتظار میرود اعضای آنها با استقلال و دقت کافی به پروندهها رسیدگی کنند. در ساختار این هیئتها، نماینده سازمان امور مالیاتی، نماینده قوه قضاییه و نماینده بخش خصوصی حضور دارند؛ بنابراین، استقلال اعضا و ایفای نقش واقعی هر یک از آنها اهمیت زیادی دارد.
وی افزود: اگر نماینده بخش خصوصی یا نماینده قوه قضاییه صرفاً به امضای آرای تنظیمشده اکتفا کند، حقوق مؤدیان ممکن است تضییع شود. در این زمینه، انتقاد فعالان اقتصادی قابل توجه است، اما پیگیری و مطالبهگری مستمر بخش خصوصی از دستگاههای مسئول نیز میتواند به اصلاح وضعیت کمک کند.
رئیس اتاق بازرگانی تهران با انتقاد از نحوه اطلاعرسانی درباره پروندههای مالیاتی، خواستار دسترسی بهموقع مؤدیان به اطلاعات و مستندات پروندهها برای تنظیم لوایح و ارائه
دفاعیات پیش از برگزاری جلسات رسیدگی شد
رئیسکل سازمان امور مالیاتی با اشاره به مشکلات مربوط به حضور نمایندگان قوه قضاییه در هیئتها اظهار کرد: یکی از موضوعاتی که با آن مواجه هستیم، حضور نیافتن قضات بازنشسته موردنظر قانون و استفاده از قضات شاغل است که به دلیل مسئولیتهای متعدد، ممکن است فرصت کافی برای بررسی دقیق پروندهها نداشته باشند. این موضوع را بارها پیگیری کردهایم، اما حل آن همچنان به همکاری و پیگیری بیشتر نیاز دارد.
انتقاد اتاقیها از نحوه رسیدگی به پروندههای مالیاتی
در ادامه این بحث، محمود نجفیعرب -رئیس اتاق بازرگانی تهران - با تأکید بر ضرورت اصلاح فرایند رسیدگی به پروندههای مالیاتی اظهار کرد: اتاق بازرگانی آمادگی دارد برای رعایت بیشتر عدالت مالیاتی و حلوفصل مشکلات موجود همکاری کند، اما برخی نواقص اجرایی باید برطرف شود.
وی با اشاره به مشکلات مربوط به اطلاعرسانی و نحوه برگزاری جلسات هیئتهای دادرسی گفت: در برخی موارد، فعال اقتصادی بدون اطلاع قبلی از جزئیات پرونده و فرصت کافی برای آمادهسازی دفاعیات، در جلسه رسیدگی حاضر میشود و عملاً با طرح موضوع مواجه میشود. این در حالی است که لازم است پیش از تشکیل جلسه، اطلاعات مربوط به پرونده در اختیار مؤدی قرار گیرد تا امکان تنظیم لایحه و ارائه دفاعیات فراهم باشد.
رئیس اتاق بازرگانی تهران با بیان اینکه این موضوع پیشتر بهصورت مکتوب نیز پیگیری شده است، افزود: انتظار میرود ترتیبی اتخاذ شود که دبیرخانه هیئتهای دادرسی، اطلاعات و مستندات لازم را بهموقع در اختیار طرفین قرار دهد. اتاق بازرگانی نیز آمادگی دارد در این زمینه و برای بهبود فرایند رسیدگی همکاری کند.
استقلال دادرسی نباید به جابهجایی تشکیلاتی محدود شود
سبحانیان در واکنش به این مباحث با تأکید بر ضرورت بررسی کارشناسی موضوع استقلال دادرسی مالیاتی تصریح کرد: پیش از هر تصمیمی باید درباره مفهوم انتزاع دادرسی و مدل اجرایی آن به جمعبندی برسیم. این موضوع صرفاً به معنای انتقال تشکیلات دادرسی از یک مجموعه به مجموعه دیگر نیست؛ بلکه باید بررسی شود که استقلال در کدام بخشهای فرایند رسیدگی محقق میشود و چه سازوکاری میتواند از تداخل وظایف و تعارض منافع جلوگیری کند.
وی ادامه داد: اگر تصور کنیم با انتقال دادرسی مالیاتی به یک دستگاه دیگر، مسئله استقلال بهطور کامل حل میشود، به نتیجه درستی نرسیدهایم. برای مثال، ممکن است ساختار اداری یک هیئت خارج از سازمان امور مالیاتی باشد، اما پس از اعتراض مؤدی، پرونده برای بررسی کارشناسی دوباره به کارشناسان همین سازمان ارجاع شود. در چنین شرایطی، صرف تغییر ساختار اداری لزوماً استقلال واقعی در رسیدگی را تضمین نمیکند.
رئیسکل سازمان امور مالیاتی با بیان اینکه اصل استقلال دادرسی را ضروری میداند، گفت: باید همه مراحل رسیدگی، از نحوه ارجاع پرونده تا بررسی کارشناسی و صدور رأی، بهصورت یکپارچه بررسی شود تا تصمیم نهایی به افزایش استقلال و حمایت مؤثرتر از حقوق مؤدیان منجر شود.
اقدامات سازمان امور مالیاتی برای استقلال بیشتر دادرسی مالیاتی
سبحانیان با تشریح اقدامات انجامشده در سازمان امور مالیاتی اظهار کرد: پیش از این، بخشی از فرایندهای مربوط به نیروی انسانی و مدیریت کارکنان دادرسی در اختیار مدیران ادارات کل مالیاتی قرار داشت. در ادامه، اقداماتی انجام شد تا فرایند جذب و بهکارگیری نیروهای دادرسی، پرداخت حقوق و مزایا و سایر امور مرتبط، از ادارات کل مالیاتی مستقل شود.
رئیسکل سازمان امور مالیاتی از تدوین و ابلاغ آیین دادرسی مالیاتی و کاهش وابستگی فرایندهای دادرسی به ادارات کل مالیاتی خبر داد و گفت اقداماتی برای تقویت استقلال نیروهای رسیدگیکننده در حال انجام است
وی افزود: در این چارچوب، بهکارگیری نیروهای دادرسی از طریق فرایندهای شفافتر و با تأکید بر کیفیت نیروی انسانی انجام شده و تلاش شده است دخالت ادارات کل مالیاتی در این بخش کاهش یابد.
رئیسکل سازمان امور مالیاتی همچنین از تدوین آیین دادرسی مالیاتی و ابلاغ آن از سوی وزیر امور اقتصادی و دارایی خبر داد و گفت: در این آییننامه، سازوکارهای مشخصتری برای فرایند دادرسی پیشبینی شده است. همچنین مقرر شده است انتصاب مدیر دادرسی مالیاتی با حکم وزیر امور اقتصادی و دارایی انجام شود تا استقلال این بخش تقویت شود.
سبحانیان با اشاره به موضوع ارجاع پروندهها به کارشناسان برای بررسی مجدد تصریح کرد: یکی از انتقادهای مطرحشده از سوی فعالان اقتصادی این بود که گاهی پرونده برای بررسی کارشناسی به فردی ارجاع میشود که از نظر سازمانی در کنار کارشناس قبلی قرار دارد. این انتقاد قابل توجه است و در برخی ادارات کل، اقداماتی برای استقلال نیروهای اجرای قرار کارشناسی از واحدهای رسیدگی انجام شده است.
وی ادامه داد: در برخی از ادارات مهم، از جمله بخشهای مرتبط با مؤدیان بزرگ و تعدادی از ادارات کل تهران، نیروهای اجرای قرار کارشناسی بهصورت مستقل از واحدهای رسیدگی فعالیت میکنند. همچنین برای استقرار مستقلتر فرایند دادرسی مالیاتی در تهران، اختصاص ساختمان جداگانهای در دست بررسی و پیگیری است.
وی تأکید کرد: سازمان امور مالیاتی برای بررسی پیشنهادهای تکمیلی بخش خصوصی در زمینه استقلال دادرسی آمادگی دارد و میتوان از ظرفیت اتاق بازرگانی برای شناسایی مشکلات و ارائه راهکارهای اجرایی استفاده کرد.
همکاری اتاق بازرگانی برای بهبود فرایندهای رسیدگی
سبحانیان با اشاره به مشکلات اجرایی در دبیرخانه هیئتهای دادرسی گفت: در برخی موارد، مشکلاتی در ثبت بهموقع آرای صادرشده وجود دارد که بخشی از آن به محدودیت نیروی انسانی بازمیگردد. در این زمینه، استفاده از ظرفیتهای فناوری و بررسی امکان همکاری با اتاق بازرگانی میتواند به بهبود فرایندها و اطلاعرسانی دقیقتر درباره اقدامات انجامشده کمک کند.
وی با تأکید بر اینکه سازمان امور مالیاتی در اصل استقلال دادرسی اختلاف مبنایی با بخش خصوصی ندارد، اظهار کرد: ممکن است درباره سازوکارهای اجرایی اختلافنظرهایی وجود داشته باشد، اما میتوان با گفتوگو به راهکار مشترک رسید. هدف این است که اصلاحات بهگونهای انجام شود که ضمن افزایش استقلال دادرسی، مشکلات جدیدی برای مؤدیان ایجاد نشود.
حرکت نظام مالیاتی به سمت هوشمندسازی و کاهش مراجعات حضوری
رئیسکل سازمان امور مالیاتی در بخش دیگری از سخنان خود، با اشاره به انتقادها درباره استفاده از هوش مصنوعی در فرایند تشخیص مالیات گفت: رویکرد سازمان، حرکت به سمت سیستمیکردن فرایندهاست؛ به این معنا که محاسبه مالیات تا حد امکان بر اساس اطلاعات و سازوکارهای سیستمی انجام شود و وابستگی آن به تعاملات حضوری میان ممیز مالیاتی و مؤدی کاهش یابد.
وی افزود: مؤدیان مالیاتی طیف گستردهای از فعالان اقتصادی، از بنگاههای بزرگ تا کسبه و اشخاص حقیقی را شامل میشوند و شیوه تعامل با همه آنها لزوماً یکسان نیست؛ با این حال، هدف سازمان این است که بخش قابل توجهی از مؤدیان برای انجام امور مالیاتی خود نیازی به مراجعه حضوری به ادارات نداشته باشند.
سبحانیان ادامه داد: در حال حاضر، بخش مهمی از مالیاتهای وصولی بهصورت سیستمی محاسبه میشود و مؤدیان نیز این محاسبات را میپذیرند، بدون آنکه مجبور باشند برای انجام فرایندهای مربوطه به ادارات مالیاتی مراجعه کنند.
وی خاطرنشان کرد: کاهش مراجعات حضوری، علاوه بر صرفهجویی در وقت و هزینه رفتوآمد فعالان اقتصادی، هزینههای فرصت را نیز کاهش میدهد و میتواند از بروز بخشی از مشکلات ناشی از تعاملات مستقیم میان مؤدیان و کارکنان مالیاتی جلوگیری کند. از این رو، توسعه فرایندهای سیستمی و هوشمندسازی نظام مالیاتی از محورهای اصلی برنامههای سازمان به شمار میرود.
شرایط مسدود شدن حسابهای بانکی مؤدیان مالیاتی
محمدهادی سبحانیان - رئیس کل سازمان امور مالیاتی - در ادامه این نشست با اشاره به انتقادهای مطرحشده درباره مسدود شدن حسابهای بانکی مؤدیان مالیاتی، گفت: اصل منطقی این است که اگر فردی ۱۰۰ واحد بدهی قطعی مالیاتی دارد، به همان میزان از موجودی حساب او مسدود شود؛ اما در حال حاضر سازمان امور مالیاتی دسترسی برخط به اطلاعات حسابهای بانکی افراد و میزان موجودی آنها در بانکهای مختلف ندارد.
سبحانیان تأکید کرد مسدودسازی حسابهای بانکی صرفاً در ارتباط با بدهیهای قطعی مالیاتی انجام میشود و برای جلوگیری از مسدود شدن غیرضروری سایر حسابهای
مؤدیان، ایجاد دسترسی برخط با همکاری بانک مرکزی ضروری است
وی افزود: در شرایط فعلی، سازمان امور مالیاتی درخواست مسدودسازی حساب فرد را به بانکها اعلام میکند، اما به دلیل نبود دسترسی برخط به اطلاعات حسابها، امکان تعیین دقیق حسابی که موجودی کافی برای پوشش بدهی مالیاتی دارد، فراهم نیست. در نتیجه ممکن است حسابهای مختلف یک مؤدی مسدود شوند، در حالی که اگر چنین دسترسی وجود داشت، میشد صرفاً حساب موردنظر را به میزان بدهی قطعی مسدود کرد و سایر حسابها را باز گذاشت.
سبحانیان با اشاره به اینکه فرآیند مسدودسازی حسابها از مکاتبات کاغذی به سامانههای سیستمی منتقل شده است، اظهار کرد: در حال حاضر درخواست مسدودسازی حساب از طریق سامانه ارسال میشود، اما همچنان این موضوع میتواند برای مؤدیان مشکلاتی ایجاد کند. من نیز این انتقاد را وارد میدانم و سازمان امور مالیاتی پیگیریهای متعددی را برای رفع این مشکل انجام داده است.
رئیس کل سازمان امور مالیاتی با تأکید بر ضرورت حل این مسئله، گفت: ایجاد دسترسی برخط به اطلاعات حسابهای بانکی، هم به نفع بخش خصوصی و مؤدیان مالیاتی است، هم به بهبود عملکرد نظام مالیاتی کمک میکند و هم برای نظام بانکی مفید خواهد بود. با این حال، تحقق این موضوع مستلزم هماهنگی و جمعبندی مشترک با بانک مرکزی است و در حال حاضر، این دسترسی در اختیار سازمان امور مالیاتی نیست.
وی ادامه داد: اگر این اختیار در دست سازمان امور مالیاتی بود، سه سال پیش برای رفع مشکل اقدام میکردیم. امیدواریم با همکاری بانک مرکزی و فراهم شدن دسترسی به سامانههای موردنیاز، این مسئله برطرف شود.
سبحانیان همچنین تأکید کرد که مسدودسازی حسابها صرفاً در ارتباط با بدهیهای قطعیشده مالیاتی انجام میشود و مبالغی که هنوز در هیئتهای حل اختلاف مالیاتی در حال رسیدگی هستند، مشمول این فرآیند نیستند.
وی ابراز امیدواری کرد با ایجاد دسترسی برخط به اطلاعات بانکی، امکان مسدودسازی حسابها به میزان بدهی قطعی مؤدیان فراهم شود و از مسدود شدن غیرضروری سایر حسابهای آنان جلوگیری شود.
جرایم مالیاتی، دریافت پول بیشتر از مؤدیان نیست
رئیس سازمان امور مالیاتی گفت: هدف ما از اعمال جرایم مالیاتی، دریافت پول بیشتر از مؤدیان نیست بلکه قانونگذار جریمه را بهعنوان ضمانت اجرایی برای انجام تکالیف قانونی پیشبینی کرده است.
سبحانیان اظهار کرد: سازمان مالیاتی خود را متعهد به حمایت از بخش خصوصی و فعالان اقتصادی میداند. رویکرد سازمان امور مالیاتی این بوده که با توجه به شرایط کشور و مشکلات بنگاههای اقتصادی، حداکثر مساعدت قانونی را با مؤدیان داشته باشد.
وی با اشاره به شرایط ناشی از جنگ و اقدامات انجامشده برای حمایت از مؤدیان اظهار کرد: از سال گذشته که کشور درگیر جنگ شد، در بخشنامههای متعدد، مهلت انجام تکالیف مالیاتی مؤدیان تمدید شد و در زمینه بخشودگی جرایم و تسهیل پرداخت مالیات نیز تا حد امکان تلاش کردیم به مؤدیان کمک کنیم. همچنین برای بنگاههایی که بهطور مستقیم از جنگ آسیبدیده بودند، مساعدتهای ویژهای در نظر گرفته شد.
رئیس کل سازمان امور مالیاتی با اشاره به وجود برخی مشکلات در فرآیندهای اجرایی بخشودگی جرایم مالیاتی افزود: تلاش سازمان این بوده است که با اصلاح فرآیندهای اجرایی، امکان استفاده مؤدیان از ظرفیتهای قانونی بخشودگی فراهم شود.
سبحانیان تصریح کرد: هدف ما از اعمال جرایم مالیاتی، دریافت پول بیشتر از مؤدیان نیست؛ بلکه قانونگذار جریمه را بهعنوان ضمانت اجرایی برای انجام تکالیف قانونی پیشبینی کرده است. بنابراین، سازمان امور مالیاتی به جرایم مالیاتی بهعنوان منبع درآمد نگاه نمیکند.
وی ادامه داد: رویکرد ما این است که مؤدیان در آینده تکالیف قانونی خود را بهدرستی انجام دهند و رفتار مالیاتی خود را اصلاح کنند. در چنین شرایطی، تلاش میکنیم تا حد امکان نسبت به بخشودگی جرایم گذشته اقدام کنیم تا بنگاههای اقتصادی بتوانند فعالیت خود را ادامه دهند.
ضرورت تسریع در استرداد مالیات بر ارزش افزوده صادرکنندگان
در این نشست فرهاد آگاهی، عضو هیئت نمایندگان اتاق بازرگانی تهران با اشاره به مشکلات فعالان اقتصادی در حوزه مالیات، خواستار تعیین تکلیف رویه محاسبه ارزش ریالی واردات بدون انتقال ارز، پذیرش زیان واردکنندگان و تسریع در استرداد مالیات بر ارزش افزوده صادرکنندگان شد.
وی افزود: صادرکننده پس از صادرات کالا باید در مهلت تعیینشده، تعهد ارزی خود را ایفا کند و ارز حاصل از صادرات را به کشور بازگرداند؛ در غیر این صورت، ممکن است با تبعات تعزیراتی و قضایی مواجه شود. این در حالی است که صادرکننده پیش از صادرات، مالیات بر ارزش افزوده مواد اولیه یا کالای خریداریشده را پرداخت کرده و برای بازپسگیری آن باید منتظر تکمیل دفاتر، انجام رسیدگیهای مالیاتی و طی مراحل اداری بماند؛ فرایندی که ممکن است بیش از مهلت چهارماهه رفع تعهد ارزی طول بکشد.
به گفته آگاهی صادرکننده برای واردات کالا و رفع تعهد ارزی خود ممکن است ناچار شود مجدداً ۱۰ درصد مالیات بر ارزش افزوده پرداخت کند. به این ترتیب، در مجموع ۲۰ درصد سرمایه او در فرایند پرداخت و استرداد مالیات درگیر میشود و تا زمان تکمیل مراحل اداری و واردات کالا، امکان استفاده از این منابع را ندارد.
وی خواستار جداسازی فرایند استرداد مالیات بر ارزش افزوده از روند رسیدگیهای مالیاتی شد تا صادرکنندگان بتوانند در مهلت قانونی رفع تعهد ارزی، به منابع مالی خود دسترسی داشته باشند.
ضرورت استقلال هیئتهای حل اختلاف مالیاتی و اجرای مصوبات ستاد تسهیل
هومن حاجیپور، معاون کسبوکار اتاق بازرگانی تهران نیز با اشاره به مطالبات تشکلهای عضو اتاق بازرگانی و مسائل مطرحشده در دبیرخانه شورای گفتوگوی دولت و بخش خصوصی، بر ضرورت استقلال هیئتهای حل اختلاف مالیاتی و اجرای مصوبات حمایتی دولت برای بنگاههای آسیبدیده تأکید کرد.
وی با اشاره به تبصره ۸ ماده ۲۴۴ قانون مالیاتهای مستقیم گفت: در این ماده بر رعایت اصل استقلال و بیطرفی هیئتهای حل اختلاف مالیاتی و همچنین حقوق شهروندی تأکید شده است. از سوی دیگر، موضوع بند «پ» ماده ۲۷ قانون برنامه هفتم توسعه درباره انتزاع هیئتهای حل اختلاف مالیاتی همچنان نیازمند پیگیری است. این موضوع یکی از مطالبات جدی بخش خصوصی است و انتظار داریم سازمان امور مالیاتی آخرین اقدامات انجامشده در این زمینه را اعلام کند تا فعالان اقتصادی از روند پیگیری آن مطلع شوند.
معاون کسبوکار اتاق تهران در ادامه با انتقاد از نحوه اجرای مصوبات ستاد تسهیل و رفع موانع تولید درباره بنگاههای آسیبدیده در جریان جنگ اظهار کرد: برخی واحدهای تولیدی و محلهای فعالیت اقتصادی در جریان جنگ دچار آسیب جدی شدند. فعالان این بخشها با پیگیریهای فراوان توانستند مصوباتی حمایتی دریافت کنند، اما سازمان امور مالیاتی در اجرای این مصوبات همکاری لازم را نداشته است. یکی از مصوبات این بود که مالیات سال گذشته بنگاههای آسیبدیده در ۱۲ قسط دریافت شود. همچنین مقرر شده بود مالیات بر ارزش افزوده فصل چهارم سال برای واحدهایی که به دلیل جنگ امکان فعالیت نداشتند، بهصورت اقساطی دریافت شود.
حاجیپور با اشاره به قطعی سامانههای مالیاتی در دوره جنگ، نسبت به قطعی شدن برخی برگهای تشخیص بدون اطلاع مؤدیان و از دست رفتن فرصت اعتراض آنان هشدار
داد و خواستار تعیین تکلیف این پروندهها شد
حاجیپور ادامه داد: با وجود این مصوبات، در اردیبهشتماه بهجای اجرای کامل توافق انجامشده، ۵۰ درصد مبلغ مالیات از بنگاهها دریافت شد و پرداخت ۵۰ درصد باقیمانده نیز به دو ماه بعد موکول شد. این در حالی است که برخی واحدها در دوره جنگ امکان فعالیت نداشتند و انتظار میرفت شرایط آنها در تصمیمگیریهای مالیاتی لحاظ شود.
وی همچنین به قطعی سامانههای مالیاتی در دوره جنگ و پیامدهای آن برای مؤدیان اشاره کرد و گفت: برخی برگهای تشخیص مالیاتی در بهمنماه صادر شده بود، اما به دلیل اختلال سامانه و عدم دسترسی مؤدیان به این برگهها، امکان اعتراض در مهلت مقرر فراهم نشد. پس از آن، برگهای تشخیص قطعی شدند و مؤدیان امکان استفاده از مراحل بعدی اعتراض را از دست دادند.
آیا عدالت مالیاتی در اقتصاد ایران برقرار است؟
در ادامه داود رنگی، عضو هیئت نمایندگان اتاق بازرگانی تهران با انتقاد از نحوه رسیدگیهای مالیاتی و تفاوت برخورد با بنگاههای شفاف و فعالیتهای غیررسمی، پرسید: آیا در شرایط فعلی، عدالت مالیاتی در کشور برقرار است؟ برخی از برگههای تشخیص مالیاتی برخلاف توافقها و صحبتهایی صادر شدهاند که پیشتر در جلسات مطرح شده بود. این وضعیت باعث میشود مؤدیان ناچار به ثبت اعتراض و ورود به فرایندهای کمیسیونهای مالیاتی شوند؛ فرایندی که هم زمانبر است و هم هزینههای مضاعفی به فعالان اقتصادی تحمیل میکند.
وی با انتقاد از تمرکز سختگیریهای مالیاتی بر شرکتهای رسمی و دارای اظهارنامه و سوابق روشن گفت: شرکتهای تولیدی و تجاری که خریدوفروش آنها شفاف است و اسناد و مدارک مالیاتی مشخصی دارند، با سختگیریهای متعدد مواجهاند؛ اما در سوی دیگر بازار، حجم قابل توجهی کالا در فروشگاهها عرضه میشود و همزمان آمارهای رسمی از ورود گسترده کالا از مسیر قاچاق حکایت دارد.
این عضو هیئت نمایندگان اتاق تهران ادامه داد: در بازار مسکن نیز ممکن است ارزش یک ملک در مدت یک سال از متری ۵۰۰ میلیون تومان به یک میلیارد تومان افزایش یابد، اما فعال اقتصادی برای فروش یک کالا باید به مراجع متعدد پاسخگو باشد و مراحل مختلف مالیاتی را طی کند.
رنگی تأکید کرد: پرسش اساسی این است که چرا فشار و سختگیری مالیاتی عمدتاً متوجه بنگاههایی است که فعالیت رسمی و شفاف دارند، در حالی که فعالیتهای غیررسمی و قاچاق نیز سهم قابل توجهی در اقتصاد دارند. این مسئله ضرورت بازنگری در نحوه اجرای سیاستهای مالیاتی و حرکت به سمت عدالت مالیاتی را نشان میدهد.
زیان واردکنندگان کالاهای اساسی در رسیدگیهای مالیاتی پذیرفته شود
کاوه زرگران، دیگر عضو هیئت نمایندگان اتاق بازرگانی تهران نیز با اشاره به مشکلات واردکنندگان کالاهای اساسی در فرایند رسیدگیهای مالیاتی گفت: فعالیت در حوزه واردات کالاهای اساسی همواره با ریسکهای قیمتی همراه است و طبیعی است که واردکننده در طول سال، در برخی محمولهها متحمل زیان شود و در برخی دیگر به سود برسد. با این حال، در موارد متعددی، هزینههای واقعی و زیانهای ایجادشده از سوی ممیزان مالیاتی پذیرفته نمیشود.
وی افزود: در حوزه واردات کالاهای اساسی، محل تأمین ارز واردکنندگان بانک مرکزی و محل عرضه کالا نیز سامانه بازارگاه است؛ بنابراین، فرایند تأمین و عرضه این کالاها از شفافیت قابل توجهی برخوردار است. با وجود این، پروندههای متعددی وجود دارد که در آنها هزینههای واردکنندگان رد میشود و زیان واقعی فعالیت آنها مورد پذیرش قرار نمیگیرد.
زرگران برای تشریح این مسئله به نوسانات اخیر بازار جهانی و نرخ ارز اشاره کرد و گفت: در شرایطی که قیمت جهانی روغن با افت قابل توجهی مواجه شده، نرخ ارز مورد استفاده برای واردات کالاهای اساسی افزایش چشمگیری داشته است. ترکیب این دو عامل، زیان قابل توجهی را به واردکنندگان تحمیل میکند. با وجود روشن بودن شرایط خرید و فروش این کالاها، همکاران سازمان امور مالیاتی در پایان رسیدگیها، این زیانها و هزینههای واقعی را نمیپذیرند و آنها را از محاسبات مالیاتی خارج میکنند.
این عضو هیئت نمایندگان اتاق تهران خواستار صدور دستور ویژه برای پذیرش هزینهها و زیانهای واقعی واردکنندگان کالاهای اساسی شد و تأکید کرد که در رسیدگیهای مالیاتی باید شرایط واقعی بازار، نوسانات نرخ ارز و تغییرات قیمتهای جهانی مورد توجه قرار گیرد.
ما را در شبکه های اجتماعی دنبال کنید.
کانال تلگرام دیوان اقتصاد صفحه اینستاگرام دیوان اقتصاداخبار مرتبط
.
.
.
.
اخبار بانک
اخبار بورس
اخبار بیمه
اخبار اقتصاد کلان
تصویری


| نوع ارز | قیمت خرید | قیمت فروش |
|---|---|---|
| درهم | 697,170 | |
| دلار | - | 2,544,600 |
| لیر | 52,500 | |
| پوند | 3,388,900 | |
| یوان | 380,500 | |
| یورو | 2,897,700 |
| نوع سکه | قیمت خرید | قیمت فروش |
|---|---|---|
| سکه امامی | 2,600,100,000 | |
| سکه تمام | 2,520,850,000 | |
| سکه نیم | 1,350,000,000 |