




افزایش سهم سود بدون تسعیر از ۱۰ به ۲۸ درصد در عملکرد بانک ملت، نشانهای از تغییر ترکیب سودآوری این بانک و تقویت سهم درآمدهای غیرمرتبط با تسعیر ارز در سود پیش از مالیات است.


اخبار بانک
اخبار بورس
اخبار بیمه
اخبار اقتصاد کلان
سودآوری بانک ملت روی ریل تازه
دیوان اقتصاد گزارش میدهد
سودآوری بانک ملت روی ریل تازه
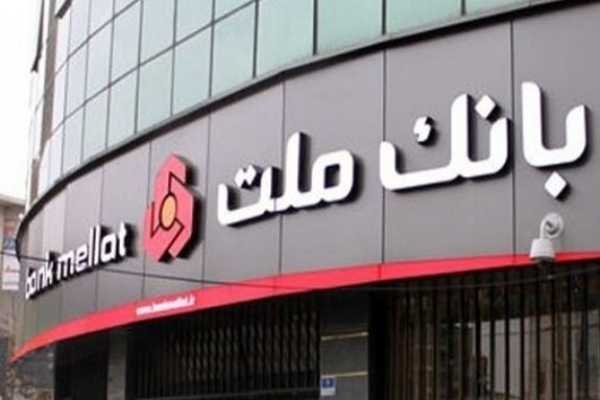
به گزارش دیوان اقتصاد، ارزیابی عملکرد مالی بانکها تنها با بررسی میزان سود خالص یا رشد درآمدها امکانپذیر نیست. یکی از موضوعات مهم در تحلیل صورتهای مالی، بررسی منشأ سود و میزان اتکای آن به درآمدهای تکرارشونده و فعالیتهای اصلی بانک است. از این منظر، تغییر ترکیب سود بانک ملت در شش ماهه نخست سال ۱۴۰۵، یکی از تحولات قابل توجه در عملکرد مالی این بانک به شمار میرود.
بررسی اطلاعات منتشرشده نشان میدهد نسبت سود بدون تسعیر به کل سود خالص قبل از کسر مالیات بانک ملت در نیمه نخست امسال به ۲۸ درصد رسیده است. این نسبت در پایان سال ۱۴۰۴ حدود ۱۰ درصد بود. به این ترتیب، سهم سود بدون تسعیر از کل سود پیش از مالیات در مقایسه با پایان سال گذشته، تقریباً سه برابر شده است.
این تغییر از آن جهت اهمیت دارد که درآمدهای ناشی از تسعیر ارز، تحت تأثیر تغییر نرخ ارز و ارزشگذاری مجدد داراییها و بدهیهای ارزی قرار میگیرند. بنابراین افزایش سهم سودی که از محل تسعیر ارز حاصل نشده، میتواند تصویر متفاوتی از توان سودسازی بانک ارائه دهد و به تحلیلگران کمک کند عملکرد مالی آن را با تمرکز بیشتری بر سایر منابع درآمدی ارزیابی کنند.
افزایش سهم سود بدون تسعیر در ترکیب سود بانک
بر اساس اطلاعات منتشرشده، سود بدون تسعیر بانک ملت در شش ماهه نخست سال جاری به ۳۰۸ هزار و ۲۸۳ میلیارد ریال رسیده است. این رقم در مقایسه با سود خالص قبل از کسر مالیات یک هزار و ۱۱۲ هزار و ۷۰۷ میلیارد ریالی بانک در همین دوره، سهمی معادل ۲۸ درصد را تشکیل میدهد.
در مقابل، در سال مالی منتهی به ۲۹ اسفند ۱۴۰۴، سود بدون تسعیر بانک ملت ۱۷۲ هزار و ۴۴۲ میلیارد ریال گزارش شده بود و نسبت آن به سود خالص قبل از مالیات به حدود ۱۰ درصد میرسید.
مقایسه این دو دوره نشان میدهد سهم سود بدون تسعیر در ساختار سودآوری بانک افزایش قابل توجهی داشته است. اهمیت این تحول صرفاً در افزایش یک نسبت مالی خلاصه نمیشود، بلکه از منظر تحلیل کیفیت سود نیز قابل توجه است. هرچه سهم سود ناشی از فعالیتهای غیرمرتبط با تسعیر ارز در ترکیب سود بانک بیشتر باشد، امکان ارزیابی دقیقتر ظرفیت درآمدزایی آن بدون تأثیر مستقیم تغییرات نرخ ارز فراهم میشود.
البته برای قضاوت کامل درباره پایداری این روند، باید ترکیب درآمدهای بدون تسعیر نیز بررسی شود. چراکه تمام درآمدهای غیرمرتبط با تسعیر ارز الزاماً ماهیت تکرارشونده ندارند و کیفیت سود به نوع درآمد، قابلیت تداوم آن و هزینههای مرتبط نیز وابسته است.
کنترل هزینههای بهرهای و اهمیت آن در سودآوری
یکی از موضوعات مهم در چشمانداز سودآوری بانک ملت، مدیریت هزینههای بهرهای است. بانکها برای تجهیز منابع و جذب سپرده، هزینههایی را در قالب سود پرداختی به سپردهگذاران متحمل میشوند. از این رو، کنترل هزینه تأمین منابع و مدیریت نرخهای سود پرداختی، نقش مهمی در حفظ حاشیه سود و تقویت توان درآمدزایی آنها دارد.
در گزارش منتشرشده از سوی بانک ملت نیز به کنترل و کاهش هزینههای بهرهای در ماههای اخیر اشاره شده و تداوم این روند بهعنوان یکی از عوامل مؤثر بر چشمانداز مثبت سودآوری بانک مطرح شده است.
کاهش هزینههای بهرهای، در صورت حفظ سطح درآمدهای عملیاتی و سایر درآمدهای بانکی، میتواند به بهبود فاصله میان درآمدها و هزینههای مالی منجر شود. این موضوع بهویژه برای بانکی با ابعاد فعالیت و حجم منابعی مانند بانک ملت اهمیت دارد، زیرا حتی تغییرات محدود در هزینه تجهیز منابع نیز میتواند بر نتیجه نهایی عملکرد مالی اثرگذار باشد.
از این منظر، افزایش سهم سود بدون تسعیر در کنار کنترل هزینههای بهرهای، دو تحول مهم در بررسی عملکرد مالی بانک ملت محسوب میشوند. اولی به ترکیب سود و دومی به مدیریت هزینههای تأمین منابع مربوط است. همراهی این دو روند میتواند زمینه تقویت سودآوری بانک را فراهم کند، هرچند میزان اثرگذاری آنها باید در صورتهای مالی دورههای بعد نیز مورد ارزیابی قرار گیرد.
کیفیت سود و چشمانداز سهامداران
اهمیت تغییر ترکیب سود بانک ملت تنها به تحلیل عملکرد مالی این بانک محدود نمیشود و میتواند برای سهامداران نیز موضوعی قابل توجه باشد. در بازار سرمایه، علاوه بر میزان سود شناساییشده، منشأ ایجاد سود و قابلیت تداوم آن از عوامل مهم در ارزیابی شرکتها به شمار میروند.
سودی که از محل فعالیتهای درآمدزای بانک و بدون اتکا به تغییرات نرخ ارز ایجاد میشود، میتواند مبنای مناسبتری برای بررسی ظرفیت سودسازی در دورههای آتی فراهم کند.
البته این موضوع به معنای بیاهمیت بودن درآمدهای تسعیر ارز نیست، بلکه نشان میدهد تحلیل عملکرد بانک باید با تف کیک منابع مختلف سودآوری انجام شود.
از سوی دیگر، بانک ملت در گزارش خود به امکان افزایش ظرفیت تقسیم سود در صورت تداوم روند فعلی اشاره کرده است. بر این اساس، بهبود کیفیت سود میتواند در کنار سایر عوامل مالی و الزامات قانونی، زمینه مساعدتری برای تقسیم سود بیشتر میان سهامداران فراهم کند.
با این حال، تحقق چنین ظرفیتی به عملکرد مالی کل سال، میزان سود قابل تقسیم، وضعیت سود انباشته و الزامات مربوط به سرمایه و ذخایر بانک بستگی دارد و نمیتوان صرفاً بر مبنای نسبت سود بدون تسعیر درباره میزان سود نقدی آینده اظهارنظر قطعی کرد.
در مجموع، افزایش نسبت سود بدون تسعیر به کل سود قبل از مالیات از ۱۰ به ۲۸ درصد، یکی از نشانههای مهم تغییر ترکیب سودآوری بانک ملت در سال جاری است. اگر این روند در کنار مدیریت هزینههای بهرهای و تقویت درآمدهای حاصل از فعالیتهای بانکی ادامه پیدا کند، میتواند به ارتقای کیفیت سود و افزایش قابلیت پیشبینی عملکرد مالی بانک کمک کند. موضوعی که هم برای ارزیابی جایگاه بانک ملت در شبکه بانکی اهمیت دارد و هم میتواند در نگاه سرمایهگذاران به چشمانداز سودآوری این بانک اثرگذار باشد.
ما را در شبکه های اجتماعی دنبال کنید.
کانال تلگرام دیوان اقتصاد صفحه اینستاگرام دیوان اقتصاداخبار مرتبط


.
.
.
.
اخبار بانک
اخبار بورس
اخبار بیمه
اخبار اقتصاد کلان
تصویری


| نوع ارز | قیمت خرید | قیمت فروش |
|---|---|---|
| درهم | 697,170 | |
| دلار | - | 2,544,600 |
| لیر | 52,500 | |
| پوند | 3,388,900 | |
| یوان | 380,500 | |
| یورو | 2,897,700 |
| نوع سکه | قیمت خرید | قیمت فروش |
|---|---|---|
| سکه امامی | 2,600,100,000 | |
| سکه تمام | 2,520,850,000 | |
| سکه نیم | 1,350,000,000 |