

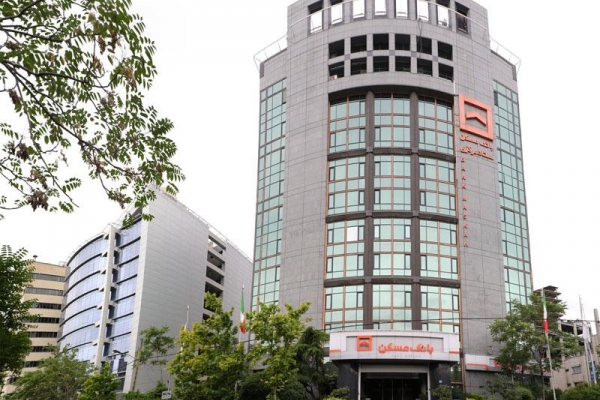
تأمین مالی بخش مسکن سالهاست که بار اصلی خود را روی دوش تسهیلات تکلیفی و منابع داخلی شبکه بانکی انداخته است. اما سیاستهای انقباضی بانک مرکزی در تعیین سقف رشد ترازنامه بانکها از یک سو، و رشد شدید قیمت نهادههای ساختمانی از سوی دیگر، کارآمدی تسهیلاتدهی مستقیم را به حداقل رسانده است. در جریان پروژههای بزرگ مسکنسازی، فاصله معناداری میان متقاضیان اولیه با واحدهای تحویلشده به وجود آمده و کمبود آورده نقدی متقاضیان، پیشرفت پروژهها را با دستانداز روبهرو کرده است. در چنین فضایی، مدیران ارشد بانک مسکن و شرکت تأمین سرمایه این بانک، تمرکز خود را بر تغییر شیوه تأمین مالی از مدلهای سنتی بانکی به سمت ابزارهای مبتنی بر بازار سرمایه و فناوریهای مالی گذاشتهاند.


اخبار بانک
اخبار بورس
اخبار بیمه
اخبار اقتصاد کلان
توکنسازی املاک؛ راهکار بانک مسکن برای عبور از تنگنای اعتباری
دیوان اقتصاد گزارش میدهد
توکنسازی املاک؛ راهکار بانک مسکن برای عبور از تنگنای اعتباری
از صندوقهای ساختمانی تا فروش متری در بستر دیجیتال
به گزارش دیوان اقتصاد، پیش از این، اتکای شبکه بانکی و بازار سرمایه در حوزه مسکن بیشتر معطوف به راهاندازی حدود ۱۹ صندوق زمین و ساختمان و پس از آن صندوقهای املاک و مستغلات بود. اگرچه این ابزارها بخشی از نقدینگی را جذب کردند، اما بروکراسی طولانی و اصطکاکهای معاملاتی مانع از فراگیر شدن آنها در تمام مراحل ساخت شد. در رویکرد تازه بانک مسکن، ایده توکنسازی داراییها یا همان عرضه متری املاک بر بستر دفاتر کل دیجیتال دنبال میشود تا امکان جذب پساندازهای خرد مردم با مبالغ اندک فراهم شود.
با این حال، کارشناسان بانک مسکن در طرح این ایده، خطکشی معناداری میان دو دسته دارایی ترسیم کردهاند: املاک آماده و پروژههای در حال ساخت. املاک آماده به دلیل داشتن سند رسمی و پایانکار، ریسک ساخت ندارند و اجرای طرح توکنسازی در آنها با شفافیت حقوقی بالا و کمترین اصطکاک همراه است. اما در پروژههای در حال ساخت، مسائلی چون افزایش مقطعی قیمت مصالح، ریسکهای پیمانکاری و احتمال تأخیر در بهرهبرداری وجود دارد؛ مسائلی که نشان میدهد عرضه دیجیتال پروژههای در حال اجرا، پیش از هر چیز نیازمند پشتوانههای حقوقی، تضامین معتبر بانکی و نظارت مستمر مهندسی است.
ضرورت اتصال به سامانههای ثبتی و مهار ریسکها
تجربه سایر بازارهای مشتقه و بسترهای آنلاین نشان میدهد بزرگترین آسیب در معاملات داراییهای دیجیتال، خطر خالیفروشی یا صدور گواهی فراتر از متراژ واقعی ملک است. برای رفع این نگرانی در مدل بانک مسکن، سامانه توکنسازی باید به صورت برخط به مراجع ثبت اسناد و املاک متصل شود تا هر واحد واگذارشده، مستقیماً مابهازای عینی و ثبتی مشخصی داشته باشد.
علاوه بر این، در پروژههای پیشفروش، زمانبندی جذب منابع خرد باید دقیقاً با خرید مصالح کلیدی نظیر آهن و سیمان هماهنگ شود تا نوسانات تورمی ارزش بودجه ساخت را تحلیل نبرد. در این چارچوب، شرکت تأمین سرمایه و ارکان مالی وابسته به بانک مسکن باید نقش بازارگردان، ضامن نقدشوندگی و ناظر پیشرفت فیزیکی را به صورت توأم ایفا کنند.
افق دستیابی به مسکن استطاعتپذیر
ایده ورود بانک مسکن به حوزه توکنسازی داراییها، گامی هدفمند برای فعالسازی ظرفیتهای سرمایهگذاری عمومی و هدایت نقدینگی خرد به جای بازارهای غیرمولد، به سمت کارگاههای ساختمانی است. فروش متری املاک شرایطی فراهم میکند تا اقشار متوسط و کمدرآمد بر اساس توان مالی خود بخشی از یک واحد مسکونی را خریداری و ارزش پول خود را در برابر تورم حفظ کنند. البته موفقیت نهایی این سازوکار به تدوین دستورالعملهای مشترک میان بانک مرکزی و سازمان بورس بستگی دارد تا این ابزار به عنوان راهکاری مطمئن در ساختار مالی مسکن کشور تثبیت شود.
ما را در شبکه های اجتماعی دنبال کنید.
کانال تلگرام دیوان اقتصاد صفحه اینستاگرام دیوان اقتصاداخبار مرتبط
.
.
.
.
اخبار بانک
اخبار بورس
اخبار بیمه
اخبار اقتصاد کلان
تصویری


| نوع ارز | قیمت خرید | قیمت فروش |
|---|---|---|
| درهم | 697,170 | |
| دلار | - | 2,544,600 |
| لیر | 52,500 | |
| پوند | 3,388,900 | |
| یوان | 380,500 | |
| یورو | 2,897,700 |
| نوع سکه | قیمت خرید | قیمت فروش |
|---|---|---|
| سکه امامی | 2,600,100,000 | |
| سکه تمام | 2,520,850,000 | |
| سکه نیم | 1,350,000,000 |