

«یک ساختمانِ بهشدت مقاوم، در شهری که غرق میشود، امن نیست.» این عبارت، عصارهی چالش بزرگ صنعت بیمه در عصر تغییرات اقلیمی است. هنگامیکه ریسکهای محیطی مانند سیل و آتشسوزیهای جنگلی تشدید میشوند، مقاومسازیِ تکداراییها (تکساختمانها) دیگر تضمینکنندهی «بیمهپذیری» نیست. گزارش مجمع جهانی اقتصاد و شرکت «مارش»، با عبور از رویکرد «داراییمحور»، مفهومی جدید به نام «تابآوری محلی» را مطرح میکند؛ راهکاری که در آن، دولتها، بیمهگران، سرمایهگذاران و جوامع محلی برای محافظت از کل یک منطقه و زیرساختهای آن با یکدیگر متحد میشوند.


اخبار بانک
اخبار بورس
اخبار بیمه
اخبار اقتصاد کلان
تقویت بیمهپذیری: كتابچه راهنمای سرمایهگذاری برای ارتقای تابآوری محلی
تقویت بیمهپذیری: كتابچه راهنمای سرمایهگذاری برای ارتقای تابآوری محلی
به گزارش دیوان اقتصاد، گزارش حاضر به بررسی دقیق ریشههای بحران بیمهپذیری، گذار از داراییمحوری به تابآوری محلی و سازوکارهای تأمین مالی برای این هدف میپردازد. این سند با تکیه بر مطالعات موردی متعدد و پژوهشهای جهانی، به واکاوی الگوهای موفقِ مدیریت ریسک پرداخته و نقشهراهی عملیاتی برای ائتلاف ذینفعان جهت اجرای پروژههای تابآور تدوین میکند.
خلاصه مدیریتی
این راهنما نشان میدهد که نهادهای محلی، کسبوکارها، سرمایهگذاران، شرکتهای بیمه و جوامع محلی چگونه میتوانند با همکاری یکدیگر، ریسکهای فیزیکی[1] ناشی از حوادث طبیعی و شرایط حدی آبوهوایی[2] را بهتر مدیریت کنند. هدف از این همکاری، افزایش تابآوری محلی[3] و حفظ امکان دسترسی به پوشش بیمهای مناسب و مقرونبهصرفه است.
بیمهپذیری[4]، به معنایِ امکان تهیه پوشش بیمهای کافی با هزینهای قابلتحمل، تنها به میزان تابآوری یک ساختمان یا دارایی بستگی ندارد؛ بلکه شرایط مکانی که آن دارایی در آن قرار دارد نیز اهمیت فزایندهای پیدا کرده است. برای مقاومسازی ساختمانها و داراییها، معمولاً سرمایهگذاری و برنامهریزی صورت میپذیرد و نتایج آن هم ملموس است. اما تابآوری محلی هنوز بهاندازه کافی مورد توجه قرار نگرفته و برای آن سرمایهگذاری لازم انجام نشده است.
آمارها نشان میدهند که پرداختن به این موضوع، فوریت دارد. برآورد شرکت بیمه اتکایی سوئیسری[5] حاکی از آن است که خسارتهای بیمهشده ناشی از بلایای طبیعی[6] در جهان به ۱۴۸ میلیارد دلار میرسد. همچنین از سال ۲۰۲۰، این خسارتها هر سال بیش از ۱۰۰ میلیارد دلار بودهاند[7]. پیامدهای این روند را خانوارها، کسبوکارها و نهادهای مالی بهروشنی احساس میکنند: ارزش املاک کاهش مییابد و افراد ناچار میشوند بخش بیشتری از زیانها را شخصاً جبران کنند. در مقیاس جهانی، این روند میتواند اقتصاد و ثبات سیاسی را نیز تحت تأثیر قرار دهد.
در نهایت، این موضوع تنها مسئله مالی نیست؛ زندگی و معیشت مردم را هم تحت تأثیر قرار میدهد. به همین دلیل، باید در اولویت رهبران بخشهای عمومی و خصوصی باشد.
هیچ نهاد یا گروهی بهتنهایی نمیتواند این خطرها را مدیریت کند. همکاری گستردهای برای این کار، لازم است؛ از مهندسان، معماران، توسعهگران و ارائهدهندگان خدمات تابآوری گرفته تا کسبوکارها، دولتهای محلی، مالکان و مدیران دارایی و مالکان و بهرهبرداران زیرساختها، نظیر شرکتهای خدمات عمومی، بانکها و سرمایهگذاران، شرکتهای بیمه، ارائهدهندگان داده، سازمانهای جامعه مدنی و نهادهای ناظر و سیاستگذار در سطوح ملی و فراملی نیز باید در این همکاری نقش داشته باشند. این مجموعه از بازیگران، ذینفعان زنجیره ارزش املاک[8] را نیز در بر میگیرد.
این گزارش، با لحاظ چالشهای پیشروی این گروهها، چهار اقدام اصلی را پیشنهاد میکند:
1. شناخت بهتر ریسکها و مناطقِ در معرض آنها
تصمیمگیری درست به دادههای قابلاعتماد و تصویری مشترک از ریسک محلی[9] نیاز دارد. برای رسیدن به این هدف باید مدلهای ارزیابی ریسک، وضعیت تابآوری محلی را بهتر نشان دهند؛ دادهها میان نهادهای مختلف آسانتر به اشتراک گذاشته شوند؛ و پیامدهای عملی ریسکها برای کسبوکارها و خانوارها روشنتر شود.
2. فراهم آوردن منابع مالی برای تابآوری
برای آنکه سرمایهگذاری در تابآوری محلی برای سرمایهگذاران و سایر تأمینکنندگان مالی توجیهپذیر باشد، باید منافع و بازده آن بهروشنی سنجیده شود. از جمله اقدامات لازم میتوان به محاسبه بازده سرمایهگذاری (ROI)[10] در طرحهای تابآوری، جذب سرمایه بخش خصوصی و استفاده از بیمه برای تقسیم و تأمین مالیِ بخشی از خسارتهایِ ناشی از بلایا اشاره کرد.
3. سنجش و بهرسمیتشناسی ارزش تابآوری
شرکتهای بیمه، بانکها و سرمایهگذاران برای تصمیمگیری درباره پوشش بیمه، پرداخت تسهیلات یا سرمایهگذاری، به معیارهای روشن و قابلاعتمادی نیاز دارند. باید زبان و معیارهای مشترکی برای سنجش ارزش تابآوری ایجاد شود، تابآوری محلی بر پایه این معیارها به رسمیت شناخته شود و ارتباط آن با شرایط و نتایج بیمهای روشن باشد. این معیارها میتوانند در تصمیمهای مربوط به بیمهگری[11]، تأمین مالی و سرمایهگذاری به کار گرفته شوند.
4. بهرهبرداری از منافع مشترک
سرمایهگذاری در تابآوری معمولاً چندین فایده دارد؛ برای مثال، میتواند از خسارتهای مالی بکاهد و همزمان به حفظ کسبوکارها و معیشت مردم کمک کند. این منافع جانبی و مشترک[12] اگر بهدرستی شناسایی شوند و میان ذینفعان تقسیم شوند، توجیه اقتصادی برای سرمایهگذاری قویتر خواهند داشت. برای این کار باید سازوکارهای تصمیمگیری و همکاری تقویت شوند، بهویژه در مناطقی که ریسکها از مرزهای اداری فراتر میروند و ریسکهای فرامرزی[13] پدید میآورند. همچنین باید راههایی پیدا کرد تا این منافع به جریانهای درآمدی[14] پایدار تبدیل شوند.
کتابچه راهنمای حاضر صرفاً توصیههایی برای آینده ارائه نمیکند؛ بلکه از همه ذینفعان میخواهد دست به اقدام بزنند. ائتلافهای محلی میتوانند از پیشنهادهای آن، استفاده و در عمل آنها را بیازمایند، برنامههای موفق را گسترش دهند و مسئولیت اجرای آنها را بر عهده بگیرند. رهبران بخشهای مختلف نیز میتوانند با ارزیابی ریسکهای داراییمحور[15] و ریسکهای محلی، پیوستن به برنامههای موجود و تشکیل همکاریهای تازه، فشار بر بیمهپذیری را کاهش دهند و تابآوری محلی را تقویت کنند. باید از همین حالا، کار را شروع کرد.
مقدمه
این راهنما بر یک اصل ساده بنا شده است: با افزایش بسامد و شدت رخدادهای حدی آبوهوایی، مناطق مختلف جهان، نیازمند ظرفیت سازگاریِ بالاتری برای رویارویی با این ریسکها هستند.
با وجود آنکه تابآوری در سطح دارایی[16] غالباً سنجیده میشود، برای آن تأمین مالی صورت میگیرد و حتی برای آن، پاداش داده میشود، اما تابآوری محلی همچنان با کمبود سرمایهگذاری و بیتوجهی ساختاری، روبهرو است. پر کردن این شکاف به الگوهای نوینی از همکاری میان دولتها، کسبوکارها، سرمایهگذاران، شرکتهای بیمه و جوامع محلی نیاز دارد تا چالشِ اقدام جمعی برطرف شود. این راهنما بررسی میکند که چنین ائتلافهایی چگونه میتوانند ریسک را بهگونهای مدیریت کنند که به مرور زمان، تابآوری و بیمهپذیریِ مناطق به طور همزمان، ارتقا یابد.
بیمهپذیری؛ نشانگری از وضعیت مدیریت ریسک
بیمهپذیری - به معنای دسترسی به پوشش بیمهای کافی با قیمتی مقرونبهصرفه - در سالهای اخیر به سرتیتر خبرها تبدیل شده است[17]،[18]،[19]. برآوردها نشان میدهند، خسارتهای بیمهشده ناشی از بلایای طبیعی[20] در سطح جهان در سال ۲۰۲۵ به ۱۰۷ میلیارد دلار رسیده است. به گزارش شرکت بیمه اتکایی سوئیسری، روند سالانه خسارتهای بیمهشده بر حسب متغیرهای واقعی (با تعدیل تورم)، بهطور میانگین ۵ تا ۷ درصد رشد داشته و میزان خسارتها برای سال ۲۰۲۶ حدود ۱۴۸ میلیارد دلار برآورد شده است[21]. در برخی بازارهای املاک مسکونی، نظیرِ مناطقِ در معرض آتشسوزیهای جنگلی کالیفرنیا، این وضعیت خود را در قالب حقبیمههای سنگینتر، افزایش فرانشیزها[22]، شرایط محدودکننده در قراردادها، کاهش ظرفیت پذیرش ریسک و عدمتمدید بیمهنامهها نشان داده است. در ایالات متحده، میانگین پرداختی مالکان بابت بیمه املاک طی پنج سال گذشته در سطح ملی حدود ۷۰ درصد افزایش یافته و در استرالیا نیز تنها در سال ۲۰۲۵، میانگین حقبیمهها با رشدی نزدیک به ۱۴ درصد روبهرو بوده است[23]،[24]. هرچند سازوکار بازار بیمه املاک تجاری پیچیدگیهای بیشتری دارد[25]، اما واقعیت آن است که امروزه اهمیت دسترسی به بیمه با قیمت منطقی، بیش از هر زمان دیگری درک شده است.
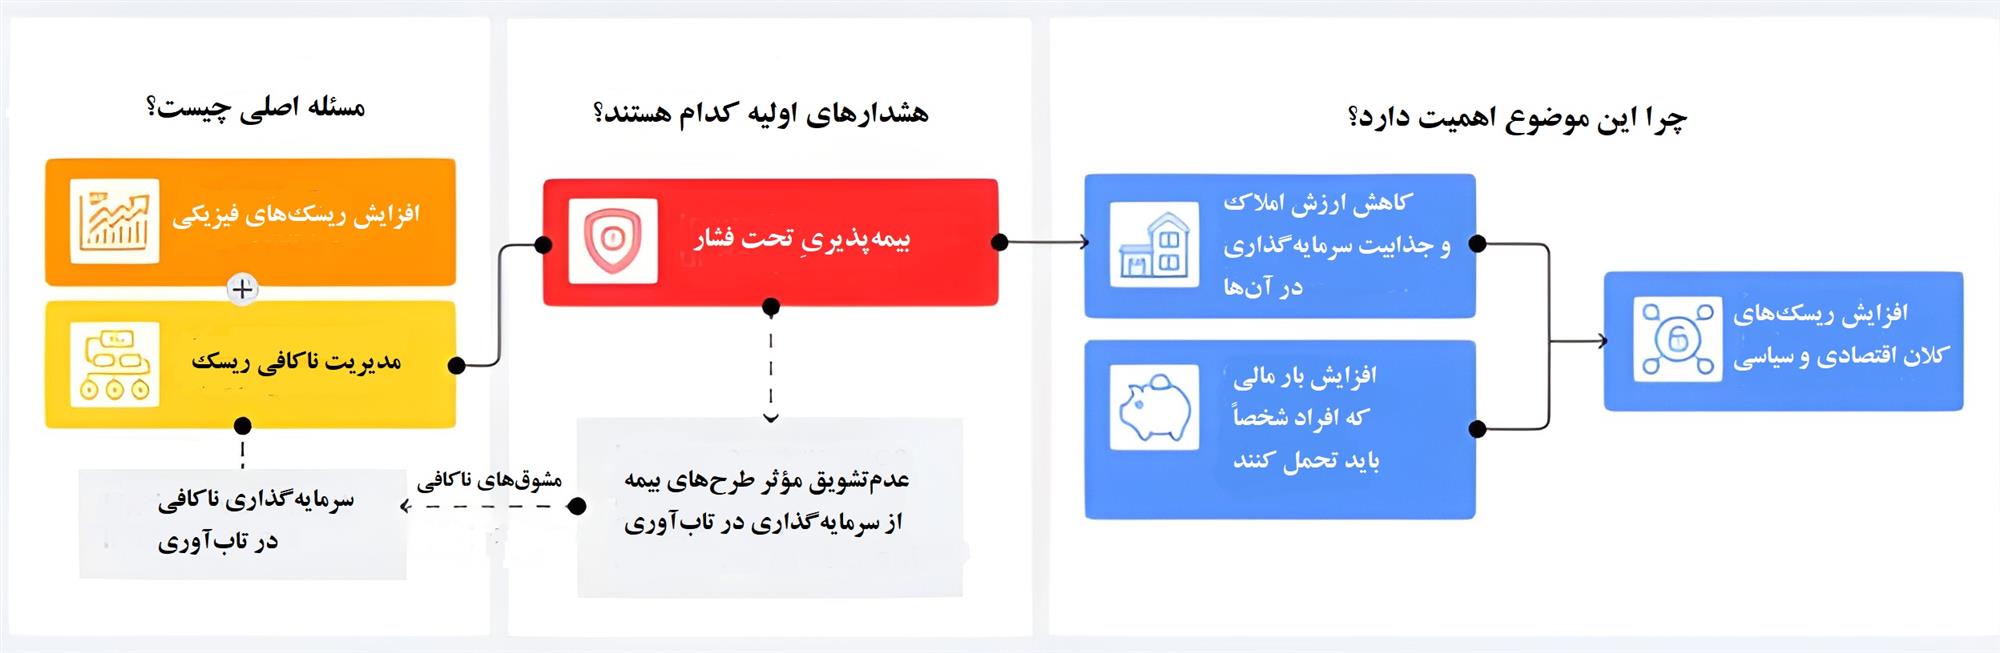
همانطور که مجمع جهانی اقتصاد (WEF) [26] در یکی از گزارشهای سیاستی اخیر خود تأکید کرد[27]، بحران کنونی بیش از آنکه بحران صنعت بیمه باشد، بحران مدیریت ریسک است و دامنه آن فراتر از این صنعت امتداد دارد. نرخ بیمه نهتنها از عوامل چرخهای و محرکهای بازار، بلکه از ماهیت خودِ ریسک یا همان «محرکهای ساختاری»[28] اثر میپذیرد[29]. در این میان، بیمهپذیری مانند «قناری در معدن زغالسنگ» عمل میکند؛ هشداری اولیه و مالی مبنی بر اینکه اقتصاد جهانی هنوز نتوانسته است ریسکهای فیزیکی را به شکلی بسنده، مدیریت کند. بیمهپذیری از مسیرهایی چون افت ارزش داراییها و افزایش بار مالی جبران خسارت بر دوش افراد، بر بازدهی سرمایهگذاریها اثر منفی میگذارد و همانطور که در «نمودار ۱» تبیین شده است، ریسکی کلان برای اقتصاد جهانی و ثبات سیاسی پدید میآورد. از همه مهمتر، این مسئله جنبهای اجتماعی دارد؛ زیرا افزایش میزان پذیرش مستقیم خسارت توسط اشخاص، مستقیماً زندگی و معیشت مردم را تحتالشعاع قرار میدهد. ازاینرو، توجه مدیران ارشد و سرمایهگذاران را در هر دو بخش دولتی و خصوصی میطلبد.
نمودار ۱: بیمهپذیری: نقطه ورود به چالش گستردهترِ مدیریت ریسک
منبع: مارش و مجمع جهانی اقتصاد.
بیمهپذیری پیامدی در مراحل بعدیِ افزایش ریسکهای بنیادین است؛ کاهش این فشار، به بهبود مدیریت ریسک در مناطق نیاز دارد.
حل ریشهای این معضل - یعنی مدیریت ناکافی ریسک - مستلزم نگاهی فراتر از جامعه بیمهگران است. عوامل متعددی بر ساخت مسکن استاندارد در مناطق پرریسک اثر میگذارند؛ عواملی چون مقررات آمایش سرزمین و ضوابط منطقهبندی شهری[30]، تصمیمهای مربوط به اعطای تسهیلات و سرمایهگذاری و الگوهای ساختوساز. از سوی دیگر، بیمه نمیتواند جایگزین کاهش ریسک شود. اثربخشترین رویکرد زمانی محقق میشود که اقدامات برای سازگاری[31] از پتانسیل بروز خسارت بکاهند و بیمه به ابزاری برای انتقال ریسکهای باقیمانده[32] تبدیل شود.
علاوه بر این، جامعه امروز در بند تصمیمات و سازههای گذشته گرفتار شده است؛ نزدیک به ۸۰ درصد از ساختمانهایی که در سال ۲۰۵۰ پابرجا خواهند بود، هماکنون ساخته شدهاند و بخش عمدهای از زیرساختها نیز بر اساس دادههای هواشناسی قدیمی و منسوخ بنا گردیدهاند[33]. بنابراین، اگرچه بیمه باید نقشآفرینی کند، اما به رویکردی جامعتر نیاز است. کانون توجه باید به سطوح بالادستی و تصمیمگیرندگانی معطوف شود که تعیین میکنند آیا جوامع، ساختمانها و پهنههای مکانی در گذر زمان به تابآوری پایدار و واقعی دست مییابند یا خیر.
تابآوری محلی: نقطه آغازی برای اقدام عملی
محلی که یک دارایی در آن مستقر است، ریسک کلی آن را به شکلی مستقیم تعیین میکند. «وابستگیهای محلی»[34] به شرایط و عوامل پیرامونی اشاره دارد که ریسک فیزیکی، تداوم عملیاتی[35] و توان بازیابی دارایی را شکل میدهند، اما کنترل آنها بهتنهایی در اختیار مالک دارایی نیست. این موارد میتوانند شامل زیرساختهای مجاور، سامانههای طبیعی و شرایط کاربری اراضی باشند.
برای برخی از داراییها، اقداماتی که میتوان صرفاً در سطح خودِ ملک یا مکان[36] انجام داد، اثربخشی محدودی دارند؛ زیرا کاهش ریسک دارایی تا حد زیادی وابسته به شرایط محیط پیرامونی آن است. به بیان دیگر، حتی اگر ساختمانی کاملاً مستحکم و ایمنسازی شده باشد، چنانچه زیرساختهای برونمکانی[37] - مانند شبکه هدایت آبهای سطحی و سیلاب - دچار نقص فنی شوند یا پوشش گیاهی اطراف به درستی مدیریت نشود، آن سازه همچنان در معرض آسیب و خطر خواهد بود.
امروزه، این قبیل مواجهههای محلی[38]، بهویژه در فرایند مکانیابی برای داراییهای ارزشمند و با عمر مفید طولانی، نقشی حیاتی در ارزیابی ریسک پیدا کردهاند. «مراکز داده»[39] نمونهای بارز از این دسته هستند؛ با توجه به حجم سرمایهگذاری، پیچیدگیهای فنی و افق بهرهبرداری چنددههای این مراکز، گنجاندن ملاحظات تابآوری محلی در فرآیند انتخاب سایت و توسعه پروژه از همان گامهای نخست، امری کاملاً ضروری است.
علاوه بر این، اهمیت تابآوری محلی فراتر از خسارتهای فیزیکی مستقیم است و هزینههای ناشی از وقفه در کسبوکار (BI) [40] را نیز در بر میگیرد؛ هزینههایی که اغلب بسیار سنگینتر از خسارتهای مستقیم ساختمانی هستند. آتشسوزی سال ۲۰۲۵ پالیسیدز[41] در کالیفرنیا گواه روشنی بر این واقعیت بود: کسبوکارهایی در مالیبو[42] که کاملاً از گزند شعلههای آتش در امان مانده بودند، با بسته شدن بزرگراه ساحلی و قطع ارتباط با مشتریان، طی پنج ماه با افت میانگین ۷۰ درصدی درآمد مواجه شدند[43].
در مجموع، شرایط برونمکانی که مختص به موقعیت استقرار دارایی است، در کنار شرایط درونمکانی (مربوط به خود دارایی)، میزان آسیبپذیری و در نتیجه پیامدهای بیمهای آن را رقم میزنند. بیمه ممکن است یک دارایی مشخص را تحت پوشش قرار دهد، اما میزان خسارت اغلب بر اساس شرایط محیط پیرامونی و مکانی تعیین میشود. «جدول ۱» تفاوتهای میان تابآوری در سطح دارایی و تابآوری محلی را روشن میسازد.
اگرچه بازارهای امروزی ارزش تابآوری ناشی از اقدامات محلی را اندازهگیری و کمیسازی میکنند، اما این برآوردها غالباً ایستا هستند؛ در حالی که خودِ ریسک، هویتی پویا دارد[44]،[45]. افزون بر این، در حالی که امروزه ائتلافهای گوناگونی برای ارتقای تابآوری در سطح داراییها شکل گرفتهاند، ایجاد ائتلافهایِ معطوف به تابآوری در سطح مکان، نیازمند هماهنگی میان بازیگران و ذینفعان بسیار گستردهتری است؛ و این راهنما، دقیقاً بر همین دست ائتلافها تمرکز دارد.
جدول ۱. مقایسه تابآوری در سطح دارایی و تابآوری محلی – نمونه اقدامات انجامشده
|
نمونه رخداد حدی آبوهوایی |
تابآوری در سطح دارایی |
تابآوری محلی |
|
بارندگی شدید |
افزایش تراز ارتفاعی ساختمان |
سامانههای هدایت و زهکشی آبهای سطحی شهری |
|
آتشسوزی جنگلی |
استفاده از مصالح مقاوم در برابر آتش |
مدیریت و پاکسازی پوشش گیاهی مجاور |
|
طغیان رودخانه |
نصب موانع و دیوارههای ضدسیل در محدوده ملک |
مدیریت حوضه آبخیز و دشتهای سیلابی |
|
خیزاب طوفانهای ساحلی |
پنجرههای کاملاً درزبندیشده و کرکرههای ضدطوفان |
احداث استحکامات ساحلی و حفظ موانع و سپرهای طبیعی |
ریسکهای محلی چه اثری بر پیامدهای بیمهای و غیربیمهای دارند؟
هنگامیکه شرایط محلی نامناسب باشد، پیامدها بسیار فراتر از خسارت فیزیکی و اختلال در فعالیت کسبوکارها میروند و کل اقتصاد را تحتتأثیر قرار میدهند. ممکن است کارگران نتوانند به محل کار رفتوآمد کنند، ساکنان خانهها به آب سالم دسترسی نداشته باشند و زنجیرههای تأمین مختل شوند. درمقابل، بهبود شرایط یک مکان میتواند مزایای چشمگیری در کاهش ریسک بلایا به همراه داشته باشد.
برای نمونه، سنگاپور از دهه ۱۹۷۰ در مسیر تبدیلشدن به «شهر اسفنجی»[46] گام برداشته است؛ شهری که آب را جذب و در خود نگه میدارد. این کار با سرمایهگذاری چنددههای در زهکشی و طراحی مبتنی بر طبیعت انجام شده است. نتیجه آن بوده که مساحت زمینهایِ در معرض سیل از حدود ۳۲۰۰ هکتار به کمتر از ۲۵ هکتار کاهش یافته است؛ یعنی کاهشی ۹۹ درصدی که در سطح محلی محقق شده است[47]،[48]،[49].
سرمایهگذاری در تابآوری محلی، منافعی فراتر از بیمه ایجاد میکند. «شهر اسفنجی» سنگاپور، افزون بر این، بخشی از راهبرد این کشور برای تأمین امنیت آبی است. برآورد میشود که استحکامات ساحلیِ شهر بَتِری پارک[50] در نیویورک، بهازای هر یک دلار سرمایهگذاری، حدود ۲٫۱۶ دلار بازده داشته باشند. این استحکامات همچنین از مشاغل، کسبوکارها و ارزش املاک در سراسر منهتن سفلی محافظت میکنند[51]. در منطقه سِوِن ولی[52] در انگلستان نیز، مدیریت طبیعی سیلاب به احیای رودخانهها و تنوع زیستی در حوضه آبخیز کمک میکند و همزمان خطر سیل را کاهش میدهد[53].
بهویژه برای شهرداریها، تابآوری محلی میتواند یکی از مؤثرترین سرمایهگذاریهای ممکن باشد. بااینحال، بازار همواره این ارزش را بهدرستی به رسمیت نمیشناسد یا برای آن پاداشی در نظر نمیگیرد. دادههای مربوط به ریسک محلی پراکندهاند، منافع سرمایهگذاری در تابآوری میان بازیگران مختلف توزیع میشود و هزینهها اغلب در آغاز کار متمرکز هستند. نتیجه، نوعی شکست بازار است: حتی در مواردی که توجیه اقتصادی بلندمدت، پذیرفتنی است، اما سرمایهگذاری در تابآوری، کمتر از میزان لازم انجام میشود و مشوقهای کافی برای آن وجود ندارد.
ساختار مابقی بخشهای این راهنما
این راهنما برای ائتلاف تدوین شده است؛ یعنی گروههایی که معمولاً از ذینفعان گوناگون تشکیل میشوند و میخواهند در تابآوری محلی سرمایهگذاری کنند و پیامدهای بیمهپذیری را بهبود بخشند. بخش اول، ذینفعان اصلی و چالشهای پیشِ روی آنها را معرفی میکند. بخش دوم، چهار اقدام کلیدی را شرح میدهد که این ائتلافها میتوانند انجام دهند. بخش سوم، اقدامات پیشنهادی را بر اساس نوع ذینفع خلاصه میکند و بخش چهارم، با فراخوانی برای اقدام به پایان میرسد.
این راهنما بهصورت بخشبندیشده و انعطافپذیر طراحی شده است؛ میتوانید مستقیماً به بخشی بروید که برایتان مرتبطتر است. در هر یک از زیربخشهای بخش دوم، اقدامات مرتبط را در کنار نمونههای موردی خواهید یافت. در بخش سوم نیز توصیهها بر اساس نوع ذینفع دستهبندی شدهاند.
۱. چالشهای پیشِ روی ذینفعان
این بخش به معرفی ذینفعان کلیدی که نیاز به اقدام دارند و همچنین چالشهای پیشِ روی آنها میپردازد و ضرورت همکاری میانبخشی را تبیین میکند.
ذینفعانی که در قالب ائتلافها فعالیت میکنند، در مسیر ایجاد و تقویت تابآوری محلی با مجموعهای از چالشها روبهرو هستند. «جدول ۲» نقشهای اصلی و چالشهای این ذینفعان را که از نتایج گفتگوها و کارگاه تخصصی در «هفته اقدام آبوهوایی لندن ۲۰۲۶»[54] استخراج شد، نشان میدهد. این چالشها به یکدیگر پیوند خوردهاند و نشاندهنده مسئلهای گستردهتر از جنس «اقدام جمعی» هستند: هیچ بازیگری بهتنهایی مالکیت انحصاری این موضوع را در اختیار ندارد و نمیتواند بهصورت انفرادی اقدامی مؤثر انجام دهد.
«پیمایش سازگاری اقلیمی ۲۰۲۶ مارش»[55] نیز این وابستگی متقابل را تأیید میکند: کسبوکارها ابتدا دولتها و نهادهای تنظیمگر (۳۱ درصد) و سپس سرمایهگذاران (۲۴ درصد) را بهعنوان طرفهای اصلی که باید وارد عمل شوند، معرفی کردهاند[56]. بنابراین، پاسخگویی به این چالشها نیازمند همکاری و همافزایی میان کلیه ذینفعان است (موضوعی که در بخش ۳ بیشتر به آن پرداخته میشود).
جدول ۲. ذینفعان، نقشها و چالشهای کلیدی آنها
|
ذینفع |
نقش |
چالشهای کلیدی |
|
بیمهگزاران (کسبوکارها، مالکان مسکونی) |
در اختیار داشتن داراییها و عملیاتی که مستقیماً در معرض ریسکهای فیزیکی محلی[57] قرار دارند. |
• ارزیابی آسیبپذیریهای کنونی • اعتمادسازی در ارتباط با بیمهگران، سرمایهگذاران و اعطاکنندگان تسهیلات |
|
ذینفعان زنجیره ارزش املاک (مهندسان، معماران، توسعهدهندگان، ارائهدهندگان خدمات تابآوری) |
شکلدهی به محل ساخت داراییها، نحوه تأمین مالی آنها و چگونگی جریان اطلاعات ریسک در معاملات ملکی. |
• گنجاندن مشخصات و الزامات تابآوری در شرح خدمات پروژهها • استانداردسازی سنجههای ریسک در ارزیابی محل و اراضی |
|
دولتهای محلی |
مدیریت سامانههای زهکشی و هدایت آب، کاربری اراضی، زیرساختها، مدیریت بحران و پاسخ اضطراری و سامانههایی که ریسک محلی را تعیین میکنند. |
• تقویت اشتراکگذاری دادهها میان بخشهای دولتی و خصوصی و تأمین مالی مشترک[58] • هماهنگی اقدامات برای ریسکهای فرامرزی |
|
مالکان و مدیران دارایی |
تخصیص سرمایه، تعیین ارزش داراییها و اثرگذاری بر تابآوری بلندمدت سبدهای سرمایهگذاری و پهنههای مکانی. |
• الزامکردن معیارهای تابآوری در تصمیمات اعطای وام و تملک داراییها • مشارکت در سازوکارهای تأمین مالی (نظیر «نواحی بهبود تابآوری») |
|
مالکان و بهرهبرداران زیرساخت (مانند شرکتهای خدمات عمومی، آب و برق) |
مالکیت یا بهرهبرداری از شبکههایی که شرایط آنها مستقیماً ریسک محلی را برای داراییهای مجاور تعیین میکند. |
• ادغام ارزیابی ریسک محلی در فرایند تصمیمگیریها • همراستاسازی اقدامات با اولویتهای جامعه محلی |
|
سرمایهگذاران و بانکها |
ارائه تأمین مالی بلندمدت که محل و شیوه ساخت و نگهداری داراییها را شکل میدهد. |
• قیمتگذاری ریسک محلی و تعدیل تحلیلهای اعتباری • طراحی ساختارهای تأمین مالی تابآوری و اعتبارسنجی منافع مشترک |
|
بیمهگران |
قیمتگذاری ریسک، ارائه پوشش بیمهای و هشدار درباره مناطقی که ریسک در آنها روبهافزایش است. |
• استفاده از محصولات مبتنی بر امتیاز ریسک[59] برای مقایسههای مکانی • آزمودن استانداردهای تابآوری جهت استفاده در تصمیمگیریهای قیمتگذاری |
|
تأمینکنندگان داده |
تولید دادههای مربوط به مخاطرات[60]، مواجهه[61] و آسیبپذیری[62] که مبنای ارزیابی ریسک هستند. |
• پر کردن شکاف دادههای محلی خرد[63] و دادههای برخط/بلادرنگ • توسعه سنجههای استاندارد و قالبهای دادهای با قابلیت تبادل و تعاملپذیری[64] |
|
سازمانهای جامعه مدنی |
نمایندگی جوامع محلی، اعتمادسازی، حمایت از اجرای محلی طرحها و شناسایی آسیبپذیریهای اجتماعی و منافع همافزا. |
• ارتقای آگاهی جامعه محلی • گرد هم آوردن گروهها برای اجرای اقدامات در سطح محلی |
|
نهادهای تنظیمگر و سیاستگذاران |
تدوین چارچوبهای مقرراتی و مشوقهایی که سرمایهگذاری در تابآوری را هدایت میکنند؛ تعیین انتظارات در زمینه افشای اطلاعات و مدیریت ریسک. |
• تشویق به افشای ریسک[65] و الزامیکردن استانداردها • ایجاد محیطهای آزمون تنظیمگری[66] و کارگروهها برای آزمودن اقدامات محلی |
۲. اقدامات مداخلهای برای ایجاد و تقویت تابآوری محلی
این بخش - شامل گردآوری دادههای بهتر برای تصمیمگیری درباره ریسک تا همراستاسازی قویتر انگیزهها - چهار اقدام مداخلهایِ اولویتدار را برای ارتقای تابآوری محلی ارائه میدهد.
تیم تدوین گزارش حاضر، چهار اقدام مداخلهای اولویتدار را شناسایی کرده است (جدول ۳ را ببینید):
- گردآوری دادههای بهینه برای تصمیمگیری درباره ریسک با هدف شکلدهی به یک دیدگاه مشترک و آماده تصمیمگیری از ریسک محلی.
- ارائه ساختارهای تأمین مالی که سرمایهگذاری در تابآوری محلی را توجیهپذیر و شدنی میسازد.
- تعیین معیارهای بهرسمیتشناسی (مانند سنجههایی) که بیمهگران، تسهیلاتدهندگان و سرمایهگذاران بتوانند هنگام تبدیل تابآوری به تصمیمات مربوط به بیمهگری، تأمین مالی و سرمایهگذاری، به آنها تکیه کنند.
- دستیابی به همراستاسازی قویتر انگیزهها بهطوریکه بتوان با محققساختن منافع مشترک بازیگران گوناگون، توجیه اقتصادی طرحهای تابآوری را تقویت کرد.
در هر اقدام، این بخش نمونههایی از راهکارهای نوظهور و حوزههایی را که نیازمند نوآوری بیشتر هستند، ارائه میدهد.
کتابچه راهنمای حاضر، عمدتاً مطالعات موردی در حوزه سیلاب (رودخانهای، ساحلی و بارندگی شدید) و آتشسوزی جنگلی را پوشش میدهد. این انتخاب سه دلیل اصلی دارد:
- نخست، این مخاطراتِ بیمهپذیر، خسارتهای بیمهشده چشمگیری ایجاد میکنند و فشار فزایندهای بر بیمه املاک در مناطق خاص وارد میسازند.
- دوم، هر یک از این مخاطرات بهشدت تحت تأثیر شرایط محلی قرار دارند: کاربری اراضی بالادست، سامانههای زهکشی و هدایت آب محلی، سازههای دفاع ساحلی و پوشش گیاهی پیرامونی، همگی خارج از محدوده و مرز هر دارایی قرار دارند.
- سوم، هر دوی این مخاطرات را میتوان بهطور ملموس و مؤثری از طریق برنامهریزی برای تابآوری که تمرکز اصلی این راهنماست، مدیریت و مهار کرد.
جدول ۳. مداخلات مرتبط و حوزههای اقدام
|
مداخلات مرتبط |
حوزههای اقدام |
|
۱. ترسیم و شفافسازی اولویتها دادهها برای تصمیمگیری درباره ریسک پهنههای مکانی تابآور |
الف. مدلهایی که تابآوری محلی را بازتاب میدهند: مدلهای مورداستفاده بیمهگران باید بهگونهای تنظیم شوند که تابآوری محلی را ذیلِ سناریوهای پویای آیندهنگر، کمیسازی کنند. بیمهگران و بیمهگزاران میتوانند با تأمینکنندگان داده و توسعهدهندگان مدل همکاری کنند تا اطمینان حاصل شود که اثر شرایط محلی بر تابآوری در سطح دارایی و جامعه بهشکلی دقیق منعکس میشود. ب. بسترهای اشتراکگذاری داده: ترتیبات بهبودیافته برای اشتراک دادهها، امکان درک بهتر وابستگیهای متقابل در سطح پهنه مکانی را برای تمام ذینفعان فراهم میسازد. پ. ملموس و مرئیسازی پیامدهای عملیاتی: کسبوکارها میتوانند ارزیابی کنند که شرایط پیرامونیِ مکان چگونه بر آسیبهای فیزیکی دارایی و نیز بر توقف عملیات و وقفه در کسبوکار اثر میگذارد. مالکان ساختمانهای مسکونی نیز میتوانند با دولت محلی و جامعه مدنی همکاری کنند تا اطمینان یابند پیامدها بر زندگی و معیشت ساکنان (مانند اختلال در تردد کاری کارکنان، دسترسی به خدمات اضطراری) بهخوبی شناسایی شده و کاهش مییابد. |
|
۲. پرداخت هزینههای تابآوری ساختارهای تأمین مالی که سرمایهگذاری را توجیهپذیر و شدنی میسازند |
الف. توجیهپذیر و سرمایهپذیر کردن طرحها: کمیسازی بازده سرمایهگذاری (ROI) تابآوری میتواند به ساخت و ارائه توجیه اقتصادیِ محکم برای سرمایهگذاریهای محلی کمک کند؛ سرمایهگذاریهایی که اغلب نیازمند سازوکارهای تأمین مالی نوآورانه هستند. ب. جذب و همافزایی سرمایه بخش خصوصی: تکمیل ساختار و لایههای سرمایه بخش خصوصی[67] با جلب مشارکت طیفی از بهرهمندان مانند اعطاکنندگان تسهیلات و سرمایهگذاران. پ. پوشش بیمهای طراحیشده برای جامعه محلی: استفاده از بیمه بهعنوان ابزاری برای تجمیع منابع مالی پوشش ریسک بلایا[68] و در سطح مکان، در شهرها و جوامع محلی. |
|
۳. مؤثر و ارزشآفرین ساختن تابآوری بهرسمیتشناسی و اعتباری که بیمهگران، اعطاکنندگان وام و سرمایهگذاران به آن اعتماد دارند |
الف. زبانی مشترک برای ارزش تابآوری: تدوین یک زبان مشترک در حوزه بیمهپذیری میتواند تضمین کند که اقدامات تابآوری با سنجههایی مستندسازی میشوند که مورد قبول و تأیید همه طرفهاست. ب. بهرسمیتشناسی در سطح پهنه مکانی: منطق بهرسمیتشناسی در سطح مکان ساده است؛ یعنی تعریف سنجهها، گواهینامهها یا استانداردهای مشترکی که در سراسر زنجیره ارزش بهرسمیت شناخته شوند. پ. تبدیل رسمیتشناسی به پیامدها و نتایج بیمهای: پیوندهای میان تابآوری محلی و نتایج بیمهای در حال شکلگیری است و میتواند در قالبهای گوناگونی نظیر بهبود شرایط و مفاد بیمهنامه پدیدار شود. |
|
۴. محققساختن منافع مشترک همراستاسازی انگیزهها در سراسر زیستبوم ریسک |
الف. بهرسمیتشناسی منافع مشترک برای تقویت توجیه اقتصادی تابآوری: در شرایطی که بازده مالی سرمایهگذاری بهتنهایی توجیه کافی و قانعکنندهای فراهم نمیسازد، شناسایی و بهرسمیتشناسی منافع مشترک میتواند این شکاف را پر کند. ب. تقویت حکمرانی پیرامون ریسکهای فرامرزی: برای بهرهبرداری از منافع مشترک در گستره مرزهای جغرافیایی و اداری، ایجاد ساختارهای حکمرانی قدرتمند ضروری است. پ. تبدیل منافع مشترک به جریانهای درآمدی ملموس: منافع مشترک باید به جریانهای درآمدی[69] وواقعی، ملموس و قابلوصول تبدیل و از آن محل جذب شوند. |
۱.۲
اقدام اول: ترسیم و شفافسازی اولویتها (دادههای پشتیبان تصمیمگیری درباره ریسک برای پهنههای مکانی تابآور)
این اقدام در جایگاه نخست قرار گرفته، چون کل زیستبوم به آن وابسته است. مسئله این نیست که ریسک محلی را نمیتوان کمیسازی کرد؛ مسئله آن است که این ریسک بهصورت یکدست ارزیابی نمیشود. دادهها پراکندهاند: نقشههای مخاطرات نزد نهادهای ملی است، سوابق زهکشی در اختیار شهرداریهاست، اطلاعات خسارتها نزد بیمهگران نگهداری میشود و دادههای مربوط به مواجهه عملیاتی در اختیار کسبوکارهاست.
هرچند برخی دادههای محلی در مدلهای فاجعه[70] وگنجانده شدهاند، دقت و جزئیاتی که اقدامات تابآوری با آنها منعکس میشوند، تفاوت زیادی دارد. در نتیجه، دیدگاه مشترکی درباره ریسک وجود ندارد: ممکن است وامدهنده ریسک یک دارایی را پایین ارزیابی کند، درحالیکه بیمهگر آن را پرریسک بداند و سرمایهگذار اصلاً رتبهای برای آن در نظر نگرفته باشد. بدون دیدگاهی مشترک درباره ریسک، ذینفعان نمیتوانند درباره اقدامات تابآوری لازم یا ارزش آنها به توافق برسند. برای مثال، اگر بیمهگر نداند که یک طرح طبیعیِ مدیریت سیلاب از ملکی محافظت میکند، ممکن است اثر این سرمایهگذاری در نتایج بیمهای بهرسمیت شناخته نشود.
برای پرداختن به این مسئله، باید در سه حوزه بههمپیوسته پیشرفت کرد: توسعه مدلهایی برای کمیسازی تابآوری محلی، بهبود سازوکارهای اشتراکگذاری داده میان ذینفعان و آشکارترکردن نهفقط خسارتهای وارده به املاک، بلکه پیامدهای عملیاتی احتمالی آنها. کمیسازی این پیامدها میتواند به شکلگیری توجیه اقتصادیِ اقدام کمک کند. برای هر یک از این حوزهها، گزارش نمونههایی از اقداماتی را که در حال شکلگیریاند و نیز زمینههایی را که به نوآوری بیشتر نیاز دارند، ارائه میکند.
حوزه اقدام ۱- الف: مدلهایی که تابآوری محلی را بازتاب میدهند
مدلهای فاجعه، دریچهای هستند که بیمهگران از طریق آن یک مکان را ارزیابی میکنند. بااینحال، دو چالش اصلی وجود دارد. نخست، درحالیکه بیشتر مدلها سیستمهای دفاعی با مقیاس گسترده، مانند سیلبندهای رودخانهای و سامانههای دیوار ساحلیِ مقابله با سیلاب را در نظر میگیرند، شمار اندکی از آنها اقدامات در مقیاس جامعه یا راهکارهای طبیعتمحور را بهدرستی بازتاب میدهند. دوم، این سنجههای تابآوری محلی ایستا هستند، حالآنکه ریسک اقلیمی ماهیتی پویا دارد؛ این تفاوت هنوز در ارزیابی ریسک یا قیمتگذاری، بهشکلی یکدست لحاظ نمیشود. تا زمانی که این وضعیت تغییر نکند، سرمایهگذاری در تابآوریِ یک مکان نمیتواند بهطور کامل در قیمت بیمه بهرسمیت شناخته شود.
چه اقداماتی در حال شکلگیری است؟
در پارادایسِ کالیفرنیا[71]، ائتلافی برای پرداختن به چالش نخست شکل گرفت. این ائتلاف تلاش کرد ارزش یک اقدام طبیعتمحور را با گنجاندن آن در سنجههایی که بیمهگران برای تصمیمگیری به کار میبرند، نشان دهد: میانگین خسارتهای سالانه.
|
مطالعه موردی ۱ گنجاندن نوارهای حائلِ آتشسوزی جنگلی در مدلهایی که بیمهگران به کار میبرند ایالات متحده | آتشسوزی جنگلی | مناطق حومهای نیمهروستایی، املاک مسکونی آتشسوزی کمپ در سال ۲۰۱۸، جان ۸۵ نفر را گرفت و ۹۰ تا ۹۵ درصد ساختمانهای پارادایسِ کالیفرنیا، از جمله ۱۱ هزار خانه، را ویران کرد. این آتشسوزی در مجموع ۱۶٫۵ میلیارد دلار خسارت به بار آورد که ۱۲٫۵ میلیارد دلار آن خسارت بیمهشده بود21؛ در آن سال، این حادثه پرهزینهترین فاجعه در جهان به شمار میرفت. بیمهگران با عقبنشینی از بازار واکنش نشان دادند؛ بهطوریکه عدمتمدید بیمهنامهها در کالیفرنیا فقط در سال ۲۰۱۹، ۳۱ درصد افزایش یافت. این عقبنشینی صرفاً نشاندهنده ناکامی در قیمتگذاری نبود؛ بلکه حاکی از آن بود که بازار ابزارهای لازم برای ارزیابی اینکه کدام املاک را میتوان تابآورتر کرد و کدام را نه، در اختیار نداشت. سازمان حفاظت از طبیعت[72]، با همکاری شرکت کارگزاری اتکایی مارش ری[73]، دادههای جزئیتری درباره پارادایس گردآوری کرد: از جمله اینکه کدام خانهها ویران شده بودند، مرز املاک بر اساس سوابق عمومی کجا قرار داشت و بازسازی خانهها چقدر هزینه داشت. آنها این دادهها را وارد مدل قیمتگذاری بیمه کردند و سپس بررسی کردند اگر فضاهای سبز و پارکهایی در حاشیه شهر افزوده میشد که برای کندکردن گسترش آتش طراحی شده بودند، چه اتفاقی میافتاد. نتایج چنین بود:
این تحلیل نشان میدهد که گنجاندن اقدامهای تابآوری محلی در مدلهای بیمهگران میتواند منافع آنها را در کاهش ریسک کمیسازی کند و بازدهی قابلاندازهگیری برای سرمایهگذاری در تابآوری به دست دهد. |
بنابراین، توانمندی فنی برای لحاظ تابآوری محلی در مدلسازی وجود دارد. آنچه کاربرد آن را محدود میکند، ناتوانی فنی نیست؛ بلکه عدم تداوم تقاضا و ناپختگیِ شواهد و پایگاههای تجربی در بافتهای مختلف است. این نکته نشاندهنده ضرورت ایفای نقش از سوی نوآوریهای بازار در کنار ارائهدهندگان داده و نیز سیاستگذاریهای عمومی است. برای نمونه، قانون اچ.بی ۱۱۸۲[74] کلرادو که در سال ۲۰۲۵ به تصویب رسید، بیمهگران را ملزم میکند تا اقدامات کاهنده ریسک در مقیاس ملک، جامعه محلی و پهنه سرزمینی را در تصمیمگیری درخصوص «قیمتگذاری» و نیز «پوشش بیمهای» لحاظ کنند؛ این قانون الگویی به شمار میرود که سایر حوزههای قضایی نیز میتوانند برای ترغیب چنین رفتاری از آن بهره بگیرند22.
حوزههای نیازمند نوآوری
- روششناسی متناسب با تصمیم موردنظر: مشابه بهبودهای حاصلشده در مدلهای فاجعه (CAT)[75]، روشهای ارزیابی ریسک محلی نیز میتوانند در سراسر زنجیره ارزش املاک ارتقا یابند. این ارتقا شامل ارزیابیِ اتکاپذیرِ ریسک محلی برای مدیران دارایی ــ با در نظر گرفتن بیمهپذیری بهعنوان یکی از نشانگرهای ریسک بنیادین ــ و تحلیلهای اعتباریِ تعدیلشده براساس تابآوری برای بانکهاست. همکاری نزدیک میان این بازیگران برای ایجاد یکدستی و یکپارچگی در کل زنجیره ارزش املاک ضروری است (اقدام ۲).
- شفافیت درباره کاربردها و محدودیتهای مدلها: بازیگران به راهنمایی روشنی نیاز دارند تا بدانند کدام مدلها و روشها برای تصمیمهای خاص مناسب هستند. مدلهای اقلیمی و مدلهای فاجعه، اهدافی مکمل اما متمایز دارند: غربالگریِ مخاطرات در سطح پورتفو، ارزیابی اثرات مالی در دورههای بازگشتِ مختلف و اتخاذ تصمیمهای مرتبط با قیمتگذاری یا بیمهگری. بااینحال، این مدلها برای تصمیمگیری درباره تابآوری در سطح مکانی (پروژه/محل ملک) یا در مقیاس محلی طراحی نشدهاند و این امر نیازمند تحلیلهای مهندسی است. استفاده از مدلهای فاجعه و اقلیمی برای بررسی تابآوری در سطح سایت، پاسخهایی با ضریب اطمینان بالا اما «نادرست» تولید میکند. کاربران به راهنمایی دقیقی نیاز دارند تا مشخص شود چه ابزاری برای چه تصمیمی مناسب است: مدلها برای غربالگری مالی و مخاطرات در سطح پورتفوی و تحلیلهای مهندسی برای بررسی گزینههای تابآوری.
حوزه اقدام ۱- ب: بسترهای مشترک داده
حتی اگر مدلها امکان لحاظکردن تابآوری محلی را داشته باشند، همچنان به دادههایی وابستهاند که هیچ نهادی بهتنهایی مالک تمام آنها نیست. نقشههای مخاطرات، سوابق خسارتها، اطلاعات زیرساختها، ضوابط شهرسازی، جزئیات طراحی ساختمان و دادههای مربوط به مواجهه در اختیار نهادهای گوناگونی قرار دارند و هر یک تنها بخشی از تصویر کلی را میبینند.
چه اقداماتی در حال شکلگیری است؟
هرگاه بیمهگران، دولت و کل زنجیره ارزش، دادههای مخاطرات، خسارتها، زیرساخت و مواجهه را به اشتراک بگذارند، کلیه ذینفعان میتوانند درک بهتری از ریسک پیدا کنند. تجربه ایرلند نشان میدهد چرا به چنین رویکردی نیاز است و نیز ابعاد گستردهتر آن را روشن میسازد.
|
مطالعه موردی ۲ طراحی بستر ملی دادههای ریسک سیلاب ایرلند | سیلاب | مناطق پرریسک سیلخیز، انواع املاک سیل، پرهزینهترین مخاطره[76] در ایرلند محسوب میشود و رویدادهای اخیر در این کشور، بیش از ۸۰۰ میلیون یورو (۹۳۴ میلیون دلار) خسارت به بار آوردهاند. ضریب نفوذ بیمه منازل مسکونی در این کشور بالاست (حدود ۹۸ درصد خانهها تحت پوشش بیمهاند)23، اما پوشش سیل از این قاعده مستثناست. بیمهگران بر اساس دادههای محلی خام و غیراختصاصی، کل محلهها را «بیمهناپذیر» دستهبندی کردند؛ همانگونه که یکی از کمیتههای پارلمانی بیان کرد: «امکان دریافت بیمه سیل برای مسکنی در فاصله ۱۰۰ متری رودخانه وجود ندارد، حتی اگر آپارتمانی در ارتفاع ۱۰۰ فوتی (طبقات بالای) زمین باشد.»²⁴ دولت اقدام به ساخت سازههای دفاعی در برابر سیل کرد، اما بیمهگران راهکار قابلاتکایی برای اعتبارسنجیِ استانداردها یا اثربخشی این دفاعها نداشتند و در نتیجه، اثر آنها را در دادههای قیمتگذاری خود منعکس نمیکردند. توافقنامه سال ۲۰۱۴ میان دولت و صنعت بیمه قرار بود این مشکل را حل کند، اما در عمل تأثیر ناچیزی داشت. نتیجه این بود: دولت در حفاظت سرمایهگذاری میکرد و مالکان منازل نفعی از آن نمیدیدند. مؤسسه تحقیقاتی گرانتام[77] در مدرسه اقتصاد و علوم سیاسی لندن (LSE)[78]، بستر ملی دادههای ریسک سیلاب را برای ایرلند پیشنهاد داد که در آن همه طرفها اطلاعات خود را به اشتراک بگذارند و به آنچه نیاز دارند دسترسی پیدا کنند:
بسترهای مشابهی در حال حاضر در نقاط دیگر فعال هستند: اتریش، آلمان، استرالیا و فرانسه همگی سامانههای ملی دادههای سیلاب را اداره میکنند که بیمهگران در قیمتگذاری از آنها بهره میبرند. نسخه پیشنهادیِ ایرلند با پیوند کل «زنجیره ارزش املاک» در یک نقطه، فراتر از این الگوها عمل خواهد کرد. هرچند این پیشنهاد از حمایتهای نهادیِ نوظهور برخوردار شده است اما برای عملیاتیسازی این بستر به مشوقهای بیشتری نیاز است. این طرح نوآوریهای مرتبطی را نیز سبب شده است: در سال ۲۰۲۶، آزمایشگاه لویدز[80] با وزارت دارایی ایرلند در قالب یک برنامه اختصاصیِ تابآوری در برابر سیل همکاری کرد و چندین استارتاپ به توسعه دادههای بهبودیافته تابآوری در برابر سیل پرداختند. گام بعدی، به اشتراکگذاری این دادههاست[81]. |
حوزههای نیازمند نوآوری
اشتراکگذاری دادهها به زیرساخت مشترک و قالبهای استاندارد نیاز دارد: در سراسر زنجیره ارزش املاک، باید دادهها در مقیاس محلی و جزئی به اشتراک گذاشته شوند. دو مسیر مکمل برای همراستاسازی در حال شکلگیری است: بسترهای باز که دادههای پایه یکسانی را در اختیار کلیه ذینفعان میگذارند و استانداردهای مشترکی که دادههای اختصاصی را حتی در مواردی که امکان اشتراکگذاریشان وجود ندارد، قابلمقایسه میکنند. برای نمونه، بسترهای بازی مانند رزیلینس آرک[82] در حال کاهش این شکاف هستند و راهی رایگان و شفاف در اختیار کسبوکارها میگذارند تا میزان مواجهه خود و آثار عملیاتی مخاطرات مختلف را در مناطق گوناگون ارزیابی کنند؛ به این ترتیب، خسارتهایِ فاقد آسیب فیزیکی نیز در تصمیمهای کسبوکار لحاظ میشوند. همکاری با سازمانهایی مانند طرح افشای کربن (CDP)[83]، که چارچوبهای افشای اطلاعات خود را برای لحاظ ریسکهای آبوهوایی حدی و سنجههای تابآوری بهبود میبخشد، همسویی گستردهتری برای تعاریف و قالبها، ممکن میسازد[84]،[85].
حاکمیت روشن، بهروزرسانی و استانداردهای مشترک برای مجموعهدادههای حیاتی: سیاستگذاران و نهادهای تنظیمگر میتوانند بر این موضوع نظارت کنند که چه کسانی مالک مجموعهدادههای حیاتیهستند، آنها را بهروزرسانی و اعتبارسنجی میکنند و به آنها دسترسی دارند؛ همچنین میتوانند درباره کاربرد مناسب این دادهها راهنمایی ارائه دهند. برای مثال، نقشههای مخاطرات دولتی اغلب برای شناسایی تهدیدهای جانی تهیه میشوند، نه برآورد خسارت به املاک؛ بنابراین استفاده از آنها برای قیمتگذاری بیمه میتواند به نتایج گمراهکنندهای بینجامد. ممکن است این نقشهها بهروز هم نباشند؛ موضوعی که نیاز به دادههای آیندهنگر درباره مخاطرات را پررنگتر میکند. با این حال، یک تنش ساختاری همچنان پابرجاست: بازیگرانی که جزئیترین دادههای مربوط به مطالبات خسارت و زیانها را در اختیار دارند، از آن دادهها مزیت رقابتی به دست آوردهاند و این بهاشتراکگذاری میتواند ریسکهای تجاری و حقوقی واقعی برای آنها ایجاد کند. اگر این بازیگران مشارکت نکنند، بسترهای مشترک ممکن است ناچار شوند به دادههای عمومیِ کمدقتتر و بهروزتر، متکی بمانند. پیشرفت در این زمینه مستلزم آن است که بیمهگران اتکایی و عرضهکنندگان مدلهای فاجعه بر سر استانداردهای مشترکی توافق کنند تا چگونگی بازتاب تابآوری محلی در مجموعهدادههای کلیدی روشن شود.
حوزه اقدام ۱- پ:
آشکارسازی آثار عملیاتی از طریق مدلسازی بهتر وقفه در کسبوکار
خسارت فیزیکی تنها بخشی از هر زیان به شمار میرود؛ اختلال عملیاتیِ پس از آن معمولاً دامنهای گستردهتر دارد و شناخت بسیار کمتری از آن وجود دارد. این موضوع بهویژه برای بنگاههای کوچک و متوسط (SMEs)[86] که ممکن است پیامدهای عملیاتی برای آنها شدید باشد، صادق است. هرچند سازمانها در حال ارتقای سطح پیچیدگی و دقت تحلیلِ ریسک در سطح دارایی[87] و مدیریت آن هستند، اما همچنان وقفه در کسبوکار را کمتر از حد لازم لحاظ میکنند. پیمایش سازگاری اقلیمی شرکت مارش در سال ۲۰۲۵[88] نشان داد که ۷۴ درصد از کسبوکارها خسارتهای فیزیکی دارایی یا اختلال ناشی از آبوهوای حدی را تجربه کردهاند؛ با این حال، تنها ۴۵ درصد از آنها در حال ارزیابی آثار آتی آبوهوای حدی بر وابستگیهای خود به زیرساختهای حیاتی[89] هستند. شکاف میان تجربه اختلال و برنامهریزی برای آن همچنان چشمگیر است[90].
چه اقداماتی در حال شکلگیری است؟
اگرچه ارزیابی وقفه در کسبوکار هنوز در میان تمامی بنگاهها بهصورت نظاممند انجام نمیشود، اما یک طبقه از داراییها که این موضوع در آن بیش از پیش مورد توجه قرار گرفته است، «مراکز داده»[91] است. همزمان با گسترش ساخت مراکز داده برای پاسخگویی به تقاضای فزاینده دیجیتال، این فرصت فراهم شده است تا ارزیابیهای محلی[92] برای مکانیابی سایت و در تحلیل وقفه در کسبوکار ادغام شوند.
|
مطالعه موردی ۳ کمّیسازی وقفه در کسبوکار برای مراکز داده ایالات متحده | توفندها و سیلاب | مناطق حاشیهشهری، مراکز داده تجاری مراکز داده با یک الزام حیاتی روبهرو هستند: ارائه بیوقفه خدمات. ارزیابی خسارت فیزیکی به تأسیسات، تنها بخشی از ریسک را نشان میدهد. زیانهای ناشی از وقفه در کسبوکار میتوانند بسیار بیشتر از هزینه تعمیرات باشند؛ و اگر عامل اختلال در بیرون از خود تأسیسات قرار داشته باشد، ارزیابیهای متعارف خسارت ممکن است اصلاً زیانی را ثبت نکنند. یک مرکز داده را میتوان بر پایه بالاترین استانداردها ساخت، اما همچنان به محیط پیرامون خود وابسته است: برق شبکه، آب موردنیاز برای خنکسازی، دسترسی حملونقل و اتصال شبکه؛ عواملی که همگی بیرون از مرزهای تأسیسات قرار دارند[93]. یک شرکت فناوری با سبد داراییهایی به ارزش بیش از ۱۰۰ میلیارد دلار در ایالات متحده، از یک شرکت مشاوره خواست ریسک آبوهوای حدی را در داراییهای جهانی خود ارزیابی کند؛ با تمرکز ویژه بر مراکز داده، با هدف گزارشدهی اقلیمی و درعینحال برای کمک به تصمیمگیریهای آتی جهت سرمایهگذاری. یافتهها نشان دادند که سیلاب مهمترین عامل افزایش ارزش در معرض ریسک[94] است و به تعیین اولویتهای کاهش ریسک و معیارهای ساخت تأسیسات آینده کمک میکند. این تحلیل نشان میدهد ارزیابی وقفه در کسبوکار در مرحله انتخاب سایت چه ارزشی دارد؛ در این مرحله، شرایط محلی همچنان میتوانند بر تصمیم ساختوساز اثر بگذارند، نه آنکه صرفاً بهعنوان معیاری برای تأیید آن بهکار روند. |
حوزههای نیازمند نوآوری
پایشی همگام با تغییر شرایط: پایش ریسک باید پویاتر شود. نشانههای اولیه از چگونگی تحقق این امر از سوی مجموعهای از شرکتهای نوپا در حال ظهور است. بهعنوان نمونه، یک استارتاپ از تصاویر و ویدیوهای موجود دوربینهای داشبورد خودروها[95]، دوربینهای مداربسته[96] و پهپادها استفاده میکند تا تصویری پیوسته بهروزشونده از وضعیت جادهها، سیستمهای زهکشی و تأسیسات شهری ارائه کند؛ امری که به بیمهگران اطلاعاتی نزدیک به زمان واقعی[97] درباره فرسودگی زیرساختها ارائه میدهد که با ریسک خسارت همبستگی دارد. نمونه آغازین دیگر، بنسازه «پلین سایت»[98] است که میکوشد راهکارهای طبیعتمحور برای مهار سیلاب، مانند زهکشی پایدار[99]، را در فرآیند بیمه املاک بگنجاند؛ بهگونهای که طرحهای انطباق و سازگاری در پیشفاکتور حقبیمه[100] نمود داشته باشند. این نمونهها هنوز در مراحل اولیه قرار دارند، اما جهتگیری کلی و گستردهتر، این مسیر را نشان میدهند[101].
ابزارهای قابلاستفاده برای غیرمتخصصان: ابزارهای تصمیمگیری که خروجیهای فنی را به اقدامهای عملی برای کاربران غیرفنی، مانند بنگاههای کوچک و متوسط، تبدیل میکنند، از اهمیتی همتراز برخوردارند. این امر مستلزم همکاری با دولتهای محلی و سازمانهای جامعه مدنی است؛ نهادهایی که میتوانند ابزارهایی با دسترسی آزاد[102] و متناسب با جغرافیای خاص هر منطقه ارائه دهند. یک نمونه از این دست، بنسازهای است که دادههای شفاف شهرداری و دولت پیرامون تابآوری محلی را فراهم میکند و هماکنون مرحله آزمایشی خود را با همکاری یک تأمینکننده دادههای ریسک محلی و «مؤسسه زمینهای شهری»[103] سپری میکند. ابتکارات دولتی مانند «ابزار تحلیل و برنامهریزی تابآوری» متعلق به آژانس فدرال مدیریت بحران آمریکا (FEMA)[104] نیز بهطور مشابه دادههایی کلان و در دسترس عموم را ارائه میدهند[105].
آشکارسازی زیانهای غیرمستقیم (زیانهای بدون خسارت فیزیکی): چارچوبهای کنونی بر خسارت فیزیکی و وقفه در کسبوکار تمرکز دارند، اما پیامدهای اقتصادی گستردهتر اغلب عمیقتر بوده و بدون پوشش بیمهای باقی میمانند. پژوهشهای انجامشده درباره سیلابهای سال ۲۰۲۱ در بلژیک نشان داد که گرچه ۳ هزار بنگاه بهطور مستقیم آسیب دیدند، اما حدود ۱۱ هزار خریدار بالادستی با افت مداوم فروش تا سه فصل مالی روبهرو شدند؛ خسارتهایی که هرگز در قالب پروندههای خسارت بیمهای ظاهر نشدند. توسعه ابزارهایی که وابستگیهای زنجیره تأمین، اختلال در داراییهای خطی (مانند لولههای فاضلاب و شبکههای توزیع برق) و آثار هزینههای تأمین مالی را در کنار ریسک فیزیکی مدلسازی میکنند، برای آشکار ساختن کامل توجیه کسبوکاری[106] تابآوری محلی ضروری است[107].
دادههای بهتر بهخودیخود ریسک را کاهش نمیدهند، اما بسترساز گامهای بعدی هستند از جمله: اولویتبندی سرمایهگذاری، ایجاد ارزیابیهای قابلاعتماد و پاداشدهی به تابآوری از طریق انتقال ریسک. اقدام بعدی بر همین پایه بنا میشود.
۲.۲
اقدام دوم: تأمین مالی تابآوری (سازوکارهای مالی توجیهپذیر برای سرمایهگذاری)
این بخش به هسته مرکزی مسئله «سواری رایگان»[108] میپردازد: تأمین مالی و چگونگی توجیه اقتصادی سرمایهگذاری.
ارزش سرمایهگذاری در تابآوری بسیار فراتر از خسارتهای پیشگیریشده به املاک است. این ارزش، زیانهای اقتصادی گستردهتری را هم دربرمیگیرد که در قیمتها منعکس نمیشوند؛ مانند هزینههای درمانیِ پیشگیریشده یا هزینههای ناشی از اختلال در حملونقل که با جلوگیری از آنها، از آسیبدیدن کارگران و ساکنان جلوگیری میشود. از حفظ ارزش املاک گرفته تا منافع مشترک که در بخش ۴.۲ شرح داده شدهاند از جمله تنوع زیستی و امنیت ملی، توجیه اقتصادی تابآوری بهخوبی مستند شده است. پژوهشها نشان میدهند که هر یک دلار سرمایهگذاری در سازگاری و تابآوری، بین ۲ تا ۱۰ دلار منفعت ایجاد میکند. همچنین، تحلیل تازهای از ۳۲۰ مورد سرمایهگذاری در ۱۲ کشور، بازدهی بیش از ۱۰ دلار را طی یک دوره ۱۰ساله برآورد کرده است. نکته مهم آنکه بخش چشمگیری از این ارزش، چه فاجعهای رخ دهد و چه اتفاقی نیفتد، ایجاد میشود[109]،[110].
بااینحال، چالش سواری رایگان نه خودِ بازده، بلکه چگونگی بهرهمندی از آن است. منافع میان مالکان خانه، کسبوکارها، بیمهگران، وامدهندگان و دولتها توزیع میشود و در طول دههها تحقق مییابد؛ درحالیکه هزینهها متمرکز و فوری هستند. کسانی که هزینه را میپردازند بهندرت میتوانند بخش عمده ارزشی را که ایجاد میکنند، به دست آورند. برای حل این مسئله، به ساختارهای تأمین مالی نیاز است که ذینفعان سرمایهگذاری را گرد هم آورند و آنان را به ابزارهای تأمین مالیِ آن پیوند دهند.
حوزه اقدام ۲ - الف: سرمایهپذیرکردن طرحها
نخستین مانع آن است که تابآوری بهسادگی بهعنوان پیشنهادی سرمایهپذیر، مطرح نمیشود. ارزش آن واقعی است، اما میان طرفهای متعدد پراکنده شده و طی سالهای متمادی تحقق مییابد.
چه اقداماتی در حال شکلگیری است؟
پیش از آنکه سرمایه به جریان بیفتد، باید ارزش پراکنده تابآوری، شناسایی و تجمیع شود. سازوکارهای این کار متنوع هستند. «مناطق ارتقای تابآوری»[111] که در ایالتهایی مانند کنتیکت[112] در آمریکا در حال شکلگیری هستند، محدودهای مشخص را دربرمیگیرند تا افزایش ارزش املاک و گسترش پایه مالیاتی حاصل از سرمایهگذاری در تابآوری، به تأمین هزینههای آن کمک کند. «وانشورلاین»[113]، منطقه تابآور شهرستان سنماتئو[114] در کالیفرنیا، نقشی مشابه در حفاظت ساحلی ایفا میکند و شهرداریها را برای جذب سرمایه خصوصی بهمنظور مهندسی و کاهش سیلاب با راهکارهای طبیعتمحور به هم پیوند میدهد[115].
همچنین، آزمایشگاه نوآوریهای مالی سال ۲۰۲۶ مؤسسه میلکن[116] ساختارهای تأمین مالی ترکیبی را شناسایی کرده است که تأمین مالی تابآوری مسکونی را امکانپذیر میکنند. ازجمله این ساختارها، صندوقهای وام گردان ایالتی[117] و وامدهی تابآوری از طریق مؤسسات مالی توسعه اجتماعی[118] است؛ مؤسساتی که به خانوارها خدمات میرسانند، اما وامدهندگان متعارف اغلب آنها را نادیده میگیرند[119]. وامدهندگان نیز کمکم در حال گنجاندن ریسک اقلیمی و تابآوری در تصمیمهای اعتباری خود هستند.
حوزههای نیازمند نوآوری
ورود وامدهندگان به تأمین مالی تابآوری: وامدهندگان مسکن[120] و بانکهای خرد[121] طولانیترین رابطه مالی را با هر ملک دارند که اغلب به ۲۵ سال یا بیشتر میرسد؛ با این حال، آنها امروزه نقش محدودی در تأمین مالی تابآوری ایفا میکنند. نمونههای موجود نشان میدهند که ورود مستقیم ریسک اقلیمی به ارزیابی اعتباری[122] امکانپذیر است، اما این موارد هنوز استثنا هستند نه رویهای استاندارد. این فرصت وجود دارد که شرایط وام بهگونهای بررسی و تدوین شود که اقدامهای مستندشده تابآوری را بهرسمیت بشناسد و اشتراکگذاری نزدیکتر دادهها میان وامدهندگان و بیمهگران را رقم بزند تا هر دو طرف، ریسک یکسان را به شیوهای یکپارچه و همسان ارزیابی کنند.
|
مطالعه موردی ۴ گنجاندن ریسک فیزیکی اقلیمی و تابآوری در تأمین مالی شرکتها مصر | مخاطرات متعدد | مناطق جغرافیایی گوناگون، املاک تجاری و زیرساختهای حیاتی هنگامیکه ریسکهای اقلیمی در تصمیمهای وامدهی لحاظ نمیشوند، وامگیرندگان شرکتی نمیتوانند سرمایهگذاری در سازگاری را که از جریانهای نقدی و عملیات آنها محافظت میکند، توجیه کنند. بانک تجاری بینالمللی (CIB)[123]، بزرگترین بانک بخش خصوصی مصر، ریسک فیزیکی اقلیمی را از طریق یک نظام یکپارچه مدیریت ریسکهای محیطزیستی و اجتماعی (ESRM)[124]، همراه با تأمین مالی ترکیبی اقلیمی، در ارزیابی اعتباری خود میگنجاند. عناصر اصلی این رویکرد عبارتاند از:
برای گسترش این رویکرد فراتر از طرحهای آزمایشی، دسترسی به منابع تأمین مالی ترکیبی و توسعهای ضروری است؛ همچنین به دادههای دقیق ریسک فیزیکی نیاز است که موقعیت مکانی داراییهای مشتریان را ثبت کنند، مشابه آنچه در بخش ۱.۱ شرح داده شد. افزون بر این، باید به سرمایهگذاری در تبدیل ریسک اقلیمی به معیارهای اعتباری استاندارد ادامه داد. |
مفهوم منطقه تابآور[132] که پیشتر در این بخش معرفی شد، مسیری را نیز پیشِ روی بازیگران بخش خصوصی قرار میدهد. مالکان و مدیران دارایی میتوانند با «مناطق بهبود کسبوکار[133] و ساختارهای مشابه وارد تعامل شوند تا امکان تأمین مالی جمعیِ اقدامات تابآوری را در سطح منطقه بررسی نمایند؛ سازوکاری که مالکان را در ایجاد مکانهایی امن، مشارکت میدهد. «مرکز رشد مناطق تابآور کالیفرنیا فوروارد[134] که در سال ۲۰۲۵ راهاندازی شد، الگویی اولیه از نحوه ساختاربندی این رویکرد ارائه میدهد.
|
مطالعه موردی ۵ الگوسازی برای ایجاد مناطق تابآور ایالات متحده | مخاطرات چندگانه | شهرداریها و دولتهای محلی، کالیفرنیا و کنتیکت در سال ۲۰۲۲، لایحه شماره ۸۵۲ سنای کالیفرنیا[135] مجوز ایجاد مناطق تابآور را صادر کرد و سازوکاری حقوقی در اختیار جوامع محلی قرار داد تا منابع مالی ذینفعان را تجمیع نمایند و بهصورت جمعی در کاهش بلندمدت ریسک سرمایهگذاری کنند. برای پیادهسازی عملی این رویکرد، دو نهاد «کالیفرنیا فوروارد»[136] و «شتابدهنده شهرهای تابآور»[137] در سال ۲۰۲۵ «مرکز رشد مناطق تابآور»[138] را راهاندازی کردند و پنج جامعه آزمایشی را در کالیفرنیا و کنتیکت انتخاب نمودند که از جمله آنها میتوان به شهر سنرافائل[139]، شهرستان لسآنجلس[140] و شهر بریجپورت[141] اشاره کرد[142]. این مرکز رشد، برای هر جامعه خدمات کمک فنی، یادگیری همتابههمتا[143] و نظرات کارشناسیِ مشاورانی از حوزههای مالی، بیمه و مدلسازی ریسک را فراهم میکند. سازوکارهای تأمین مالی در دسترس این مناطق شامل تأمین مالی از محل افزایش درآمدهای مالیاتی[144]، ارزیابی عوارض بر مبنای منفعت[145]، اوراق قرضه تابآوری[146] و کمکهای بلاعوض[147] است که ترکیب مناسب آنها متناسب با شرایط مالی محلی و روابط نهادی تعیین میشود. ویژگیهای کلیدی زیر در طراحی این سازوکار، زمینه موفقیت آن را فراهم میسازد:
این الگو همچنان در مرحله آزمایشی قرار دارد، اما چارچوبی قابل تعمیم و تکرار ارائه میدهد که نشان میدهد چگونه جوامع محلی میتوانند از تأمین مالی یکباره فراتر رفته و بهسمت تأمین مالی پایدار و بلندمدت برای تابآوری محلی حرکت کنند. گام بعدی این است که نشان داده شود مالکان خصوصی داراییها در محدوده این مناطق میتوانند بهجای آنکه صرفاً ذینفع باشند، مشارکتکنندگانی فعال نیز باشند. |
حوزه اقدام 2 – ب:
جذب سرمایه بخش خصوصی[149]
تأمین مالی دولتی بهتنهایی نمیتواند پاسخگوی حجم سرمایهگذاریِ مورد نیاز برای تابآوری محلی باشد. سرمایه بخش خصوصی در دسترس است، اما نیازمند همان مؤلفههایی است که هر سرمایهگذاری مطالبه میکند: بازده مشخص، پیامد و نتیجه قابلسنجش و یک طرفِ قرارداد معتبر. چالش اصلی، ساختاربندی اقدامات تابآوری است بهگونهای که هر سه ویژگی را به همراه داشته باشند.
چه اقداماتی در حال شکلگیری است؟
همه طرحهای تابآوری، جریان درآمدی مشخصی ایجاد نمیکنند و ساختاربندی توجیه سرمایهگذاری برای آنها، خود یک چالش است. «مشارکت آسیای جنوبشرقی برای سازگاری از طریق آب» (SEAPAW)[150] به بررسی چگونگی افزایش مقیاس تأمین مالی بخش خصوصی برای سازگاری اقلیمی در آسیای جنوبشرقی پرداخت و شش رویکرد را برای حل این چالش شناسایی کرد: ایجاد جریان درآمدی مستقیم در صورت امکان؛ بهرهبرداری از افزایش ارزش زمین؛ تقویت عملیات محوری کسبوکارها؛ تجمیع پروژهها در قالب سبدهای سرمایهپذیر[151]؛ متناسبسازی پروفایلهای ریسک-بازده[152] با انواع مختلف سرمایه؛ و فعالسازی تأمین مالی مبتنی بر عملکرد از طریق چارچوبهای سنجش اثرسنجیِ قوی. در عمل، چندین مورد از این رویکردها در حال شکلگیری هستند[153].
«ائتلاف اقدام در برابر سیلاب»[154] در انگلستان با همکاری یک شریک محوری[155] در حال بررسی این حوزه است. این شریک محوری، دارای بازده سرمایهگذاری مستقیم و منتسب به طرح است و میتواند به سرمایهگذاریها در حوزه تابآوری متصل شود. در این نمونه، یک شرکت آب که از تابآوری در برابر سیلاب منتفع میشود، میتواند درصدی از سرمایهگذاری اولیه را تأمین مالی کند و از این طریق زمینه جذب سرمایههای خارجی بیشتری را فراهم آورد. ساختار مشابهی نیز در تأمین مالی «تونل مدیریت آبهای سطحی و عبورومرور جادهای» (SMART)[156] در کوالالامپور مالزی به کار گرفته شد؛ تونلی دومنظوره که در شرایط عادی بهعنوان بزرگراه عمل میکند، اما در زمان بارندگیهای شدید، روانابهای ناشی از طوفان را به خارج از مرکز شهر هدایت مینماید. این تونل از طریق مشارکت عمومی-خصوصی (PPP)[157] تأمین مالی شد؛ بهطوریکه دولت فدرال حدود ۳۴۲ میلیون دلار (بخش مربوط به مهار سیلاب) را تقبل کرد و یک کنسرسیوم شرکتی[158] نیز ۱۶۳ میلیون دلار باقیمانده (بخش مربوط به بزرگراه) را از طریق تأمین مالی مبتنی بر بدهی و حقوق صاحبان سهام تأمین نمود[159]. این نمونهها نشان میدهند که چگونه میتوان از طریق مشارکت عمومی- خصوصی (PPP) تأمین مالی شد؛ بهطوریکه دولت فدرال حدود ۳۴۲ میلیون دلار (بخش مربوط به مهار سیلاب) را تقبل کرد و یک کنسرسیوم شرکتی نیز ۱۶۳ میلیون دلار باقیمانده (بخش مربوط به بزرگراه) را از طریق تأمین مالی مبتنی بر بدهی و حقوق صاحبان سهام تأمین نمود[160]. این نمونهها نشان میدهند که چگونه میتوان توجیه سرمایهگذاری را حول محور ذینفعان مستقیم شکل داد؛ با این حال، هنوز راه زیادی در پیش است و حتی زمانی که مشارکتهای عمومی- خصوصی سرمایه اولیه را با موفقیت تأمین میکنند، هزینههای عملیاتیِ مرتبط با آن اغلب در مدلهای کسبوکار گنجانده نمیشود.
رویکرد دیگر، تجمیع ریسک[161] است: تجمیع میزان مواجهه با ریسک در بسیاری از جوامع محلی یا شهرها، سبدهایی آنچنان بزرگ و متنوع ایجاد میکند که قادر به جذب ظرفیتهای بیمه و اتکاییِ بخش خصوصی هستند؛ رویکردی که اغلب از سوی منابع مالی دولتی برای پوشش بخشهایی که بازار بهتنهایی توان پوشش آنها را ندارد، حمایت میشود.
|
مطالعه موردی ۶ تجمیع ریسک در مقیاس شهری از طریق سازوکار بیمه زیرساختهای شهری (UIIF)[162] آمریکای لاتین و حوزه کارائیب | مخاطرات چندگانه | مناطق شهری، زیرساختهای حیاتی حدود ۷۰ درصد از شهرهای آمریکای لاتین و حوزه کارائیب با ریسکهای بالای ناشی از مخاطرات طبیعی و رخدادهای حدی آبوهوایی مواجهاند؛ حوادثی که میتوانند به زیرساختهای حیاتی آسیب رسانده و زندگی ساکنان را مختل سازند. برای بسیاری از این شهرها، دسترسی به بیمه یا تأمین هزینههای آن بهصورت انفرادی دشوار است و تعداد کمی از آنها نیز به منابع مالیِ مطمئنی جهت بازسازی پس از وقوع فاجعه دسترسی دارند. «سازوکار بیمه زیرساختهای شهری» (UIIF) با هدف پر کردن این شکاف ایجاد شده است. این سازوکار از سوی بانک توسعه کی.اف.وی[163] به نمایندگی از دولت آلمان تأمین مالی شده و توسط سازمان ایکلی (ICLEI)[164]،[165]،[166]،[167] بهعنوان بخشی از برنامه «مشارکت جهانی تابآوری بیمهای»[168] اجرا میگردد[169]. ده شهرِ منتخب، فرایند ارزیابی ریسک را برای داراییها و مناطق کلیدی خود به اجرا گذاشتند؛ ارزیابیهایی که مبنای طراحی پوششهای بیمهایِ متناسب با نیازهای خاص آنها قرار گرفت. همچنین به این شهرها یک بررسی تفصیلی از قابلیتهای خود در زمینه سازگاری، پاسخ به سانحه و بازسازی ارائه شد؛ به همراه مجموعهای از توصیهها جهت تقویت این حوزهها و مشخص ساختن شکافهای باقیمانده در انتقال ریسک[170].
هدف از این سازوکار، ارائه پوشش بیمهای متناسب به ارزش ۱۰۰ میلیون یورو (۱۱۷ میلیون دلار) است تا حداقل از ۷٫۵ میلیون نفر در شهرهای مشارکتکننده محافظت به عمل آورد. با پیشرفت مراحل اجرا، تجارب حاصل از آن میتواند الگویی آزمودهشده را برای سایر مناطق ارائه دهد: روششناسی ارزیابی ریسک، ساختار تجمیع و نقشه راه هفتمرحلهای، همگی بهگونهای طراحی شدهاند که قابلیت تکرار و پیادهسازی در دیگر مناطق را داشته باشند. درحالیکه این صندوق منابع لازم را برای بازسازی فراهم میکند، مهم است که بازسازی زیرساختها بهصورتی بهتر و تابآورتر صورت پذیرد. سایر صندوقهای تجمیع ریسکِ موجود و جدید در سایر نقاط جهان نیز میتوانند هنگام بررسی چگونگی گسترش پوشش بیمهای به زیرساختهای حیاتی شهری و ساکنان آسیبپذیر، از این الگو بهره ببرند. |
حوزههای نیازمند نوآوری
سازوکارهای تأمین مالی شهرداریها برای تابآوری:
پروژههای تابآوری شهری بهندرت هزینههای خود را از طریق یک منبع مالی واحد تأمین میکنند و فرایند تأمین مالی معمولاً قرارداد به قرارداد شکل میگیرد؛ رویکردی که کُند است و اجرای چنین پروژههایی را از توان اغلب شهرداریها خارج میسازد. در این میان، فرصتهای متعددی برای تقویت نحوه طراحی این سازوکارها وجود دارد. از جمله این موارد میتوان به تأمین مالی پیش از سانحه برای تابآوری[173] اشاره کرد؛ سازوکاری که سرمایه را پیش از وقوع حادثه برای کاهش ریسک آزاد میکند؛ برای نمونه از طریق ابزارهایی که در صورت دستیابی شهرداریها به نقاط عطفِ توافقشده در حوزه تابآوری، به آنها پاداش مالی اعطا میکنند. همچنین، این رویکردها شامل سازوکارهای تأمین مالی تلفیقی[174] با قابلیت تکرارپذیری بیشتر هستند؛ سازوکارهایی که کمکهای بلاعوض دولتی، وامهای کمبهره بانکهای دولتی یا توسعهای و سرمایهگذاری بخش خصوصی را در قالب ساختارهایی استاندارد ترکیب میکنند؛ بهگونهای که پس از توسعه در یک شهرداری، بتوان آن را بهجای طراحی دوباره از نقطه صفر، در سایر نقاط نیز به کار گرفت. انتظار میرود با توسعه این حوزه، رویکردهای دیگری نیز پدیدار شوند.
حوزه اقدام 2- پ:
طراحی بیمه برای جامعه محلی، نه برای فرد
اگر خانوارها و کسبوکارها فاقد بیمه بوده یا دارای پوشش ناکافی[175] باشند، این امر میتواند اختلالات محلی را طولانیتر کرده و روند بازسازی کل جامعه را پس از وقوع یک رخداد آبوهوایی شدید به تأخیر بیندازد. در سطح جهانی، مسئله «شکاف پوشش حمایتی»[176] وجود دارد. حدود ۱۴ درصد از مالکان مسکن در ایالات متحده اساساً هیچگونه پوششی ندارند؛ رقمی که در اقتصادهای کمدرآمد آسیایی به بیش از ۹۰ درصد میرسد، و این در حالی است که ۷۴ درصد از کسبوکارهای کوچک در سراسر جهان دارای پوشش بیمهای ناکافی هستند[177]،[178]،[179].
چه اقداماتی در حال شکلگیری است؟
بیمه حوادث فاجعهبار مبتنی بر جامعه (CBCI) [180] به مسئله شکاف پوشش حمایتی میپردازد. یک نهاد واحد به نمایندگی از آن مکان (یک تشکل محلی، شهرداری یا انجمن مالکان مسکن)، یک بیمهنامه واحد را تنظیم میکند که بهطور همزمان خانوارهای متعددی را تحت پوشش قرار میدهد. این امر قدرت چانهزنی بهتری به جامعه میدهد، هزینه سرانه به ازای هر خانوار را کاهش میدهد و امکان پیوند مستقیم پوشش بیمهای را با اقدامات محلیِ کاهش ریسک فراهم میسازد. طرح آزمایشیِ اجراشده در شهر نیویورک، پیشرفتهترین نمونه از پیادهسازی این الگو تا به امروز به شمار میرود.
|
مطالعه موردی ۷ بیمه حوادث فاجعهبار مبتنی بر جامعه ایالات متحده | سیلاب | مناطق شهری، املاک مسکونی بیمه سنتی در حمایت از کسانی که بیشترین نیاز را به آن دارند ناموفق عمل میکند: تنها حدود ۴۲ درصد از خسارات اقتصادیِ جهانی ناشی از حوادث فاجعهبار طبیعی تحت پوشش بیمه قرار دارند[181]. در محلههایِ در معرض سیلِ شهر نیویورک، خانوارهای کمدرآمد و با درآمد متوسط، بیشترین آسیب را میبینند و روند بازسازی آنها کندترین سرعت را دارد؛ آنها پسانداز اندکی دارند و اغلب نمیتوانند به وامهای پس از سانحه دسترسی پیدا کنند، در حالی که کمکهای فدرال نیز با تأخیر میرسند یا اصلاً پرداخت نمیشوند. چارچوبی که در سال ۲۰۲۱ توسط شرکت بیمه اتکایی مارش[182] و «مرکز ریسک وارتون»[183] تدوین شد، یک راهکار جایگزین را پیشنهاد کرد: بیمه حوادث فاجعهبار مبتنی بر جامعه؛ سازوکاری که در آن یک نهاد محلی به نمایندگی از اعضای خود اقدام به تهیه پوشش بیمهای میکند[184]. در مارس ۲۰۲۳، این چارچوب به مرحله اجرا درآمد. «مرکز محلههای شهر نیویورک»[185]، که یک سازمان غیرانتفاعی در حوزه مسکن است، با همکاری «دفتر عدالت اقلیمی و محیطزیستی شهرداری نیویورک»[186]، «صندوق دفاع از محیطزیست» (EDF)[187] و سازمان «SBP» (یک نهاد ملی در حوزه امدادرسانی و تابآوری در برابر بلایا که در سال ۲۰۰۶ در واکنش به طوفان کاترینا تأسیس شد)، یک پوشش پارامتریک برای سیلاب خریداری کرد.
این طرح آزمایشی بهمنظور ارائه الگویی با قابلیت تکرار و پیادهسازی در سایر مناطق طراحی شد، اما موفقیت آن وابسته به نهادهای محلیِ مورد اعتماد با شبکههایِ ارتباطیِ تثبیتشده در سطح محلی است. تأمین مالی پایدار همچنان بهعنوان یک چالش کلیدی باقی مانده است: ساختار بودجههای شهرداریها و سازمانهای مردمنهاد بهگونهای نیست که بتوانند از برنامههای بیمهای در درازمدت حمایت کنند. از این رو، تکرار این طرح نیازمند سازوکارهای مالی مانند «عوارض تابآوری»[190]، سازوکارهای تأمین مالی تلفیقی[191] یا گنجاندن هزینه حقبیمه در بودجههای کلانترِ تابآوری شهری خواهد بود. |
حوزههای نیازمند نوآوری
بیمه جامعهمحور در بازارهای مختلف:
الگوی مبتنی بر جامعه در هر جایی که ضریب نفوذ بیمه انفرادی پایین باشد، کاربرد دارد. سازمانهای جامعه مدنی نقشی کلیدی را بهعنوان واسطههای مورد اعتماد میان بیمهگران و جوامعی که به آنها خدمترسانی میکنند، ایفا مینمایند. جوامع محلی، بیمهگران و دولتهای محلی میتوانند شیوههای انطباق متناسب با ساختارهای نهادی و چارچوبهای مقرراتی خاص خود را بررسی کنند؛ و ابتکاراتی مانند «شتابدهنده بیمه برای راهکارهای مطلوب»[192] که با جوامع محلی، نهادهای غیرانتفاعی و بخش عمومی در زمینه نوآوری در انتقال ریسک همکاری میکند، نقطه آغازی را برای شناسایی شرکا و راهکارهای موجود فراهم میسازد.
3.2
اقدام سوم: ارزشگذاری و بهرسمیتشناسی تابآوری (ایجاد اعتباری اتکاپذیر برای بیمهگران، تسهیلاتدهندگان و سرمایهگذاران)
حتی در شرایطی که اقدامات مداخلهای در زمینه تابآوری وجود داشته باشد، هیچ «مرجع واحد حقیقی»[193] وجود ندارد که به سرمایهگذار بگوید ارزش یک سرمایهگذاری در حوزه تابآوری چقدر است، به وامدهنده مشخص سازد که چه شروط قراردادی یا تعهداتی را باید ضمیمه کند، یا به یک ارزیاب بیمه[194] نشان دهد که دارایی تحت حفاظت را چگونه قیمتگذاری نماید. تحقق این امر مستلزم بهرسمیتشناسی و اعتبارسنجیِ شاخصها و چارچوبهایی است که اقدامات تابآوری را به مبنایی تبدیل کنند که بازار بتواند بهصورت جمعی بر پایه آن عمل نماید.
در این میان، تفاوت میان «داراییهای منفرد» و «مکانها» اهمیت مییابد. در سطح تکدارایی، صدور گواهینامهها، رتبهبندیها و استانداردها کارایی دارند، زیرا یک مالک واحد دارایی را در اختیار دارد و میتواند بهبودهای مربوطه را در آن اعمال کند. یک نمونه برجسته، برنامه «سقفهای مقاومشده»[195] متعلق به «مؤسسه بیمه برای ایمنی کسبوکار و مسکن» (IBHS)[196] است. این برنامه یک استاندارد داوطلبانه و مستقلِ ساختوساز در ایالات متحده برای سقفهای مقاوم در برابر شرایط جوی است که فراتر از مقررات ملی ساختمان عمل میکند و بهطور فزایندهای با دستاوردهای بیمهای پیوند خورده است. بهعنوان مثال، در ایالات متحده، «انجمن ارزیابان بیمه کارولینای شمالی»[197] اقدام به انتشار «اوراق قرضه حوادث فاجعهبار»[198] با ویژگی تابآوری درونی کرده است؛ بهگونهای که بخشی از منابع این اوراق برای تأمین مالی ساخت سقفهای مقاوم در برابر باد و منطبق با استانداردهای مقاومت مؤسسه بیمه برای ایمنی کسبوکار و مسکن[199] اختصاص مییابد، تا سرمایهای که برای جذب خسارات جمعآوری میشود، همزمان تأمینکننده مالیِ کاهش خسارات نیز باشد. «گواهیهای عملکرد در برابر سیلاب»[200] متعلق به شرکت اتکائی فلاد ری[201] در انگلستان نیز الگوی اولیه دیگری از نحوه پیادهسازی این رویکرد در سطح تکدارایی به شمار میرود.
با این حال، اجرای رویکردی مشابه برای محدوده و محیط پیرامونی بهمراتب پیچیدهتر است: برخلاف دارایی، یک مکان، مالک واحدی ندارد. بنابراین، بهرسمیتشناسی محلی، نه به داراییهای درون آن، بلکه به نهادی تعلق میگیرد که آن مکان را مدیریت و اداره میکند مانند انجمن مالکان مسکن که یک مجتمع مسکونی را مدیریت میکنند، انبوهسازی که طرح جامع[202] یک محله را پیش میبرد، یا شهرداری که مقررات را وضع کرده و سیستمهای زهکشی را نگهداری میکند. یک واحد تولیدی نمیتواند برای کل حوضه آبریز خود گواهینامه دریافت کند، اما زمانی که مرجع حاکمیتی مربوطه، حوضه آبریز را بر اساس شاخصهای معتبر و شناختهشده مدیریت کند، آن واحد تولیدی نیز از منافع آن بهرهمند میشود. این تمایز ساختار تمامی مطالب این بخش را شکل میدهد و به همین دلیل است که ادبیات بهکاررفته در اینجا عمداً مبتنی بر «بهرسمیتشناسی و اعتبارسنجی» است تا «استانداردها یا صدور گواهینامهها».
پر کردن این شکاف نیازمند پیشرفت در سه حوزه است: زبان مشترک برای ارزش تابآوری، سازوکارهای بهرسمیتشناسی که در سطح مکان عمل میکنند و یک پیوند قابلاتکا میان اعتبارسنجی و نتایج بیمهای. این گزارش برای هر یک از این حوزهها، روندهای نوظهور کنونی و بخشهای نیازمند نوآوری را مشخص میسازد.
حوزه اقدام ۳ - الف:
زبانی مشترک برای ارزش تابآوری
امروزه، یک اقدام تابآوری واحد توسط ذینفعان مختلف با ادبیات و تعاریف گوناگونی توصیف میشود:
یک مهندس، ارتقای سامانه زهکشی را در مشخصات فنی ثبت میکند؛ یک انبوهساز، آن را بخشی از طراحی و اجرای سایت میبیند؛ یک دولت محلی ممکن است آن را ذیل مدیریت سیلاب در سطح منطقه لحاظ کند؛ یک شرکت بیمه آن را از طریق یک مدل حوادث فاجعهبار ارزیابی مینماید؛ یک سرمایهگذار آن را بهعنوان یک ردیف از هزینههای سرمایهای (CapEx)[203] میبیند؛ و یک وامدهنده ممکن است اصلاً آن را به حساب نیاورد. هیچ سازوکاری، این دیدگاهها را به یکدیگر پیوند نمیدهد، در نتیجه یک سرمایهگذاریِ واحد در حوزه تابآوری از سوی هر ناظری بهگونهای متفاوت ارزشگذاری میشود و در اغلب موارد، اساساً هیچ ارزشی برای آن لحاظ نمیگردد.
چه اقداماتی در حال شکلگیری است؟
یک «زبان مشترک» میتواند این مسئله را حل کند: اقدامات درجهت تابآوری تنها یک بار و با استفاده از چارچوبی مبتنی بر شاخصهای مورد پذیرش همه طرفها، مستندسازی میشوند؛ بهگونهای که ارتقای مشخصشده توسط یک مهندس، به یک اقدام جهت «کاهش ریسک» تبدیل میشود که ارزیاب ریسک میتواند آن را قیمتگذاری کند، به یک «اقدام تابآوری» بدل میشود که دولت محلی میتواند از آن حمایت نماید، به یک «شاخص» تبدیل میشود که سازنده میتواند آن را اثبات کند و به «ارزشی» بدل میشود که سرمایهگذار یا وامدهنده میتواند بر پایه آن اعتبار مالی اختصاص دهد. هماکنون چند طرح آزمایشی در این حوزه در حال انجام است.
|
مطالعه موردی ۸ کسب ارزش تالابهای ساحلی از طریق اعتبارات تابآوری کربن آبی کارائیب | سیلاب | زیستبومهای دریایی، داراییهای طبیعی جنگلهای حرا، علفهای دریایی و باتلاقهای نمکی مزایای متعددی را فراهم میآورند؛ از جمله ایجاد یک سد محافظتی در برابر طوفانهای ساحلی ورودی. با این حال، ارزش تابآوری این زیستبومها، اغلب توسط کنشگران مالی محاسبه و در نظر گرفته نمیشود. «اعتبارات تابآوری کربن آبی»[204]،[205] برای پر کردن این شکاف و با هدف بهرسمیتشناسی همزمان مزایای ترسیب کربن و کاهش سیلاب ناشی از حفاظت و احیای تالابهای ساحلی، در حال توسعه است. چالش موجود، خلق یک ارزش مالیِ بهرسمیتشناختهشده برای مزایای تابآوری تالابهای ساحلی است؛ ارزشی که بتواند مورد پذیرش و شناسایی کنشگران سراسر زیستبوم مالی قرار گیرد. «اتحادیه اقدام برای ریسک و تابآوری اقیانوس» (ORRAA)[206] با «سازمان حفاظت از طبیعت»[207] و شرکت بیمه آکسا اکسال[208] همکاری میکند تا اعتبارات تابآوری کربن آبی را برای زیستبومهای حرا در منطقه کارائیب ایجاد نماید. هدف این است که به شرکتها امکان داده شود تا ضمن جبران آثار کربنی[209] خود، از طریق حفاظت و احیای تالابها، از تابآوری و کاهش خطر سیلاب در مناطق ساحلیِ بهشدت آسیبپذیر نیز پشتیبانی کنند.
اکنون لازم است «اعتبارات تابآوری کربن آبی» توسط کنشگران بیشتری پذیرفته و به کار گرفته شود تا زمینه گسترش این ابتکار به سایتهای دیگر فراهم گردد. |
حوزههای نیازمند نوآوری
کاربرد در سایر مخاطرات: اعتبارات تابآوری رویکردی را ارائه میدهند که میتواند به سایر مخاطرات نیز تعمیم یابد. بارندگیهای شدید ممکن است بهویژه برای این امر بسیار مناسب باشند: شهرداریها معمولاً اطلاعات مربوط به ظرفیت سامانههای زهکشی را در اختیار دارند؛ دادههایی که میتواند از تدوین شاخصهای مقایسهپذیر برای تابآوری آبهای سطحی پشتیبانی کرده و در نتیجه، انگیزهای برای سرمایهگذاریهای بیشتر ایجاد نماید.
حوزه اقدام ۳ - ب:
بهرسمیتشناسی در سطح محلی
منطقِ بهرسمیتشناسی در سطح محلی ساده است: مکان را یکبار ارزیابی و رتبهبندی کنید و به کلیه افراد حاضر در آن پاداش دهید. این رویکرد در حال حاضر در هر جایی که نهادی مدیریت و اداره مکان را بر عهده دارد، در حال اجرا و نتیجهبخش است.
چه اقداماتی در حال شکلگیری است؟
در ایالات متحده، عنوانِ «محله آماده در برابر آتشسوزیهای جنگلی»[210] متعلق به مؤسسه بیمه برای ایمنی کسبوکار و مسکن (IBHS)، کاهش ریسک را در سطح جوامع محلی تأیید و تصدیق میکند؛ پروژه توسعه مسکونی تریل دیکسون[211] متعلق به شرکت ساختمانسازی کی.بی هومز[212] نخستین پروژهای بود که این عنوان را کسب کرد و بدین ترتیب، دامنه شناسایی رسمی را از خانههای انفرادی به کاهش خطر آتشسوزی در مقیاس جامعه گسترش داد. به همین ترتیب، «رتبه تابآوری در برابر آتشسوزی بوتهزارها»[213] در استرالیا، امتیازی رسمی برای میزان آمادگی خانوارها فراهم میکند که بیمهگران میتوانند آن را در قیمتگذاری حقبیمه لحاظ نمایند. باسابقهترین نمونه از این الگو، «سامانه رتبهبندی جامعه» (CRS)[214] ذیلِ «برنامه ملی بیمه سیلاب» (NFIP)[215] در ایالات متحده است؛ سازوکاری که به جوامع محلی بهپاس مدیریت هماهنگ دشتهای سیلابی پاداش میدهد و مزایای بیمهای را برای کلیه ساکنان در سطح یک شهرداری ایجاد میکند.
|
مطالعه موردی ۹ رتبهبندیهای سیلاب در سطح جامعه از طریق «سیستم رتبهبندی جامعه» در ایالات متحده ایالات متحده | سیلاب | مناطق با ریسک بالای سیلاب، املاک مسکونی مالکانِ انفرادی مسکن نمیتوانند ریسک را در یک دشت سیلابی مدیریت کنند. تصمیمهایی که بیشترین اهمیت را دارند – اینکه در کجا مجوز ساخت داده شود، چگونه موانع محافظتی نگهداری شوند و چگونه به ساکنان هشدار داده شود – بر عهده شهرداری است. با این حال، دههها هیچ سازوکاری وجود نداشت که به یک شهر بهخاطر اتخاذ درست این تصمیمات پاداش دهد. آژانس مدیریت بحران فدرال (FEMA) در سال ۱۹۹۰ «سامانه رتبهبندی جامعه»[216] را ذیل «برنامه ملی بیمه سیلاب» (NFIP) ایجاد کرد تا به مدیریت هماهنگ ریسک دشتهای سیلابی پاداش دهد. شهرداریها در ازای فعالیتهای معتبر و قابلقبول در حوزههای اطلاعرسانی عمومی، نقشهبرداری، کاهش خسارات ناشی از سیل و سامانههای هشدار سریع، امتیاز کسب میکنند و از کلاس ۱۰ تا کلاس ۱ رتبهبندی میشوند. در حدود ۱,۵۰۰ جامعه محلی در این برنامه مشارکت دارند و ویژگیهای کلیدی آنها عبارتاند از:
شهر تالسا[217] در ایالت اوکلاهما، بهترین عملکرد این سامانه را به نمایش میگذارد: پس از آنکه وقوع یک سیل در سال ۱۹۸۴ به مرگ ۱۴ نفر منجر شد، این شهر چهار دهه را صرف تغییر کاربری دشتهای سیلابی و ارتقای سامانههای مدیریت آبهای سطحی ناشی از طوفان کرد؛ امری که به کسب رتبه کلاس ۱ در سال ۲۰۲۲ و دریافت حداکثر تخفیف برای ساکنان آن انجامید. شواهد حاصل از ۳۵ سال اجرا، سامانه رتبهبندی جامعه را به نمونهای مطلوب برای «بهرسمیتشناسی در سطح محلی» تبدیل کرده است، با این حال در اغلب بازارهای جهان هیچ نمونه مشابهی برای آن وجود ندارد. این یک فرصت است تا الگوهای مشابه در سایر کشورها توسعه یابند و منطق این نظام به سایر مخاطرات نیز تعمیم داده شود. |
حوزههای نیازمند نوآوری
توسعه سازوکارهای اعتبارسنجی مکانمحور در سایر مناطق:
تجربه سامانه رتبهبندی جامعه نشان میدهد که رتبهبندی یک منطقه و اعطای پاداش به ساکنان آن، رویکردی کاملاً اثربخش است. فرصتهای فراوانی وجود دارد تا این الگو برای سایر کشورها و مخاطرات طبیعی نیز بومیسازی و تطبیق داده شود؛ این سازوکاری است که صندوقهای تجمیع ریسک حوادث فاجعهبار طبیعی[218] – چه صندوقهای موجود و چه ساختارهای جدید – میتوانند در طراحی مدلهای خود بگنجانند.
همکنشپذیری و تعامل سامانههای رتبهبندی کنونی:
در خصوص سامانههای رتبهبندی موجود (مانند رتبهبندیهای آتشسوزی مراتع و جنگلها)، «بهرسمیتشناسی متقابل» میان طرحهای ملی – برای نمونه میان استاندارد «آمادگی در برابر آتشسوزی» مؤسسه بیمه برای ایمنی کسبوکار و مسکن[219] و «سامانه رتبهبندی تابآوری در برابر آتشسوزی استرالیا»[220] – به ارزیابی یکپارچه و منسجم سبدهای دارایی بینالمللی کمک شایانی کرده و حامی مدیران دارایی و سرمایهگذاران جهانی خواهد بود.
حوزه اقدام ۳ - پ: از اعتبارسنجی تا نتایج بیمهای
بهرسمیتشناسی و اعتبارسنجی تنها در صورتی با «بیمهپذیری» پیوند میخورد که بتواند تحولی در نقطه انتقال ریسک ایجاد کند. هر عنوان، گواهی یا رتبهبندی که تغییری در قیمت (حقبیمه)، شرایط پوشش، فرانشیزها یا در دسترس بودن بیمه ایجاد نکند، در بازار بیمه فاقد ارزش عملی خواهد بود؛ هرچند فرایند ارزیابیِ پشتیبان آن بسیار دقیق و موشکافانه انجام شده باشد.
روندهای نوظهور
بهرسمیتشناسی تابآوری تنها زمانی اهمیت مییابد که پیامدها و خروجیهای بیمهای را تغییر دهد؛ پیوندی که امروزه در حال شکلگیری است. برخی از شرکتهای بیمه به بیمهگزارانی که در مناطق مستعد آتشسوزی موفق به اخذ گواهی آتشسوزی از مؤسسه بیمه برای ایمنی کسبوکار و مسکن، شدهاند، در بخش مربوط به خسارات فاجعهبار در بیمهنامه خود، تخفیف قائل میشوند؛ در مقابل، برخی دیگر از بیمهگران در مناطق پرخطر، اساساً از پذیرش و صدور بیمهنامه برای املاک فاقد این گواهیها خودداری میکنند.
نهادهایی مانند «فدراسیون انجمنهای مدیریت ریسک اروپا» (FERMA)[221] در قالب ابتکار «کنجد بازشده»[222] – که در ماه می ۲۰۲۶ برای تدوین چارچوب اختصاصی تأمین مالی تابآوری اقلیمی آغاز شد – در حال بررسی و تنظیم راهنماهای شفافی هستند تا بیمهگران و سرمایهگذاران را به اعتبارسنجی اقدامات تابآوری ترغیب کنند[223]. نهادهای ناظر میتوانند نقشی تسهیلکننده در رسمیتبخشی به این چارچوبهای اعتبارسنجی ایفا کنند.
همچنین در مواردی خود شرکتهای بیمه پیشقدم شدهاند؛ بهعنوان مثال، پس از خسارات ناشی از سیل در یک محوطه انبار خودرو در ژاپن، یک شرکت بیمه میزان تابآوری محل را ارزیابی کرد و پیشنهاد افزایش تراز ارتفاعی زمین را مطرح کرد. این مورد، زمینهساز تدوین رهنمودهای دولتی برای برنامهریزی هماهنگ تابآوری بنادر شد.
حوزههای نیازمند نوآوری
پیوند صدور گواهینامه به نتایج بیمه املاک تجاری:
پیوند میان اعتبارسنجی و نتایج بیمهای در بخش مسکونی در حال شکلگیری است، اما این ارتباط در حوزه املاک تجاری همچنان محدود مانده است. این فرصت وجود دارد که گواهینامههای موجود از طریق چارچوبهای مورد پذیرش همگانی به یکدیگر متصل شوند. نمونههای موفق در سطح هر دارایی، نظیر «چارچوب سرمایهگذاری در تابآوری مارش کارلایل»[224]،[225] ، میتوانند الهامبخش نوآوری در راهکارهای مکانمحور باشند.
۴.۲
اقدام چهارم: تحقق منافع مشترک؛ همراستاسازی مشوقها در سرتاسر زیستبوم ریسک[226]
اقدامات مربوط به تابآوری مکانمحور، منافع جانبی متعددی به همراه دارند که بسیار فراتر از محاسبات سنتی بازگشت سرمایه است. سازه دفاعی مهار سیلاب که خسارات تحت پوشش بیمه را کاهش میدهد، همزمان به تغذیه سفرههای آب زیرزمینی کمک میکند، تنوع زیستی را افزایش میدهد و از پایههای مالیاتی منطقه نیز محافظت میکند. به همین ترتیب، یک راهکار مبتنی بر طبیعت که بهعنوان حائل آتشسوزی به کار میرود، علاوه بر کاهش خسارت (که توجیهکننده اولیه طرح بوده است)، میتواند به جذب کربن، ایجاد فضاهای تفریحی و شکلگیری زیستگاهی برای تنوع زیستی منجر شود.
این منافع مشترک غالباً همان اهداف اولیهای هستند که کنشگران – بهویژه در بخش دولتی – به دنبال تحقق آنها هستند؛ اهدافی همچون تقویت پایههای مالیاتی یا تأمین اهداف امنیت ملی. این امر فرصتی کلیدی را آشکار میسازد: همراستاسازی مشوقها در سرتاسر زیستبوم ریسک برای بهرهبرداری از ارزشهایی فراتر از صرفِ تابآوری. اگرچه بازگشت سرمایه حاصل از تابآوری بهتنهایی ممکن است توجیه اقتصادی کافی برای هیچیک از کنشگران ایجاد نکند (همانطور که در بخشهای ۲.۲ و ۲.۳ بررسی شد)، اما بهرسمیتشناسی این منافع مشترک، گستردهتر میتواند این شکاف را پر کند.
تحقق این رویکرد مستلزم پیشرفت در سه حوزه بههمپیوسته است:
۱. تشکیل ائتلافهایی که منافع جانبی را بهشکلی همهجانبه مدنظر قرار دهند؛
۲. همکاریهایی که فراتر از مرزهای اداری گسترش یابند؛
۳. ایجاد مسیرهایی برای تبدیل منافع مشترک به جریانهای درآمدی.
این گزارش برای هر یک از این محورها، روندهای نوظهور و حوزههای نیازمند نوآوری را تبیین میکند.
حوزه اقدام ۴ - الف: چارهاندیشی همهجانبه برای منافع مشترک
روندهای نوظهور
متقاعدکنندهترین نمونههای ائتلافسازی، آنهایی هستند که کار خود را بهجای تمرکز بر یک «مخاطره خاص»، از خود «مکان» آغاز میکنند و این پرسش را پیش میکشند که: ارزش کامل سرمایهگذاری در این مکان چیست؟
در منطقه شروپشر[227] انگلستان، یک طرح مدیریت آب، کشاورزان، شرکتهای خدمات آبرسانی، مقامات محلی و آژانس محیطزیست را حول یک حوزه آبخیز مشترک گرد هم آورده است. این طرح، پرداختهای مربوط به حفاظت محیطزیست، کاهش خطر سیل و ارتقای کیفیت آب را در قالب برنامهای واحد تلفیق کرده است. در این پروژه هیچ شرکتکنندهای بهتنهایی توان تأمین مالی یا توجیه اجرای کامل مداخله را نداشت، اما این ائتلاف توانست آن را محقق کند.
رویکرد سنگاپور در مدیریت آب شهری نیز همین اصل را در مقیاس یک کلانشهر به تصویر میکشد؛ یعنی طراحی زیرساختهای شهری بهشکل یک «اسفنج» که آب را جذب، تصفیه و رهاسازی میکند. آنچه در آغاز صرفاً یک راهبرد امنیت آب بود، اکنون با کاهش سیلابهای شهری، ایجاد دالان تنوع زیستی و ایجاد منافع سلامت عمومی بهطور همزمان، منافع جانبی متعددی پدید آورده است.
|
مطالعه موردی ۱۰: رویکرد کلنگر به حوزه آبخیز با مزایای مدیریت طبیعی سیلاب بریتانیا | سیلاب | مناطق روستایی، تمامی انواع املاک دره سِورن[228] سالانه بهطور میانگین متحمل حدود ۱۵۰ میلیون پوند (۲۰۵ میلیون دلار) خسارت ناشی از سیل میشود و رودخانه سورن طی هفت سال گذشته، برخی از بالاترین سطوح سیلاب خود در دهههای اخیر را ثبت کرده است. مدلسازیها نشان میدهد که برای حفاظت بهتر از بیش از ۳ هزار خانه و کسبوکار در معرض خطر، لازم است تا ۱۰۰ میلیون متر مکعب آب در طول رویدادهای سیلاب بزرگ ذخیره شود؛ حجمی معادل ۱۱ روز ذخیره آب انگلستان. این حوزه آبخیز دو کشور (ولز و انگلستان) را با رژیمهای نظارتی و بودجهبندی متفاوت در بر میگیرد و این طرح نیازمند سرمایهگذاری تا سقف ۱ میلیارد پوند (۱.۳ میلیارد دلار) است که بسیار فراتر از کمکهزینههای عمومی است. «طرح مدیریت آب دره سورن» که با هدایت مشترک آژانس ملی محیطزیست، شوراهای شهرستانهای شروپشر و پاویس[229] و شرکت اولیور وایمن[230] پیش میرود، پروژهای شاخص در یک مشارکت فرامرزی گستردهتر است که تابآوری در مقیاس حوزه آبخیز را بهعنوان پیشران رشد منطقهای در نظر میگیرد[231]. طراحی نوظهور این طرح، ترکیبی است از بیش از ۲۵ هزار مداخله مبتنی بر طبیعت با مخازن ذخیره آبِ مهندسیشده، که هدف آن مدیریت سیلابهای «یک در ۱۰۰ سال» با لحاظ اثرات تغییرات اقلیمی آینده است. اجرای اولیه هماکنون در جریان است: بیش از ۱۴۰ اقدام مدیریت طبیعی سیلاب شامل سدهای نفوذپذیر، حوضچهها و تالابها، در بالادست نصب شدهاند. این ائتلاف در حال حاضر با ذینفعان کاهش ریسک از بیمهگران و توسعهدهندگان گرفته تا کشاورزان و دولت، در حال همکاری است تا کانالهای تأمین مالی طرح را شناسایی کند. پس از تکمیل، پیشبینی میشود که این طرح از طریق اثرات گستردهتر اقتصادی، تا ۵ میلیارد پوند (۶.۸ میلیارد دلار) حمایت ایجاد کند. این ائتلاف در حال بررسی چندین مسیر برای رفع شکاف بودجه است:
مجموع این مسیرها در کنار بودجه ترکیبی عمومی و خصوصی قرار میگیرند که ترکیب دقیق آنها هنوز تأیید نشده است. اولویت کنونی، تبدیل این مسیرها به تعهدات قطعی است: حلوفصل ریسک «سواری مجانی» در میان ذینفعان، تضمین مشارکت بیمهگران و تأیید اینکه کدام سازوکارها و سرمایهگذاران مدل نهایی را تثبیت خواهند کرد. هدف از این فرایند، ارائه الگوهایی برای آگاهیبخشی در مورد چگونگی تأمین مالی حوزههای آبخیز مشابه در سایر نقاط است. |
حوزههای نیازمند نوآوری
ارائه توجیه بر پایه امنیت ملی و بهرهوری: اصلیترین توجیهات اقتصادی برای سرمایهگذاری در تابآوری، جلوگیری از خساراتِ تحت پوشش بیمه و حفظ ارزش املاک است. سایر مزایای این امر نظیر حفاظت از زنجیرههای تأمین، تثبیت درآمدهای مالیاتی و حفظ بهرهوری نیروی کار، کمتر به شکلِ «کمیسازیشده» ارائه شدهاند که بتوانند توجه دولتهای مرکزی و وزارتخانههای دارایی را جلب کنند. تدوین یک پایه شواهدِ مستدل، میتواند مسیر جذب سرمایهگذاریهای مشترکی را هموار کند که جای خالی آن در اکثر ائتلافهای فعلی حس میشود. تحقق این هدف، در گروِ پذیرش مسئولیت و حمایتگریِ فعالترِ کنشگرانِ مدیریت محلی به نمایندگی از این ائتلافهاست.
حوزه اقدام ۴ - ب: حاکمیت بر ریسک فرامرزی[235]
بسیاری از مخاطراتی که نقشی بنیادین در تابآوریِ مکانمحور دارند—مانند طغیان رودخانهها، بارشهای سیلآسا، امواج توفانهای ساحلی و آتشسوزیهای جنگلی—محدود به مرزهای اداری نیستند. بنابراین، ائتلافی که فعالیتش تنها در سطح یک شهرداری تعریف شده، عملاً قادر به مدیریت ریسکهایی نیست که از مناطق بالادست، حوزههای همسایه یا کلیتِ یک حوزه آبخیز نشأت میگیرند.
روندهای نوظهور
برای مدیریت ریسکهای فرامرزی، نیاز به ائتلافهایی است که از مرزهای معمول عبور کنند. «ابتکار شهرهای حوضه میسیسیپی» (MRCTI)[236] یک نمونه موفق غیرحزبی است که شهردارانِ این حوضه را برای همافزایی در برابر خطر سیل و تابآوری اقتصادی متحد کرده است. این ابتکار بهخوبی نشان میدهد که مسیرِ پیشِ رو، هم پرظرفیت است و هم دشوار؛ چرا که بهرهمندی از منافع مشترک، علیرغم بدیهی بودن، در گروِ اراده سیاسیِ مستمر برای تصمیمگیریهای مشارکتی است[237].
حوزههای نیازمند نوآوری
چارچوبهای حاکمیتی برای ائتلافهای فرامرزی: بزرگترین مانع در شکلگیری ائتلافهای فرامرزی، تعیین سهمِ هزینهها، منافع و حقِ تصمیمگیری برای نهادهای مختلف است. تا به امروز، هر ائتلاف ساحلی یا رودخانهای ناچار بوده است این مسیر را از نقطه صفر طی کند. اما اکنون میتوان با بهرهگیری از دانشِ حقوق آب، مدیریت حوضههای آبخیز و تجاربِ موفقِ تأمین مالیِ شهری، به الگوهای استانداردی دست یافت که تکرارپذیر باشند؛ الگوهایی که با شفافسازی ساختارها، مشارکتِ بازارهای سرمایه و بیمهها را تسهیل میکنند.
حوزه اقدام ۴ - پ: تبدیل منافع مشترک به جریانهای درآمدی
برای آنکه یک ائتلاف بتواند بر اساس ارزش مشترک اقدام کند، این ارزش باید به دست طرفهایی برسد که آن را خلق میکنند؛ همانطور که در بخش ۲.۳ به آن پرداخته شد. دشواری کار زمانی نمایان میشود که منافعِ حاصله مانند امنیت ملی یا ارتقای سلامت عمومی، بهسختی قابلکمیسازی باشند. در این میان، یکی از حوزههای پیشرو برای نوآوری، تبیینِ «ارزش مشترکِ سیستمهای طبیعی» است.
روندهای نوظهور
در زمینه تابآوری اکوسیستم، ائتلافی که علاوه بر کاهش ریسک، بهبود قابلسنجش کیفیت آب، افزایش تنوع زیستی یا ترسیب کربن ایجاد میکند، اصولاً میتواند از طریق بازارهای زیستمحیطی تثبیتشده و نوظهور (مانند بازارهای داوطلبانه کربن، اعتبارات خالص دستاورد تنوع زیستی در انگلستان یا پرداختها در ازای خدمات زیستمحیطی) این نتایج را به جریان درآمدی تبدیل کند. از دیدگاه بیمهگران، شرکتهای آکسا و اسکور[238]،[239] محصولات بیمهای طراحیشده بر پایه احیای طبیعت را بررسی کردهاند؛ محصولاتی که در آنها داراییِ تحتپوشش، خودِ زیستبوم است و بیمهنامه، مشوق مدیریت مستمری است که موجب تداوم کارکرد آن بهعنوان یک حائلِ ریسک عمل میکند. این اصل در هر جایی که یک سیستم طبیعی کارکرد محافظتی قابلاندازهگیری، تأیید و اعتبارسنجی ارائه دهد، قابل تکرار است. ابتکارات مشابهی بهصورت آزمایشی اجرا شدهاند؛ نظیر «برنامه حفاظت از آبسنگهای کینتانا رو»[240] در مکزیک، که یک محصول پارامتریک است و توسط مالکان املاک ساحلی و صنعت گردشگری تأمین مالی میشود؛ ذینفعانی که عوارض خود را به یک صندوق امانی اختصاصیافته برای احیای آبسنگهای مرجانی واریز میکنند[241]،[242].
حوزههای نیازمند نوآوری
بررسی همافزایی منافع مشترک در مدیریت ریسکهای بیمهپذیر و بیمهناپذیر[243]: مدیریتِ مخاطراتِ «حدّیِ» آبوهوایی که مستقیماً با بیمه اموال مرتبط هستند (مانند سیل و آتشسوزی)، غالباً منافع جانبی برای مقابله با مخاطراتِ مزمن و «سختبیمهپذیر» (نظیر گرمای شهری، کمبود آب و آلودگی هوا) به همراه دارد. با توجه به اینکه این مخاطرات برای ذینفعان، بهویژه مالکان داراییهای شهری، به مسئلهای ملموس تبدیل شدهاند، فرصتی فراهم است تا با طراحی پروژههای آزمایشی، مداخلاتِ مربوط به ریسکهای حاد و مزمن بهصورت یکپارچه تلفیق شوند؛ این امر میتواند پایگاه شواهدِ جامعتری را برای تبیینِ «ارزشِ کلیِ تابآوری» ایجاد کند..
۳. مشارکت ذینفعان در حوزههای مختلف اقدام
مکانهای تابآور نیازمند اقدام مشارکتی در میان طیف گستردهای از ذینفعان هستند.
تابآوری مکانمحور، مستلزم همکاری و اقدام مشترکِ طیف گستردهای از ذینفعان است. همانطور که در بخش ۱ این راهنما تبیین شد، رویکردهای کنونی عمدتاً با چالشهایی نظیر پراکندگی دادهها، پایین بودنِ «تعاملپذیریِ معیارها»، ضعف در ساختارهای تأمین مالی و عدم همراستاییِ منافع و مشوقها مواجهاند. برای اینکه تابآوری مکانمحور به نتایجِ ملموس در دنیای واقعی منجر شود، ضروری است اقدامات عملیاتی در تمامیِ چهار حوزهی مداخلهای (شناساییشده در بخش ۲) پیگیری گردد. توصیههای این بخش، چارچوبِ اقدامات مورد نیاز را بر اساس نقشِ هر گروه از ذینفعان ترسیم میکند و جدول ۴، جزئیاتِ دقیقتری از این چهار مداخله ارائه میدهد.
- بیمهگزاران، صاحبان کسبوکار و مالکان داراییها باید ریسکهای فیزیکی مکانمحور را فراتر از یک موضوع صرفاً بیمهای، به یکی از ارکان اصلی در تصمیمگیریهای کلان خود تبدیل کنند. برای کسبوکارها، درکِ عمیق از تأثیر شرایط محیطی بر میزان خسارت، وقفه در فعالیت و تابآوریِ عملیاتی، میتواند به تصمیمات هوشمندانهتر در زمینهی مکانیابی و تخصیص سرمایه منجر شود. برای مالکان نیز، دسترسی به این دادهها علاوه بر ارتقای سطح ایمنی و تداومِ زیستی در شرایط آبوهواییِ حدی، پیامدهای مالیِ کلانی بر قدرتِ بازپرداخت وام، استطاعتِ نرخهای بیمه و حفظ ارزشِ واقعیِ املاک خواهد داشت.
- بازیگرانِ اصلی در زنجیره ارزش املاک، شامل معماران، مهندسان، توسعهدهندگان و متخصصانِ حوزه تابآوری، موقعیت ممتازی برای ادغامِ ریسکهای مکانمحور در تصمیماتِ کلانِ طراحی و سرمایهگذاری دارند. همکاریِ آنها با شرکتهای بیمه و تحلیلگرانِ داده، این امکان را فراهم میسازد که پروژههای تابآوری، افزون بر مزایای جانبیِ ملموس، از نظرِ بانکی و بیمهای نیز به پروژههایی توجیهپذیر و ایمن تبدیل شوند.
- دولتهای محلی میتوانند ذینفعان را گرد هم آورند، دادههای ریسک عمومی را تقویت کنند، رهنمودهای تابآوری ارائه دهند، تصمیمات برنامهریزی و زیرساختی را همراستا سازند و شرایط را برای جذب سرمایههای بخش خصوصی فراهم آورند. اگرچه آنها نقشی کلیدی در تأمین منابع ایفا میکنند، اما توجه به این نکته حائز اهمیت است که تأمین مالی – بهویژه برای پروژههای زیرساختی تابآور در مقیاس بزرگ – عموماً نیازمند مشارکتهای عمومی–خصوصی است. مالکیت شفافتر و سازوکارهای تحویل مشخص، تسهیل اشتراکگذاری دادهها و حاکمیت شفاف بر نحوه بهروزرسانی و دسترسی به مجموعهدادههای حیاتی، اطمینان خاطر مورد نیاز بازار را فراهم خواهد کرد. علاوه بر این، پایهریزی شواهد برای ارزشهای گستردهتر اقتصادی و اجتماعی و طراحی مدلهای حاکمیتی فرامرزی و تأمین مالی ترکیبی، میتواند سرمایهگذاری در تابآوری را در مقیاس وسیع آزاد سازد.
- مالکان و مدیران داراییها نقشی تعیینکننده در نهادینهسازی تابآوری مکانمحور در چرخهی تملک، تأمین مالی و مدیریت دارایی دارند. آنها میتوانند با تبیینِ ضرورتِ این تابآوری برای موفقیت اقتصادیِ منطقه، شواهد لازم را جهت توجیهِ اقتصادی (بازگشت سرمایه) برای دولتهای محلی فراهم کنند. همکاریِ نزدیکِ آنها با شرکای محلی و استفاده از دادههایِ مکانمحور در گفتگو با ذینفعان (از وامدهندگان و بیمهگران گرفته تا مستأجران)، راه را برای اثباتِ این حقیقت هموار میکند که راهکارهای تابآوری، مستقیماً ارزش دارایی، شرایط تأمین مالی و نتایج بیمهای را بهبود میبخشند.
- مالکان و اپراتورهای زیرساختها، همچون شرکتهای آب و انرژی، متولیانِ سیستمهای حیاتی هستند که زیربنای تابآوریِ جامعه و بهرهوریِ اقتصادی را تشکیل میدهند. این نهادها با بهکارگیری ارزیابی ریسک مکانمحور، سرمایهگذاری در زیرساختهای انطباقپذیر و دارای افزونگی (پشتیبان)، و به اشتراکگذاری دادههای عملیاتی با نهادهای ناظر و بیمهگران، قادرند آسیبپذیریهای سیستمیک را کاهش داده و اعتمادِ ذینفعان را تقویت کنند. مشارکتِ فعالِ آنها در «ائتلافهای تابآوری»، جوامع را در برابر اختلالاتِ زنجیرهایِ خدمات محافظت کرده و بسترِ لازم برای تصمیمگیریهای هوشمندانه در حوزههای بیمه و سرمایهگذاری را فراهم میآورد.
- سرمایهگذاران و بانکها میتوانند با ادغامِ وابستگیهای مکانمحور در «ارزیابیهای موشکافانه»، «تحلیلهای اعتباری» و «ارزشگذاری داراییها»، نقشی تعیینکننده در توسعهی مقیاسپذیرِ تابآوریِ مکانمحور ایفا کنند. حمایت از سازوکارهای نوینِ تأمین مالی برای بسیجِ سرمایهها، در کنارِ بهروزرسانیِ رویکردهای اعتبارسنجی، بهگونهای که منافعِ همافزا در حوزههای طبیعت و اجتماع را بهرسمیت بشناسند، نه تنها پایداری طرحها را تضمین میکند، بلکه دامنهی فرصتهای سرمایهگذاری را بهشکل چشمگیری گسترش میدهد.
- بیمهگران نقشی محوری در تبدیلِ مفاهیمِ «تابآوری مکانمحور» به «سیگنالهای مالی» ایفا میکنند. بیمهگران، بخش اتکایی، کارگزاران و مدلسازان ریسک میتوانند اطمینان حاصل کنند که شاخصهای تابآوریِ محلی، بهطور دقیق در فرآیندهای «پذیرهنویسی ریسک»، «قیمتگذاری» و «ابزارهای نوین انتقال ریسک» بازتاب مییابد. اگرچه بیمهگران اتکایی بهطور سنتی با دادههای کلانمقیاس سر و کار دارند، اما لازم است ادغامِ مؤلفههای تابآوری در قیمتگذاری و مدلسازی ریسک را بهعنوان یک اولویت راهبردی مدنظر قرار دهند.
- ارائهدهندگان داده میتوانند مدلهای حوادث فاجعهبار را ارتقا دهند تا وابستگیهای مکانمحور و تدابیر تابآوری را در بر گیرند. اگر قرار است معیارهای تابآوری مکانمحور بهصورت یکپارچه در میان کنشگران استفاده شوند، به معیارهایی بهتر، روششناسیهای مشترک و سامانههایی با قابلیت تعاملپذیری، نیاز است.
- سازمانهای جامعه مدنی میتوانند تعاملات جامعه را شکوفا ساخته و بهعنوان شرکای محلیِ مورد اعتماد در ائتلافها عمل کنند. آنها میتوانند اطمینان حاصل کنند که تدابیر تابآوری مکانمحور، عملی، فراگیر و قابلاتکا هستند.
- نهادهای ناظر و سیاستگذاران (برای مثال در سطوح فراملی و ملی) از جمله نهادهای ناظر مالی، متولیانِ اصلیِ گسترشِ مدیریت ریسک مکانمحور در مقیاس وسیع هستند. وظیفهی آنها تدوینِ استانداردهای لازم، توسعهی زیرساختهای دادهای و ایجاد چارچوبهای همکاری است تا این رویکرد به رویهای رایج در حوزههای مالی و املاک تبدیل شود. هدفِ نهایی، کاهش پراکندگی در سیاستگذاریهاست. همچنین، نهادهای ناظر بیمه باید بر شفافیتِ سیگنالهای قیمتی تمرکز کنند؛ زیرا «بهرسمیتشناسی» تنها زمانی موجبِ پایداری و استطاعتپذیریِ بیمه میشود که حق بیمهها بهدقت، موفقیت در «کاهش ریسک» و نیز میزانِ «ریسک باقیمانده»[244] را منعکس کنند.
جدول ۴: مشارکت پیشنهادی ذینفعان در حوزههای مختلف اقدام
|
ذینفعان |
اقدام اول: ترسیم و شفافسازی اولویتها (دادههای پشتیبان تصمیمگیری برای پهنههای مکانی تابآور) |
اقدام دوم: تأمین مالی تابآوری (سازوکارهای مالی توجیهپذیر برای سرمایهگذاری) |
اقدام سوم: ارزشگذاری و بهرسمیتشناسی تابآوری (ایجاد اعتباری اتکاپذیر برای بیمهگران، تسهیلاتدهندگان و سرمایهگذاران) |
اقدام چهارم: تحقق منافع مشترک (همراستاسازی مشوقها در سرتاسر زیستبوم ریسک) |
|
بیمهگزاران (کسبوکارها، هر مالک) |
کسبوکارها: ارزیابی پیامدهای شرایط محیط پیرامونی بر خسارت فیزیکی، توقف فعالیت و اختلال عملیاتی؛ مشارکت در ائتلافهای محلی و ترتیبات اشتراکگذاری داده برای شفافسازی وابستگیهای متقابل در سطح مکان. (مطالعه موردی ۱) مالکان خرد: استفاده از نقشههای عمومی مخاطرات، مانند نقشههای سیل، برای آگاهی از ریسکهای آبوهوایی حادِ پیشروی ملک. |
کسبوکارها و مالکان خرد: مشارکت فعال در ساختارهای تابآوری محلی، مناطق بهبود کسبوکار یا پهنههای ویژه تابآوری. (مطالعه موردی ۵) |
کسبوکارها: ادغام تابآوری مکانمحور در برنامهریزی مخارج سرمایهای، مکانیابی راهبردی و تصمیمهای استمرار کسبوکار.مالکان خرد: پیروی از رهنمودهای طرحهای عمومی برای اجرای تدابیر تابآوری مورد تأیید بیمهگران. (مطالعه موردی ۹) |
کسبوکارها و مالکان خرد: پایش و گزارشدهی منافع همافزای حاصلشده، مانند ارتقای کیفیت آب و تنوع زیستی، برای جذب سرمایهگذاران اثرگذار و حمایتگری از افزایش تخصیص سرمایه از سوی دولتهای محلی. |
|
ذینفعان زنجیره ارزش املاک |
گنجاندن شاخصهای تابآوری و تحلیل هزینه کل چرخه عمر، در خلاصهطرحها و اسناد تدارکات، تا توجیه اقتصادی تدابیر تابآوری از آغاز پروژه برای تسهیلاتدهندگان، بیمهگران و نهادهای مالی بخش عمومی شفاف و قابلسنجش باشد. بهرهگیری از ابزارهای «هزینه ریسک» صنعت بیمه و مشارکت در زیستبومهای دادهباز برای اصلاح طرحها بر پایه دادههای بهروز مخاطرات و انتقال نتایج به مدلهای حوادث فاجعهبار. |
همکاری با جوامع محلی و شرکتهای بیمه برای شناسایی و نگاشت منافع همافزا (مدیریت گرما، منابع آب، تنوع زیستی و تابآوری اجتماعی) در مرحله طراحی پروژه، بهمنظور توجیهپذیرکردن سرمایهگذاری بخش دولتی. |
ادغام معیارهای استاندارد ریسک مکانمحور در ارزیابی سایت، الگوهای طراحی مهندسی و فرایندهای شهرسازی. (مطالعه موردی ۱) |
(فاقد موضوعیت) |
|
دولتهای محلی |
توسعه و ارتقای تبادل داده با صنعت بیمه، بنگاههای اقتصادی و اپراتورهای زیرساختی. (مطالعه موردی ۲) |
بسترسازی برای الگوهای تأمین مالی مشارکتی بهمنظور ارتقای بازده مکانمحور سرمایهگذاریهای عمومی؛ طراحی ابزارهای مالی ترکیبی و ترتیبات همسرمایهگذاری برای طرحهای تابآوری در سطح شهرداریها. (مطالعه موردی ۵) |
توسعه و پشتیبانی از استانداردها، رهنمودها و خطوط مبنای مشترک برای تابآوری مکانمحور؛ تدوین چارچوب حکمرانی داده درباره مالکیت، بهروزرسانی، اعتبارسنجی و سطح دسترسی به دادههای حیاتی ریسک. |
تدوین چارچوبهای حکمرانی برای ائتلافهای تابآوری فرامرزی؛ شفافسازی سازوکارهای مالکیت و تحویل پروژه و اثبات ارزش اقتصادی منافع همافزا برای تابآوری منطقه. (مطالعه موردی ۱۰) |
|
مالکان و مدیران داراییها |
الزام به گنجاندن مؤلفههای تابآوری در فرایندهای تملک، واگذاری و اجارهداری، تأمین مالی و مدیریت دارایی. (مطالعه موردی ۳) |
مشارکت در سازوکارهای نوین مالی، مانند پهنههای بهبود تابآوری، برای ارزیابی اثر راهکارهای محلی بر ارزش دارایی، تسهیل شرایط تأمین مالی و بهبود نتایج بیمهای. (مطالعه موردی ۵) |
بهکارگیری شواهد و دادههای مکانمحور برای تعامل مؤثرتر با تسهیلاتدهندگان، بیمهگران و مستأجران. |
همکاری با ساکنان مجاور، نهادهای حاکمیتی محلی و سازمانهای مردمنهاد برای طراحی و اجرای راهکارهای مکانمحور، از جمله مدیریت حوزه آبخیز و راهکارهای مبتنی بر طبیعت، با هدف تقویت منافع همافزا. (مطالعه موردی ۱۰) |
|
مالکان و اپراتورهای زیرساختها |
تلفیق ارزیابی ریسک مکانمحور در چرخههای برنامهریزی بهسازی زیرساختها و طرحهای جدید سرمایهگذاری. (مطالعه موردی ۱۰) |
سرمایهگذاری در راهکارهای مبتنی بر طبیعت و دیگر اقدامات مکانمحور بهمنظور کاهش مواجهه انباشته با مخاطرات چندگانه در گذر زمان. (مطالعه موردی ۱۰) |
بهاشتراکگذاری دادههای عملیاتی و معیارهای تابآوری با نهادهای ناظر، بیمهگران و جامعه مدنی برای توسعه پایش پویای ریسک. |
همافزایی با مقامات محلی و جوامع پیرامونی برای انطباق سرمایهگذاریهای زیرساختی با اولویتهای تابآوری مکانمحور و بیشینهسازی منافع همافزا. |
|
سرمایهگذاران و بانکها |
لحاظکردن ریسک فیزیکی مکانمحور، در وضع موجود و سناریوهای آتی، در تحلیل سبد دارایی، ارزشگذاری مالی و فرایندهای ارزیابی موشکافانه. (مطالعه موردی ۴) |
مشارکت در تأمین مالی تابآوری از طریق میثاقهای تابآوری، تبادل داده میان وامدهنده و بیمهگر و الگوهای تسهیلاتدهیِ مشروط به تابآوری؛ کمک به طراحی اوراق قرضه تابآوری و سازوکارهای مالی ترکیبی در مقیاسهای شهری و منطقهای. (مطالعه موردی ۴) |
حمایت از تدوین معیارها و استانداردهای افشای ریسک برای اعتبارسنجی دقیق ارزش اقتصادی تابآوری داراییها در ترازنامههای مالی. |
بهرهگیری از رویکردهای اعتبارسنجی منافع همافزا، بهنحویکه سرمایهگذاریهای تابآوری بتوانند اهداف کلان زیستمحیطی و اجتماعی را برآورده سازند. (مطالعه موردی ۸) |
|
بیمهگران |
بهکارگیری سامانههای رتبهبندی ریسک برای مقایسههای کمّی تجمیعی در پهنههای مکانی و سناریوهای اقلیمی؛ پیوند این سامانهها با مدلهای حوادث فاجعهبار و پایگاههای داده املاک، با هدف سنجش اثر تابآوری مکانمحور بر محاسبات پذیرهنویسی. (مطالعه موردی ۱) |
طراحی مشترک ساختارهای بیمهای متصل به تأمین مالی، بهگونهای که مشوقها بر کاهش پیشگیرانه ریسک متمرکز باشند، نه صرفاً جبران پس از حادثه؛ بررسی امکان تعمیم این اعتبارات به ترتیبات بیمه اتکایی و ذخایر سرمایهای. (مطالعه موردی ۷) |
سنجش عملیاتی چگونگی اثرگذاری گواهینامهها، استانداردها و تدابیر تابآوری در سطح پهنهها بر تصمیمهای نرخگذاری حقبیمه و دامنه پوششهای ارائهشده. (مطالعه موردی ۹) |
(فاقد موضوعیت) |
|
ارائهدهندگان داده |
رفع شکافهای اطلاعاتی، بهویژه در دادههای خسارت ناشی از توقف کسبوکار در مقیاسهای فرامحلی؛ توسعه سامانههای پایش پویای ریسک با تکیه بر حسگرهای محیطی، دادههای آبوهوایی و سنجش برخط مواجهه. (مطالعه موردی ۱) |
(فاقد موضوعیت) |
تدوین معیارهای استاندارد، قالبهای تعاملپذیر و روششناسیهای مشترک سنجش ریسک مکانمحور؛ توسعه رابطهای برنامهنویسی کاربردی باز (API)[245] برای استفاده کاربران غیرفنی و کسبوکارهای خرد و متوسط (SMEs)؛ تقویت همکاری میان دارندگان دادههای تاریخی خسارت، از جمله بیمهگران، و صاحبان دانش تخصصی مدلسازی. (مطالعه موردی ۲) |
آزمون و مدلسازی چگونگی اثربخشی مدیریت مخاطرات بیمهپذیر، مانند سیل و آتشسوزی، بر کاهش ریسکهای مزمن، از جمله تنش گرمایی، بحران آب، کیفیت هوا و آسیبپذیری اجتماعیـاقتصادی. (مطالعه موردی ۸) |
|
سازمانهای جامعه مدنی |
(فاقد موضوعیت) |
ارتقای آگاهی و ایجاد اعتماد محلی نسبت به ابزارهای بیمهای، راهکارهای کاهش مخاطرات و گزینههای انتقال ریسک، بهویژه در پهنههای دارای بیشترین شکاف حفاظتی. (مطالعه موردی ۱) |
مشارکت در نظارت، اعتبارسنجی و مستندسازی میدانی پروژههای تابآوری، بهگونهایکه شواهد فنی برای بیمهگران، سرمایهگذاران و نهادهای دولتی قابلاستناد و اتکا باشد. |
تسهیلگری و بسیج تشکلهای محلی، ساکنان و نهادهای اجرایی برای پیادهسازی و صیانت از طرحهای تابآوری مکانمحور. (مطالعه موردی ۷) |
|
نهادهای ناظر و سیاستگذاران |
تشویق یا الزام به افشای مواجهه با ریسک فیزیکی مکانمحور و پشتیبانی راهبردی از توسعه زیرساختهای دادهباز، عمومی و تعاملپذیر، با هدف رفع خلأهایی که از توان بازیگران منفرد بخش خصوصی خارج است. |
(فاقد موضوعیت) |
الزامآورکردن استانداردهای ریسک مکانمحور و قالبهای داده تعاملپذیر برای نهادهای مالی و توسعهگران تحت نظارت؛ ایجاد سازوکارهای پاسخگویی برای پیوند انطباق نظارتی با شاخصهای عینی تابآوری محلی. (مطالعه موردی ۹) |
ایجاد محیطهای آزمون نظارتی[246] و کارگروههای رسمی ائتلاف برای سنجش و ارزیابی راهکارهای مکانمحور دارای منافع همافزای ملموس. (مطالعه موردی ۵) |
۴. مسیر پیشرو چیست؟ سه گام فوری برای آغاز اقدام
سه گامِ فوری زیر، پیشدرآمدِ اجرای توصیههای ارائهشده در این سند راهنما به شمار میروند.
در مناطقی با ریسکِ حاد، تابآوریِ مکانمحور دیگر یک انتخاب نیست، بلکه پیشنیازی حیاتی برای حفظِ دسترسیپذیری و مقرونبهصرفهبودنِ پوششهای بیمهای است. این مهم مستلزمِ کنشگریِ همافزا و هماهنگِ تمامیِ بازیگران زیستبوم است.
در ادامه، سه گام فوری برای اقدام ارائه میشود:
۱. سنجش آمادگی راهبردی
اقدامات چهارگانه (مطرح شده در این راهنما) را واکاوی و ارزیابی کنید. حوزههایی که ظرفیتِ ارتقای تابآوری در آنها وجود دارد و بخشهایی که نیازمندِ مشارکتِ جمعی است را شناسایی نمایید. این ارزیابی را با استفاده از مستندات پشتیبان از جمله «چارچوب سرمایهگذاری در تابآوری مارش کارلایل»[247]، «راهنمای تابآوری اقلیمی»[248] و چکلیستهای رفع شکاف در سطح سیستم[249]، تکمیل کنید تا بتوانید مؤلفههای تابآوری را در سطح دارایی و سطح پهنه، به نتایجِ عملیاتیِ بیمهپذیری پیوند دهید.
۲. همسویی با زیستبومِ تابآوری
لزومی به آغازِ کار از نقطه صفر نیست. از مخزن دیجیتالِ این راهنما برای شناسایی طرحهای پایلوت و ابتکارات جاری استفاده کنید. با فیلتر کردنِ دادهها بر اساس موقعیت جغرافیایی، ائتلافهایی را بیابید که هماکنون در حال ایجاد تابآوری در حوزههای مرتبط با شما هستند. یادگیری از این تجارب و مشارکت در آنها، نه تنها سرعتِ پیشرفت را برای همگان افزایش میدهد، بلکه از دوبارهکاریهای هزینهبر جلوگیری میکند.
۳. پیشگامی و ائتلافسازی
اگر در مکانِ مورد نظر شما ابتکارِ مشخصی وجود ندارد، در جایگاه رهبر قدم پیش بگذارید. همتایان و ذینفعانِ محلی را که در این آرمان سهیم هستند شناسایی کنید. اعضای جامعه بیمه در «مجمع جهانی اقتصاد» آماده حمایت از رهبران ائتلافها در میدان عمل هستند؛ اگر آمادگیِ پذیرشِ مسئولیتِ رهبری در منطقه خود را دارید، ارتباط برقرار کنید. این شبکه مشتاق است شما را با سایر پیشگامانی که پیشتر مسیر مشابهی را پیمودهاند، پیوند دهد.
سخن پایانی: از مدیریتِ ریسک تا خلقِ ارزش
بحرانِ بیمهپذیری، در هسته بنیادینِ خود، نشانی از شکست در «مدیریتِ ریسک» است؛ واقعیتی که هیچ کنشگری قادر به حلِ آن بهتنهایی نیست. مسیرِ پیشِ رو، مستلزمِ همگراییِ ذینفعان برای ساختِ تابآوریِ مکانمحور است. راهکارهای کلیدی عبارتاند از:
- تولید دادههایی استوار جهت شفافسازی و توجیهپذیریِ سرمایهگذاری؛
- طراحی ساختارهای مالی ترکیبی به منظور جذبِ سرمایههای دولتی و خصوصی؛
- تدوین معیارهایی رسمی برای اطمینانخاطر دادن به سرمایهگذاران، وامدهندگان و بیمهگران جهت قیمتگذاری تابآوری؛
- و استدلالهای اقتصادی مبتنی بر «منافع مشترک».
این اهرمها در کنار یکدیگر میتوانند فشارهای ناشی از بیمهپذیری را در نقاطِ بحرانی جهان، از جمله جوامع ساحلی و حوضههای آبخیز رودخانهها تا پهنههایِ در معرض آتشسوزی و کلانشهرها، کاهش دهند. راهکارهای این سند راهنما آماده آزمایش، مقیاسپذیری و پذیرش مالکیت هستند. زمانِ اقدام، هماکنون است.
[1] Physical risk
[2] Extreme weather
[3] Place-based resilience
[4] Insurability
[5] Swiss Re
[6] Insured natural catastrophe loss
[7] Swiss Re (2025). 2025 marks sixth year insured natural catastrophe losses exceed USD 100 billion, finds Swiss Re Institute https://www.swissre.com/press-release/2025-marks-sixth-year-insured-natural-catastrophe-losses-exceed-USD-100-billion-finds-Swiss-Re-Institute/f710c271-58c8-4c48-9004-05203634d1e0
[8] Property value chain
[9] Place-based risk
[10] Return on investment
[11] Underwriting
[12] Co-benefits
[13] Transboundary risk
[14] Revenue stream
[15] Asset-level risk
[16] Asset-level resilience
[17] World Wildlife Fund (WWF). (2026). Tackling the insurance protection gap. https://www.wwf.eu/?20531391/Tackling-the-insurance-protection-gap---WWF-report
[18] ClimateWise. (2026). Insurability as a resilience signal. https://www.cisl.cam.ac.uk/news-and-resources/publications/insurability-resilience-signal
[19] WWF. (2026). Tackling the insurance protection gap. https://www.wwf.eu/?20531391/Tackling-the-insurance-protection-gap---WWF-report
[20] Natural catastrophe
[21] SwissRe. (2025, April 29). sigma 1/2025: Natural catastrophes insured losses on trend to USD 145 billion in 2025. https://www.swissre.com/institute/research/sigma-research/sigma-2025-01-natural-catastrophes-trend.html
[22] Deductible
[23] JD Power. (2025). Homeowners insurance premium increases threaten customer loyalty, long-term profitability, JD Power finds [Press release]. https://www.jdpower.com/business/press-releases/2025-us-home-insurance-study
[24] Insurance Business Magazine. (2025). Home insurance premiums surge at double the decade-long average. https://www.insurancebusinessmag.com/au/news/auto-motor/home-insurance-premiums-surge-at-double-the-decadelong-average-582440.aspx
[25] Barnes, A. (2026). The silent signal: How extreme weather can impact pricing in a soft market. Marsh. https://www.marsh.com/en/risks/climate-change-sustainability/insights/silent-signal-how-extreme-weather-can-impact-pricing-in-soft-market.html
[26] World Economic Forum
[27] World Economic Forum. (2026). Insurability in a changing world. https://reports.weforum.org/docs/WEF_Insurability_Changing_World_2026.pdf
[28] Structural driver
[29] Barnes, A. (2026). The silent signal: How extreme weather can impact pricing in a soft market. Marsh. https://www.marsh.com/en/risks/climate-change-sustainability/insights/silent-signal-how-extreme-weather-can-impact-pricing-in-soft-market.html
[30] Zoning regulation
[31] Adaptation
[32] Residual risk
[33] UK GBC. (n.d.). Climate change mitigation. Retrieved September 1, 2026, from https://ukgbc.org/our-work/climate-change-mitigation
[34] Place-based dependency
[35] Operational continuity
[36] Site level
[37] Off-site
[38] Place-based exposure
[39] Data center
[40] Business interruption
[41] Palisades
[42] Malibu
[43] Pepperdine School of Public Policy and Beacon Economics. (2025, April 30). New research reveals economic fallout of 2025 fires and road closures for Malibu businesses.
https://www.pepperdine.edu/press-room/news-releases/2025-spp-beacon-malibu-research.htm
[44] Chirouze, M., et al. (2021). Quantifying insurance benefits of a nature-based approach to reducing risk: Wildfire risk reduction buffers. The Nature Conservancy and Marsh McLennan. https://www.corporate.marsh.com/web-assets/insights/publications/2021/december/MMC_TNC_Quantifying_Insurance_Benefits.pdf
[45] Thomas, C. (2025, November 18). Why rigorous details in models matter: Modeling the impact of mangroves on hurricane risk. Moody’s. https://www.moodys.com/web/en/us/insights/insurance/rigorous-details-in-models-matter-modeling-impact-of-mangroves-hurricane-risk.html
[46] Sponge city
[47] The Online Citizen. (2021, August 30). Over S$2 billion already spent & another S$1.4 billion earmarked for drainage improvement works; has it paid off? https://www.theonlinecitizen.com/2021/08/30/over-s2-billion-already-spent-has-it-paid-off
[48] American Society of Landscape Architects (ASLA). (2016). 2016 ASLA professional awards. https://www.asla.org/awards-events-main-landing/honors-awards/pro-student-awards/2016-professional-awards
[49] Urban Redevelopment Authority (URA). (2025). A flood-resilient city and coast: Find out how Singapore is enhancing flood resilience while planning for an adaptable coastline that protects against rising sea levels. https://www.ura.gov.sg/land-planning/master-plan/master-plan-2025/themes/strengthening-urban-resilience/a-flood-resilient-city-and-coast
[50] Battery Park City
[51] Battery Park City Authority. (2025). The case for resiliency: A benefit-cost analysis for Battery Park City resiliency projects. https://bpca.ny.gov/bpc-people/analysis-of-bpcs-coastal-resiliency-projects-shows-benefits-of-a-resilient-lower-manhattan-far-outweigh-costs
[52] Seven Valley
[53] Oliver Wyman. (n.d). Unlocking climate adaptation finance for real-world impact. Retrieved September 1, 2026, from https://www.oliverwyman.com/our-expertise/insights/2025/jul/innovative-financing-strategies-climate-adaptation.html
[54] London Climate Action Week 2026
[55] Marsh’s Climate Adaptation Survey 2026
[56] Marsh. (2025). Climate adaptation 2025 report. https://www.marsh.com/en-gb/risks/climate-change-sustainability/insights/climate-adaptation-report.html
[57] Place-based physical risk
[58] Co-financing
[59] Risk score
[60] Hazard
[61] Exposure
[62] Vulnerability
[63] Hyperlocal
[64] Interoperable
[65] Risk disclosure
[66] Regulatory sandbox
[67] Private capital stack
[68] Disaster risk finance pooling
[69] Revenue stream
[70] Catastrophe model
[71] Paradise
[72] The Nature Conservancy
[73] Marsh Re
[74] HB 1182
[75] Catastrophe model
[76] Peril
[77] Grantham Research Institute
[78] The London School of Economics and Political Science
[79] Future risk
[80] Lloyd’s Lab
[81] Lloyd’s. (2025, September 30). Lloyd’s and Ireland’s Department for Finance announce strategic collaboration to drive insurtech innovation. https://www.lloyds.com/insights/media-centre/press-releases/Lloyds-and-Irelands-Department-for-Finance-announce-strategic-collaboration
[82] ResilienceArc
[83] Carbon Disclosure Project
[84] ResilienceArc. (2025). Introducing ResilienceArc: Building business resilience in a changing climate. https://arcconnect.global/news/introducing-resiliencearc-building-business-resilience-in-a-changing-climate
[85] CDP. (2026, May 12). Extreme weather risk is reshaping the global economy to the tune of over US$700 billion in projected losses [Press release]. https://www.cdp.net/en/press-releases/extreme-weather-risk-is-reshaping-the-global-economy
[86] Small and Medium Enterprises
[87] Asset-level risk
[88] Marsh’s 2025 Adaptation Survey
[89] Critical infrastructure
[90] Marsh. (2025, September 19). Climate adaptation 2025 report. https://www.marsh.com/en-gb/risks/climate-change-sustainability/insights/climate-adaptation-report.html
[91] Data center
[92] Place-based assessment
[93] Marsh. (2026, June 23). Risk in context podcast: Leveraging site selection as a strategic data center success driver. https:// www.marsh.com/en/industries/technology/insights/leveraging-site-selection-as-a-strategic-data-center-success-driver.html
[94] Value at Risk
[95] Dashcams
[96] CCTV
[97] Near real-time
[98] Plain Site
[99] Sustainable drainage
[100] Quote
[101] Lloyd’s. (n.d.). Our sixteenth cohort. Retrieved August 21, 2026, from https://www.lloyds.com/insights/lloyds-lab/cohort-16
[102] Open access
[103] Urban Land Institute
[104] Federal Emergency Management Agency
[105] United States Federal Emergency Management Agency (FEMA). (n.d.). Resilience analysis and planning tool (RAPT). Retrieved August 19, 2026, from https://www.fema.gov/emergency-managers/practitioners/resilience-analysis-and-planning-tool
[106] Business Case
[107] Société Universitaire Européenne de Recherches Financières. (2021). The supply chain risks of climate-driven natural disasters. https://www.suerf.org/publications/suerf-policy-notes-and-briefs/the-supply-chain-risks-of-climate-driven-natural-disasters
[108] مسئله سواری رایگان، در دانش اقتصاد و نظریه انتخاب عمومی، به پدیدهای ناکارآمد اطلاق میشود که طی آن برخی افراد، نهادها یا کشورها، بدون پرداخت هزینهها یا مشارکت در تأمین منابع، از مزایا و منافع یک خدمت، منبع مشترک یا «کالای عمومی» (مانند امنیت ملی، محیط زیست سالم، پژوهشهای بنیادی یا ثبات بازار) بهرهمند میشوند. از آنجا که به دلیل ویژگی «استثناناپذیری (Non-excludability) نمیتوان مانع انتفاع این اشخاص شد، این رفتار بهمرور موجب کاهش انگیزه مشارکتکنندگانِ واقعی و در نتیجه، کمبود سرمایهگذاری یا تحلیل منابع مشترک میشود.
[109] International Fund for Agricultural Development (IFAD). (2025, November 11). Why adaptation is a win–win. https://www.ifad.org/en/w/explainers/why-adaptation-is-a-win-win
[110] World Resources Institute (WRI). (2025). Strengthening the investment case for climate adaptation: A triple dividend approach. https://www.wri.org/research/climate-adaptation-investment-case
[111] Resilience improvement district
[112] Connecticut
[113] OneShoreline
[114] Saint Mao
[115] County of San Mateo South Coast. (2022). Sea level rise vulnerability assessment and adaptation report. https://www.oneshoreline.org/files/0e897ecc8/SMC-South-Coast-SLR-Vulnerability-Assessment.pdf
[116] Milken Institute’s 2026 Financial Innovations Lab
[117] State revolving loan fund
[118] Community development financial institution
[119] Milken Institute. (n.d.). Financial Innovations Labs. Retrieved August 21, 2026, from https://milkeninstitute.org/catalytic-capital/financial-innovations-labs
[120] Mortgage lender
[121] Retail bank
[122] Credit evaluation
[123] Commercial International Bank
[124] Integrated environmental and social risk management
[125] Heatmap
[126] Environmental, Social, and Governance
[127] Climate Finance Program
[128] PROPARCO
[129] Green Climate Fund
[130] Abdel Kader, D. (2026, July 13). Commercial International Bank (Egypt) adaptation case study [Personal communication].
[131] Brain trust
[132] Resilience district
[133] Business improvement district
[134] California Forward Resilience District Incubator
[135] California’s Senate Bill 852
[136] California Forward
[137] Resilient Cities Catalyst
[138] Resilience District Incubator
[139] San Rafael
[140] Los Angeles
[141] Bridgeport
[142] California Forward. (2026). Announcing the First Resilience District Incubator pilot communities. https://cafwd.org/news/announcing-the-first-resilience-district-incubator-pilot-communities/
[143] Peer learning
[144] Tax increment financing
[145] Benefit assessment
[146] Resilience bond
[147] Grant
[148] Investment-ready
[149] Private capital
[150] Southeast Asia Partnership for Adaptation through Water
[151] Investable portfolio
[152] Risk-return profile
[153] World Economic Forum. (2026). Adaptation through water: Scaling private-sector finance for climate adaptation in Southeast Asia. https://www.weforum.org/publications/adaptation-through-water-scaling-private-sector-finance-for-climate-adaptation-in-southeast-asia/
[154] Flood Action Coalition
[155] Anchor partner
[156] Stormwater Management and Road Tunnel
[157] Public–private partnership
[158] Corporate joint venture
[159] Value Media Group. (2003). SMART (Stormwater Management and Road Tunnel), Kuala Lumpur, Malaysia. https://www.transportadvancement.com/road-traffic/smart-stormwater-management-and-road-tunnel-kuala-lumpur-malaysia/
[160] Ibid.
[161] Risk pooling
[162] Urban Infrastructure Insurance Facility
[163] The Kreditanstalt für Wiederaufbau (KfW)
[164] Local Governments for Sustainability
[165] ICLEI. (n.d.). Urban Infrastructure Insurance Facility. Retrieved August 21, 2026, from https://iclei.org/uiif/
[166] ICLEI. (2024, July 2). Seven Latin American cities pioneering climate insurance with Urban Infrastructure Insurance Facility. https://iclei.org/press_release/seven-latin-american-cities-pioneering-climate-insurance-with-urban-infrastructure-insurance-facility/
[167] ICLEI. (n.d.). 7-stage roadmap. Retrieved August 21, 2026, from https://uiif-resilience.org/7-stage-roadmap/
[168] InsuResilience Global Partnership
[169] ICLEI. (n.d.). Urban Infrastructure Insurance Facility. Retrieved August 21, 2026, from https://iclei.org/uiif/
[170] Risk transfer
[171] Risk pool
[172] Economies of scale
[173] Pre-disaster resilience financing
[174] Blended vehicles
[175] Underinsured
[176] Protection gap
[177] Gunara, M. (2026). Nearly 1 in 7 homes across US are uninsured. Lendingtree. https://www.lendingtree.com/insurance/homes-uninsured-study/
[178] Ang, A. (2026). Asia is one of the world’s least insured places, even as it’s battered by climate change and natural disasters. Fortune. https://fortune.com/2026/01/29/asia-least-insured-places-climate-change-natural-disasters/
[179] Hiscox Group. (2025, November 10). Three out of four small businesses unprotected against everyday risks [Press release]. https://www.hiscoxgroup.com/news/press-releases/2025/10-11-25
[180] Community-based catastrophe insurance
[181] Swiss Re. (2026, August 11). First-half 2026 insured natural catastrophe losses: Below trend, rising risks. https://www. swissre.com/institute/research/topics-and-risk-dialogues/climate-and-natural-catastrophe-risk/first-half-2026-insured-catastrophe-losses.html
[182] Marsh Re
[183] Wharton Risk Center
[184] Marsh Re. (2022). Community-based catastrophe insurance: A model for closing the disaster protection gap. https://www.guycarp.com/insights/2021/02/community-based-catastrophe-insurance-a-model-for-closing-the-disaster-protection-gap.html
[185] Center for NYC Neighborhood
[186] Office of Climate and Environmental Justice
[187] Environmental Defense Fund
[188] Snape, G. (2023). Major firms join forces to back NYC parametric flood pilot. Insurance Business America. https://www.insurancebusinessmag.com/us/news/catastrophe/major-firms-join-forces-to-back-nyc-parametric-flood-pilot-442062.aspx
[189] National Science Foundation
[190] Resilience levies
[191] Blended finance vehicles
[192] Insurance for Good Solutions Catalyst
[193] Single source of truth
[194] Underwriter
[195] FORTIFIED Roof
[196] Insurance Institute for Business and Home Safety
[197] North Carolina Insurance Underwriting Association
[198] Catastrophe bonds
[199] IBHS FORTIFIED
[200] Flood Performance Certificates
[201] Flood Re
[202] Masterplan
[203] Capital expenditure
[204] Blue Carbon Resilience Credit
[205] Ocean Risk and Resilience Action Alliance. (n.d.). Capturing the value of coastal wetlands through Blue Carbon Resilience Credits. Retrieved August 21, 2026, from https://oceanriskalliance.org/project/capturing-the-value-of-coastal-wetlands-through-blue-carbon-resilience-credits/
[206] The Ocean Risk and Resilience Action Alliance
[207] The Nature Conservancy
[208] AXA XL
[209] Carbon footprint
[210] Wildfire Prepared Neighborhood
[211] Dixon Trail
[212] KB Homes
[213] Bushfire Resilience Rating
[214] Community Rating System
[215] National Flood Insurance Program
[216] FEMA. (n.d.). Community Rating System. Retrieved August 21, 2026, from https://www.fema.gov/floodplain-management/community-rating-system
[217] Tulsa
[218] Catastrophe risk pools
[219] IBHS Wildfire Prepared
[220] Bushfire Resilience Rating
[221] Federation of European Risk Management Associations
[222] Open Sesame
[223] Federation of European Risk Management Associations (FERMA). (n.d.). Open Sesame: unlocking finance for resilience. Retrieved August 21, 2026, from https://ferma.eu/open-sesame/
[224] Marsh Carlyle Investing in Resilience Framework
[225] Marsh (2026). Investing in resilience: Building an insurance-centric framework for resilience investment. https://assets-usa.mkt.dynamics.com/f8e4c16b-724b-4dd9-ab8b-d4814f7b9f23/digitalassets/docs/85f34319-2ea2-f111-b8dc-7c1e5281b880
[226] Risk ecosystem
[227] Shropshire
[228] Severn Valley
[229] Powys
[230] Oliver Wyman
[231] Oliver Wyman. (n.d). Unlocking climate adaptation finance for real-world impact. Retrieved September 1, 2026, from https://www.oliverwyman.com/our-expertise/insights/2025/jul/innovative-financing-strategies-climate-adaptation.html
[232] Carbon credit
[233] Biodiversity Net Gain
[234] Marches Forward Partnership
[235] Transboundary risk
[236] Mississippi River Cities and Towns Initiative
[237] Mississippi River Cities and Towns Initiative. (n.d.). Retrieved September 1, 2026, from https://www.mrcti.org/
[238] SCOR
[239] SCOR. (n.d.). Nature restoration and conservation insurance initiative. Retrieved August 21, 2026, from https://www.scor.com/en/nature-restoration-conservation-insurance-initiative
[240] Quintana Roo Reef Protection programme
[241] Green Finance Institute. (2018). Quintana Roo Reef Protection (parametric insurance). https://www.greenfinanceinstitute.com/hive/revenues-for-nature/case-studies/quintana-roo-reef-protection-parametric-insurance/
[242] The Nature Conservancy. (2018, March 8). Business to the rescue! Insurance for reef restoration. https://www.nature.org/en-us/what-we-do/our-insights/perspectives/business-to-the-rescue--insurance-for-reef-restoration
[243] Uninsurable benefit
[244] Residual risk
[245] Application programming interface
[246] Regulatory Sandbox
[247] Marsh (2026). Investing in resilience: Building an insurance-centric framework for resilience investment. https://assets-usa.mkt.dynamics.com/f8e4c16b-724b-4dd9-ab8b-d4814f7b9f23/digitalassets/docs/85f34319-2ea2-f111-b8dc-7c1e5281b880?ts=639234422320000000
[248] Climate Risk Management Playbook – The Resiliency Company. (2026). From vulnerability to value: A risk mitigation playbook to drive resilient development. https://resiliency.com/climate-risk-management-playbook
[249] Marsh. (2026). Addressing the system-level resilience gap. https://www.marsh.com/en-gb/services/climate-change-adaption/insights/addressing-system-level-resilience-gap.html
ترجمه، تدوین و ویراستاری: دفتر پایگاه خبری تازههای بیمه ایران و جهان
منبع خبر
منبع: نشست جهانی اقتصاد و شرکت خدمات حرفهای جهانی مارش؛ تاریخ انتشار: سپتامبر ۲۰۲۶ (مهر ۱۴۰۵)
ما را در شبکه های اجتماعی دنبال کنید.
کانال تلگرام دیوان اقتصاد صفحه اینستاگرام دیوان اقتصاداخبار مرتبط
.
.
.
.
اخبار بانک
اخبار بورس
اخبار بیمه
اخبار اقتصاد کلان
تصویری


| نوع ارز | قیمت خرید | قیمت فروش |
|---|---|---|
| درهم | 697,170 | |
| دلار | - | 2,544,600 |
| لیر | 52,500 | |
| پوند | 3,388,900 | |
| یوان | 380,500 | |
| یورو | 2,897,700 |
| نوع سکه | قیمت خرید | قیمت فروش |
|---|---|---|
| سکه امامی | 2,600,100,000 | |
| سکه تمام | 2,520,850,000 | |
| سکه نیم | 1,350,000,000 |