

کلانشهرهای امروز، دیگر صرفاً سکونتگاه انسانها نیستند؛ بلکه کانونهای متراکم انباشت سرمایه، شبکههای حیاتی و داراییهای مالی کلان به شمار میروند. انتشار گزارش پایگاه خبری تازه های پژوهشکده بیمه پیرامون «کالبدشکافی ریسک شهری»، زنگ خطری جدی را برای سیاستگذاران اقتصادی و بازیگران صنعت بیمه به صدا درآورده است. شهرها در نقطهای از تاریخ خود ایستادهاند که هر توازن ظاهری میتواند در یک چشم به هم زدن به فروپاشی سیستمی بینجامد؛ درست مانند دامنهای برفی که ثانیهای پیش از ریزش، آرام و استوار به نظر میرسد، اما ناخواسته در چنین بستر حساسی نفس میکشد.


اخبار بانک
اخبار بورس
اخبار بیمه
اخبار اقتصاد کلان
اقتصادِ لبه پرتگاه: چرا کلانشهرها آبستن بحرانهای زنجیرهای شدهاند؟
اقتصادِ لبه پرتگاه: چرا کلانشهرها آبستن بحرانهای زنجیرهای شدهاند؟
*الهام علی آبادیان
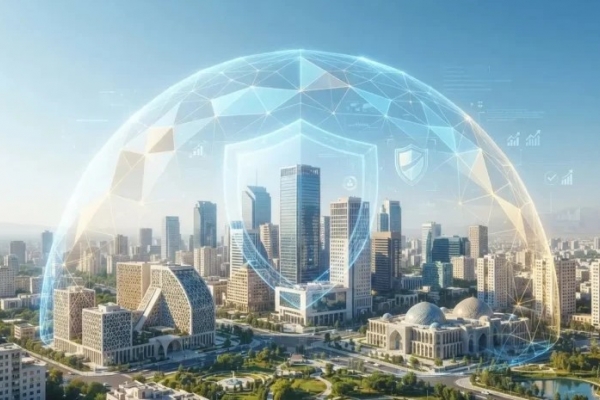
1. معادلهای که جدی گرفته نمیشود
در ادبیاتِ رایجِ مدیریت بحران، ما عادت کردهایم «مخاطره» (مثل زلزله) را با «ریسک» یکی بدانیم. اما واقعیتِ صنعت بیمه چیز دیگری میگوید. ریسک، حاصلضربِ «مخاطره» در «میزان سرمایههای در معرض خطر» و «ضریبِ آسیبپذیری» است. وقتی در تهران یا هر کلانشهر دیگری، ثروتهای عظیم را در سازههایی با شکنندگی بالا متمرکز میکنیم، عملاً داریم به استقبالِ یک بحرانِ سیستمیک میرویم. این دقیقاً همان جایی است که بیمهگران باید هوشیار باشند؛ چرا که انباشتِ ریسک در یک محدوده جغرافیایی، میتواند ظرفیت نگهداریِ ریسکِ شرکتهای بیمه را در یک لحظه به چالش بکشد.
۲. چالشهای صنعت بیمه؛ وقتی خسارت فیزیکی، تنها نوک کوه یخ است
ریسک شهری مدرن ماهیتی آبشاری و دومینویی دارد. تخریب یک پل یا از کار افتادن یک پست کلیدی برق، صرفاً به معنای خسارت فیزیکی به آن سازه نیست؛ بلکه به معنی قطع زنجیره تأمین، فلج شدن نظام بانکی، اختلال در بازارهای مالی و توقف طولانیمدت فعالیت کسبوکارها است.
این ساختار پیچیده، صنعت بیمه و بازار مالی را با دو چالش راهبردی روبهرو میکند:
بحرانِ انباشت خطر (Risk Accumulation): تمرکز جغرافیایی شدید داراییها به این معناست که یک رخداد واحد میتواند همزمان دهها هزار بیمهنامه را فعال کند؛ پدیدهای که ظرفیت نگهداری و توانگری مالی شرکتهای بیمه منفرد را به شدت تهدید میکند و ضرورت ورود جدی ابزارهای اتکایی داخلی و بینالمللی را برجسته میسازد.
شکاف حمایتی (Protection Gap): بخش عمدهای از داراییهای شهری یا فاقد پوشش بیمهای مناسباند و یا ساختار صنعت بیمه هنوز ابزارهای مالی پیچیده نظیر «بیمههای پارامتریک» و پوششهای جامع توقف کسبوکار را برای جبران خسارتهای غیرمستقیم و سیستمی به میزان لازم توسعه نداده است.
۳. گذر از روزمرگی به «مدلسازی پیشدستانه»؛ درسآموختههاي جهانی
بررسی تجربیات تطبیقی از شهرهای جهان (نظیر فاجعه نیواورلئان با زیرساختهای فرسوده و ضعف پوشش بیمهای در سال ۲۰۰۵، در مقابل مدلهای موفق مدیریت ریسک و زهکشی هوشمند در سنگاپور) نشان میدهد که تابآوری شهری یک امر تصادفی نیست.
برای نجات اقتصاد شهری از تله شکنندگی، نیازمند سه تغییر پارادایم اساسی هستیم:
۱-استقرار سیستمهای پیشرفته مدلسازی فاجعه (Catastrophe Modeling): تا شرکتهای بیمه و نهادهای مالی بتوانند سناریوهای خسارت را پیش از وقوع، به صورت کمّی و دقیق شبیهسازی کنند.
۲-توسعه ابزارهای نوین مالی و بیمهای: طراحی و عرضه بیمهنامههای توقف کسبوکار و پوششهای اتکایی مبتنی بر شاخص برای صیانت از شریانهای حیاتی شهر.
۳-همافزایی ساختاری میان مدیریت شهری، نظام بانکی و صنعت بیمه: به گونهای که اعطای تسهیلات و صدور مجوزهای ساختوساز، مشروط به رعایت استانداردهای کاهش ریسک و مقاومسازی کالبدی شود.
بر اساس این گزارش،زمان آن فرا رسیده است که ریسکهای شهری را نه به عنوان «حوادث غیرمترقبه و محتوم»، بلکه به عنوان «بدهیهای احتمالی و پنهان» در ترازنامه کلان اقتصاد کشور لحاظ کنیم. اگر امروز زنجیره تأمین مالی ریسک و مدلسازی بیمهای را در شهرها مستقر نکنیم، فردا باید هزینههای گزافِ بازسازیِ ویرانههایی را بپردازیم که خود با دست خود انباشتهایم.
*مدیر مسئول پایگاه خبری دیوان اقتصاد
ما را در شبکه های اجتماعی دنبال کنید.
کانال تلگرام دیوان اقتصاد صفحه اینستاگرام دیوان اقتصاداخبار مرتبط
.
.
.
.
اخبار بانک
اخبار بورس
اخبار بیمه
اخبار اقتصاد کلان
تصویری


| نوع ارز | قیمت خرید | قیمت فروش |
|---|---|---|
| درهم | 697,170 | |
| دلار | - | 2,544,600 |
| لیر | 52,500 | |
| پوند | 3,388,900 | |
| یوان | 380,500 | |
| یورو | 2,897,700 |
| نوع سکه | قیمت خرید | قیمت فروش |
|---|---|---|
| سکه امامی | 2,600,100,000 | |
| سکه تمام | 2,520,850,000 | |
| سکه نیم | 1,350,000,000 |