

صنعت بیمه در سال مالی ۱۴۰۵ با تندبادی از متغیرهای کلان، رشد پرشتاب تورم دیه و درمان و تغییرات ساختاری در هزینهها مواجه است. با این حال، رصد عملکرد ناشران بورسی نشان میدهد که شرکت بیمه پاسارگاد با نماد معاملاتی «بپاس»، با بهرهگیری از مهندسی مالی دقیق و انضباط در مدیریت ریسک، استراتژی متفاوتی را به نمایش گذاشته است.


اخبار بانک
اخبار بورس
اخبار بیمه
اخبار اقتصاد کلان
موتور محرک ۱۸ همتی «بپاس» با تکیه بر مدیریت هوشمند ریسک
دیوان اقتصاد گزارش میدهد
موتور محرک ۱۸ همتی «بپاس» با تکیه بر مدیریت هوشمند ریسک
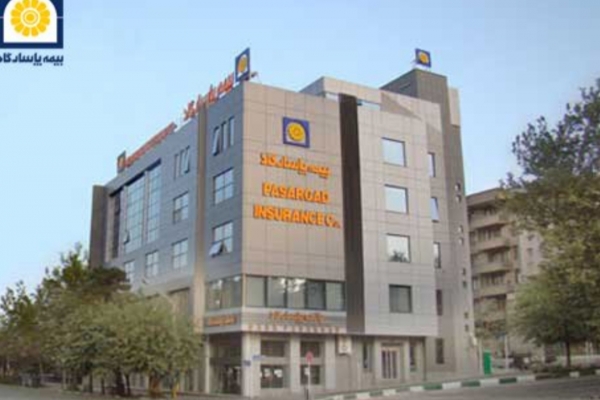
به گزارش دیوان اقتصاد، بررسی آخرین اطلاعات و صورتهای مالی منتشرشده در سامانه جامع اطلاعرسانی ناشران (کدال)، ابعاد تازهای از کیفیت سودآوری، وضعیت اکچوئری و جایگاه عملیاتی این شرکت را عیان میکند.
۱. جهش درآمدی در گزارشهای کدال؛ عبور از مرز ۱۸ همت حقبیمه صادره
بر اساس گزارش عملکرد ماهانه منتهی به ۳۱ شهریور ۱۴۰۵، روند صدور بیمهنامه در پاسارگاد با شتابی بالاتر از میانگین سنواتی دنبال شده است:
جهش درآمدی در نیمه نخست: شرکت در بازه تجمیعی ۶ ماهه منتهی به پایان شهریور ۱۴۰۵ موفق به ثبت نزدیک به ۱۸ هزار میلیارد تومان (۱۸ همت) حقبیمه صادره شد که مقایسه آن با دوره مشابه سال گذشته، رشد قدرتمند بیش از ۶۰ درصدی را گواهی میدهد.
رکوردشکنی شهریورماه: ثبت رقمی بالغ بر ۲,۸۴۵ میلیارد تومان حقبیمه در ششمین ماه سال، نشاندهنده پایداری کانالهای فروش و توانایی شرکت در جذب نقدینگی در فصل کمرمق تابستان است.
بر اساس اين گزارش،تراز عملیاتی و بودجه: با توجه به اینکه نیمه دوم سال (بهویژه زمستان) فصل اصلی تمدید و صدور بیمهنامههای بزرگ بازرگانی و صنعتی است، تحقق بیش از ۴۵ درصد از تارگت بودجهای ۴۰ همتی تعیینشده برای کل سال ۱۴۰۵، حاکی از انضباط بالا در تحقق اهداف پیشبینیشده مدیریت است.
۲. پایداری سودآوری عملیاتی؛ کیفیت سود در سایه توانگری مالی بالا
یکی از چالشهای بنیادین تحلیلگران در بررسی شرکتهای بیمه، تفکیک میان «رشد حجم فروش» و «کیفیت سود عملیاتی» است:
سود خالص چهاررقمی بهار: «بپاس» در سهماهه نخست سال جاری با شناسایی بیش از ۱,۰۴۷ میلیارد تومان سود خالص، بار دیگر اثبات کرد که بخش عمدهای از سودسازی این مجموعه، حاصل بازدهی بهینه سبد سرمایهگذاریها (شامل سپردههای بانکی، اوراق با درآمد ثابت و سهام ارزنده بورسی) و مدیریت کارآمد ذخایر فنی است.
پشتوانه توانگری مالی سطح یک: نسبت توانگری مالی شرکت در آخرین ارزیابیها در سطح ممتاز ۲۲۰ درصد تثبیت شده است. این شاخص که تأییدیهای بر سلامت مالی و کفایت سرمایه از سوی بیمه مرکزی است، به پاسارگاد اجازه میدهد با دست باز و بدون نیاز به اتکاییهای سنگین برونمرزی، ریسکهای کلان صنعتی و ملی را قبول کند.
۳. مدیریت ساختار پرتفوی؛ مزیت رقابتی پایدار در بیمههای زندگی
نقاط قوت بنیادین «بپاس» همواره ریشه در تسلط این شرکت بر بازار بیمههای عمر و تأمین آتیه داشته است:
ضریب خسارت بهینه: برخلاف بیمههای درمان و ثالث که ضریب خسارت در آنها به دلیل تورم پزشکی و دیه همواره در مرزهای هشدار قرار دارد، بیمههای عمر ضریب خسارت بلندمدت کنترلشدهای دارند.
رسوب نقدینگی و ذخایر ریاضی: ماهیت بیمههای عمر به ایجاد ذخایر ریاضی عظیم و پایدار میانجامد؛ ذخایری که به عنوان یک منبع ارزانقیمت نقدینگی، موتور محرک سرمایهگذاریهای پرسود شرکت در بازارهای پول و سرمایه عمل میکنند و جریان نقدی پایداری را به ارمغان میآورند.
۴. بررسی تحولات سهامداری و عرضههای عمده
در تابلو معاملات فرابورس ایران، نماد «بپاس» با ارزش بازاری در محدوده ۱۱۰ هزار میلیارد تومان، نقش یک دارایی با بتای کنترلشده و تدافعی را ایفا میکند:
عرضههای عمده و رویکرد حقوقیها: انتشار آگهی عرضه عمده بخشی از سهام شرکت توسط بانک مادر (در راستای تکالیف قانونی تفکیک فعالیتهای مالی و بانکی)، اگرچه در مقطعی موجب تحرک حقوقیها و جابهجایی بلوکهای سنگین (مانند معاملات بلوکی دهمیلیونی) شد، اما عمق بازار و حضور خریداران نهادی قوی نشان داد که کفهای قیمتی این سهم با حمایت مطمئن مواجه است.
۵. چشمانداز پیشرو در تالار شیشهای
گزارشهای ششماهه بیمه پاسارگاد نشان میدهد که ریتم رشد این شرکت از استانداردهای متعارف صنعت فاصله گرفته و به سمت ثبات ساختاری حرکت کرده است. ترکیب توانگری مالی ۲۲۰ درصدی، پایداری جریان نقد از محل بیمههای عمر و عبور موفق از سقف ۱۸ همتی درآمدهای حقبیمه، پازل ارزشآفرینی «بپاس» را در نیمه دوم سال کاملتر میکند؛ شرایطی که نشان میدهد این ناشر فرابورسی بیش از پیش توانسته خود را به عنوان یک لنگرگاه مطمئن برای سرمایهگذاران نهادی و حقیقی در روزهای نوسانی بازار اثبات کند.
ما را در شبکه های اجتماعی دنبال کنید.
کانال تلگرام دیوان اقتصاد صفحه اینستاگرام دیوان اقتصاداخبار مرتبط
.
.
.
.
اخبار بانک
اخبار بورس
اخبار بیمه
اخبار اقتصاد کلان
تصویری


| نوع ارز | قیمت خرید | قیمت فروش |
|---|---|---|
| درهم | 697,170 | |
| دلار | - | 2,544,600 |
| لیر | 52,500 | |
| پوند | 3,388,900 | |
| یوان | 380,500 | |
| یورو | 2,897,700 |
| نوع سکه | قیمت خرید | قیمت فروش |
|---|---|---|
| سکه امامی | 2,600,100,000 | |
| سکه تمام | 2,520,850,000 | |
| سکه نیم | 1,350,000,000 |