

در اقتصادی که دسترسی به منابع مالی برای بنگاهها به یکی از مهمترین محدودیتهای رشد تبدیل شده، مسئله فقط میزان تسهیلات پرداختی نیست؛ مهمتر از آن، این است که اعتبار به کدام بخش اقتصاد، با چه سازوکاری و در کدام جغرافیا هدایت شود.


اخبار بانک
اخبار بورس
اخبار بیمه
اخبار اقتصاد کلان
بانک توسعه تعاون در خط تولید
بنگاههای کوچک و متوسط در کانون سیاست اعتباری بانک توسعه تعاون
بانک توسعه تعاون در خط تولید
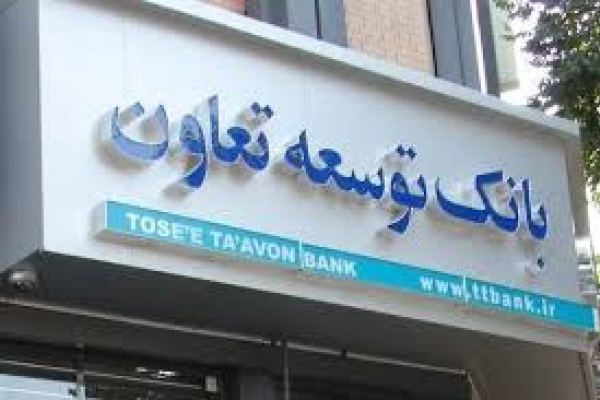
به گزارش دیوان اقتصاد، در اقتصادی که دسترسی به منابع مالی برای بنگاهها به یکی از مهمترین محدودیتهای رشد تبدیل شده، مسئله فقط میزان تسهیلات پرداختی نیست؛ مهمتر از آن، این است که اعتبار به کدام بخش اقتصاد، با چه سازوکاری و در کدام جغرافیا هدایت شود. بنگاههای کوچک و متوسط، بهویژه در شهرستانها، معمولاً بیش از بنگاههای بزرگ با محدودیت دسترسی به منابع، وثایق و ابزارهای متنوع تأمین مالی مواجهاند. همین نقطه میتواند مأموریت بانک توسعه تعاون را از بانکداری تجاری متمایز کند؛ بانکی که در برنامه ۱۴۰۵ خود تقویت تأمین مالی بنگاههای کوچک و متوسط را در کنار حمایت از بخش تعاون و هدایت هدفمند اعتبارات به تولید قرار داده است.
به گزارش خبرنگار؛ وقتی از بنگاههای کوچک و متوسط سخن گفته میشود، نباید صرفاً به اندازه ترازنامه یا تعداد کارکنان آنها نگاه کرد. این بنگاهها بخش مهمی از زنجیره تولید، اشتغال و خدمات اقتصادی را شکل میدهند و در بسیاری از شهرها و مناطق خارج از مراکز بزرگ اقتصادی، عملاً ستون فقرات فعالیت اقتصادی محسوب میشوند.تفاوت اصلی این بنگاهها با شرکتهای بزرگ، تنها در مقیاس فعالیت نیست؛ بلکه در میزان دسترسی آنها به منابع نیز خود را نشان میدهد. شرکت بزرگ معمولاً امکان بیشتری برای استفاده از بازار سرمایه، اعتبار تجاری، خطوط اعتباری متنوع یا مذاکره مستقیم با بانکها دارد. اما یک واحد تولیدی متوسط در یک شهرستان ممکن است برای تأمین سرمایه در گردش، خرید مواد اولیه یا نوسازی تجهیزات، عمدتاً به شبکه بانکی متکی باشد.در چنین شرایطی، سیاست اعتباری بانک میتواند مستقیماً بر ظرفیت تولید یک منطقه اثر بگذارد.
چرا بانک توسعهای باید متفاوت عمل کند؟
بانکداری تجاری عمدتاً بر مدیریت منابع و مصارف، سودآوری، بازده داراییها و کنترل ریسک اعتباری متمرکز است. این شاخصها البته برای هر بانک ضروریاند، اما در مورد یک بانک توسعهای، سؤال دیگری نیز مطرح است: منابع بانکی چه اثری بر ظرفیت تولید و اشتغال اقتصاد گذاشتهاند؟این تفاوت، به معنای نادیده گرفتن سودآوری یا انضباط مالی نیست. اتفاقاً بانک توسعهای برای تداوم مأموریت خود نیازمند سلامت مالی است. اما در کنار شاخصهای مالی، باید اثرگذاری اعتبارات بر تولید، اشتغال، تکمیل زنجیره ارزش و توسعه منطقهای نیز مورد توجه قرار گیرد.از همین منظر، تمرکز بر SMEها میتواند یکی از نقاط تمایز بانک توسعه تعاون با الگوی متعارف بانکداری تجاری باشد.
شهرستانها؛ جایی که یک تسهیلات میتواند اثر بزرگتری داشته باشد
اهمیت تأمین مالی SMEها زمانی بیشتر میشود که جغرافیای اقتصاد را وارد معادله کنیم.در تهران و چند مرکز بزرگ اقتصادی، بنگاهها به شبکهای از بانکها، شرکتهای تأمین سرمایه، بازار سرمایه و سایر نهادهای مالی دسترسی دارند. اما در شهرستانها، گزینههای تأمین مالی محدودتر است و نقش شعب بانکی میتواند پررنگتر باشد.برای یک کارگاه تولیدی، واحد فرآوری محصولات کشاورزی، شرکت خدماتی یا تعاونی تولیدی در یک شهرستان، تأمین سرمایه در گردش میتواند تفاوت میان حفظ ظرفیت تولید و کاهش فعالیت باشد. به همین دلیل، بانک توسعهای اگر بتواند منابع خود را با شناخت دقیقتری از ظرفیتهای محلی توزیع کند، نقش آن از پرداخت تسهیلات فراتر میرود و به بخشی از سیاست توسعه منطقهای تبدیل میشود.البته این رویکرد نیازمند اعتبارسنجی دقیق است؛ زیرا توسعه منطقهای نباید به معنای اعطای اعتبار بدون توجه به توان بازپرداخت باشد.
عددها چه میگویند؟
عملکرد اعتباری بانک توسعه تعاون نیز نشان میدهد بخش قابلتوجهی از پرتفوی تسهیلاتی آن در بخشهای خرد و SME متمرکز است. بر اساس گزارش ارائهشده در مجمع عمومی سالانه بانک، ۴۶ درصد مانده تسهیلات در طبقه تسهیلات خرد، ۲۳ درصد در بخش بنگاههای کوچک، ۱۷ درصد در بنگاههای متوسط و ۱۴ درصد در بنگاههای بزرگ قرار داشته است.این ترکیب از یک منظر مهم است: در مجموع، سهم تسهیلات خرد، کوچک و متوسط در این ساختار اعتباری از سهم تسهیلات بنگاههای بزرگ بیشتر است. بنابراین، تمرکز بر SMEها صرفاً یک شعار سیاستی نیست و در ترکیب فعلی تسهیلات بانک نیز انعکاس دارد.در سیاستهای اعتباری سال ۱۴۰۵ نیز تعاونیها و بنگاههای کوچک و متوسط در صدر اولویتهای اعتباری بانک توسعه تعاون قرار گرفتهاند. تتجارت گردان
چالش بزرگتر از تسهیلات؛ طراحی مدل تأمین مالی
اما پرسش اصلی این است که آیا افزایش سهم SMEها در تسهیلات بانکی به تنهایی کافی است؟پاسخ را باید در کیفیت تأمین مالی جستوجو کرد. بسیاری از بنگاههای کوچک نهتنها به منابع مالی، بلکه به محصول مالی متناسب با چرخه کسبوکار خود نیاز دارند.برای نمونه، یک بنگاه تولیدی ممکن است به سرمایه در گردش کوتاهمدت نیاز داشته باشد، در حالی که یک واحد در حال توسعه به تسهیلات بلندمدت احتیاج دارد. از سوی دیگر، تأمین مالی یک زنجیره تولید میتواند به جای پرداخت تسهیلات جداگانه به حلقههای مختلف، از طریق ابزارهای زنجیرهای صورت گیرد.مدیریت بانک توسعه تعاون نیز در ماههای اخیر بر حرکت از روشهای سنتی به سمت تأمین مالی زنجیرهای تأکید کرده است؛ رویکردی که میتواند رابطه بانک با تعاونیها و بنگاههای کوچک و متوسط را از یک رابطه صرفاً وامدهنده و وامگیرنده به رابطهای مبتنی بر زنجیره ارزش تبدیل کند.
از «وام» به «توسعه»
اگر مأموریت بانک توسعهای را صرفاً در پرداخت تسهیلات خلاصه کنیم، بخش مهمی از ظرفیت آن نادیده گرفته میشود.بانک توسعهای باید بتواند به تشخیص نیاز مالی بنگاه، انتخاب ابزار مناسب، اتصال حلقههای زنجیره تولید و حتی تسهیل دسترسی بنگاهها به بازارهای جدید کمک کند.این مسئله برای SMEها اهمیت بیشتری دارد؛ زیرا آنها معمولاً واحدهای مالی و کارشناسی گستردهای مانند شرکتهای بزرگ ندارند و پیچیدگی مقررات و فرآیندهای تأمین مالی میتواند برایشان هزینهزا باشد.در اینجا، بانک میتواند علاوه بر منابع، «دانش مالی» و «مسیر دسترسی به منابع» را نیز فراهم کند.
سرمایه بانک؛ شرط تداوم مأموریت
البته تحقق چنین نقشی به یک پیششرط مهم وابسته است: توان مالی خود بانک.بانکی که با محدودیت سرمایه یا فشار بر منابع مواجه باشد، حتی اگر مأموریت توسعهای گستردهای داشته باشد، در نهایت با محدودیت قدرت تسهیلاتدهی مواجه خواهد شد. به همین دلیل، تقویت سرمایه،کز بر SMEها میتواند از یک اولویت اعتباری به مزیت مأموریتی بانک تبدیل شود؛ مزیتی که معنای «توسعهای بودن» را از سطح عنوان سازمانی به سطح انضباط مالی و افزایش بهرهوری با مأموریت حمایت از SMEها در تعارض نیست؛ بلکه پیشنیاز آن است.بانک توسعه تعاون اعلام کرده است که در سال ۱۴۰۴ از زیان انباشته خارج شده و بهبود ساختار مالی و افزایش بهرهوری را دنبال کرده است. برای سال ۱۴۰۵ نیز افزایش سرمایه و تقویت نقش بانک در تأمین مالی بنگاههای کوچک و متوسط در دستور کار قرار گرفته است.این نقطه اهمیت زیادی دارد: مأموریت توسعهای زمانی پایدار میماند که پشتوانه مالی کافی داشته باشد.
تأمین مالی SMEها؛ آزمون واقعی بانک توسعهای
تمرکز بر بنگاههای کوچک و متوسط در نهایت میتواند آزمونی برای سنجش میزان تفاوت بانک توسعهای با بانک تجاری باشد.اگر بانک صرفاً منابع را به SMEها پرداخت کند، تفاوت چندانی در مدل بانکداری ایجاد نمیشود. تفاوت زمانی آشکار خواهد شد که بانک بتواند منابع را به سمت بنگاههایی هدایت کند که ظرفیت رشد، اشتغالزایی و تکمیل زنجیره تولید دارند؛ آن هم با مدل اعتبارسنجی و مدیریت ریسکی که هم توسعه را ممکن کند و هم سلامت منابع را حفظ کند.در این میان، شهرستانها اهمیت ویژهای دارند. توزیع جغرافیایی اعتبارات و شناخت ظرفیتهای هر منطقه میتواند کمک کند که سیاست تأمین مالی از تمرکز در چند قطب اقتصادی فاصله بگیرد و به توسعه متوازنتر فعالیتهای تولیدی منجر شود.در نهایت، پاسخ به این پرسش که «چرا SMEها باید در مرکز توجه یک بانک توسعهای باشند؟» را باید در یک واقعیت ساده جستوجو کرد: برای بسیاری از بنگاههای کوچک و متوسط، بانک فقط یکی از گزینههای تأمین مالی نیست؛ گاهی مهمترین مسیر دسترسی آنها به سرمایه است.اگر بانک توسعه تعاون بتواند این نقش را با اعتبارسنجی هوشمند، تأمین مالی زنجیرهای، توزیع مناسب منابع در شهرستانها، حمایت از تعاونیها و حفظ انضباط مالی ترکیب کند، تمرکز بر SMEها میتواند از یک اولویت اعتباری به مزیت مأموریتی بانک تبدیل شود؛ مزیتی که معنای «توسعهای بودن» را از سطح عنوان سازمانی به سطح اثرگذاری واقعی در اقتصاد منتقل میکند.
ما را در شبکه های اجتماعی دنبال کنید.
کانال تلگرام دیوان اقتصاد صفحه اینستاگرام دیوان اقتصاداخبار مرتبط
.
.
.
.
اخبار بانک
اخبار بورس
اخبار بیمه
اخبار اقتصاد کلان
تصویری


| نوع ارز | قیمت خرید | قیمت فروش |
|---|---|---|
| درهم | 697,170 | |
| دلار | - | 2,544,600 |
| لیر | 52,500 | |
| پوند | 3,388,900 | |
| یوان | 380,500 | |
| یورو | 2,897,700 |
| نوع سکه | قیمت خرید | قیمت فروش |
|---|---|---|
| سکه امامی | 2,600,100,000 | |
| سکه تمام | 2,520,850,000 | |
| سکه نیم | 1,350,000,000 |