

حقبیمه تولیدی بیمه زندگی کاریزما در پنج ماهه ابتدایی سال ۱۴۰۵ از مرز 100 همت عبود کرد.


اخبار بانک
اخبار بورس
اخبار بیمه
اخبار اقتصاد کلان
جهش پرشتاب بیمه زندگی کاریزما در پنجماهه ۱۴۰۵
جهش پرشتاب بیمه زندگی کاریزما در پنجماهه ۱۴۰۵
حقبیمه تولیدی از 100 همت عبور کرد
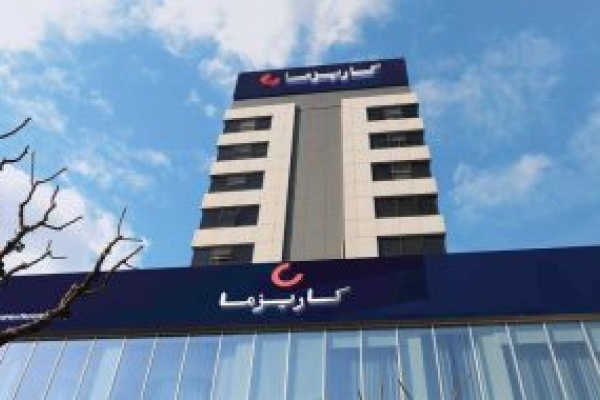
به گزارش دیوان اقتصاد، عملکرد پنجماهه ابتدایی سال ۱۴۰۵ بیمه زندگی کاریزما از تداوم یک مسیر پرشتاب در توسعه پرتفوی و تقویت شاخصهای عملیاتی این شرکت حکایت دارد؛ مسیری که در کنار جهش قابلتوجه در حقبیمه تولیدی، با بهبود نسبت خسارت و همچنین ثبت بازدهی ۴۱.۰۱ درصدی مجموع سرمایهگذاریها در سال ۱۴۰۴، تصویری مثبت از جایگاه این شرکت در بازار بیمههای زندگی ارائه میکند.
بر اساس اطلاعات منتشر شده در سامانه کدال، حقبیمه تولیدی بیمه زندگی کاریزما در مرداد ۱۴۰۵ به ۱۷۲,۲۴۶,۷۴۶ میلیون ریال رسیده؛ در حالی که این رقم در مرداد ۱۴۰۴ معادل ۱۷,۱۰۵,۰۹۶ میلیون ریال بوده است. به این ترتیب، شرکت در مردادماه امسال رشدی در حدود ۹۰۷ درصدی را نسبت به مدت مشابه سال قبل ثبت کرده؛ رشدی کمسابقه که نشان میدهد شتاب توسعه فروش و جذب منابع در این شرکت به شکل محسوسی افزایش یافته است.
در مقیاس تجمیعی نیز، عملکرد کاریزما قابلتوجه است. حقبیمه تولیدی بیمه زندگی کاریزما در پنج ماهه ابتدایی ۱۴۰۵ به ۱,۰۶۰,۰۵۳,۰۵۵ میلیون ریال رسیده؛ این در حالی است که این شاخص در مدت مشابه سال قبل ۷۷,۹۶۴,۰۵۷ میلیون ریال بوده است. بنابراین، شرکت در این دوره موفق به ثبت رشدی در حدود ۱,۲۶۰ درصدی شده است؛ رقمی که از یک جهش بیش از ۱۳.۵ برابری در تولید حقبیمه حکایت دارد و میتواند نشانهای از توسعه سریع شبکه فروش، افزایش اقبال بیمهگذاران به محصولات این شرکت در بازار باشد.

در کنار رشد حقبیمه، یکی از نکات مهم در بررسی عملکرد بیمه زندگی کاریزما، روند نسبت خسارت است. خسارت پرداختی شرکت در پنج ماهه نخست ۱۴۰۴ معادل ۶۹,۸۴۰,۴۰۷ میلیون ریال بوده که این رقم در مدت مشابه سال ۱۴۰۵ به ۸۶۷,۴۳۶,۰۰۸ میلیون ریال رسیده است. با این حال، تحلیل این متغیر در بیمه زندگی کاریزما نیازمند دقتی فراتر از خوانش متعارف رایج در شرکتهای جنرال است.
واقعیت این است که در بیمههای زندگی، بهویژه در مدلهایی که ماهیت آنها با بیمهنامههای اندوختهدار و پیوندخورده با صندوقهای طلا و کالایی مرتبط است، بخشی از مبالغ ثبتشده در سرفصل «خسارت پرداختی» در عمل خسارت به مفهوم رایج بیمههای اموال، درمان یا شخص ثالث نیست. این ارقام میتواند ناشی از بازخرید بیمهنامهها، تسویه اندوختهها یا فروش واحدهای صندوقی مرتبط با بیمهنامه باشد. به همین دلیل، نسبت خسارت در چنین شرکتی نباید با همان متر و معیار معمول در شرکتهای جنرال تفسیر شود.
با این ملاحظه، آنچه اهمیت دارد این است که نسبت خسارت شرکت از ۸۹.۶ درصد در سال ۱۴۰۴ به ۸۱.۸ درصد در سال ۱۴۰۵ کاهش یافته و در نتیجه ۷.۸ واحد درصد بهبود را نشان میدهد. این کاهش، در کنار جهش قابل توجه حقبیمه تولیدی، میتواند بیانگر مدیریت بهتر جریان منابع و مصارف، کنترل مناسبتر خروجیها و ارتقای کیفیت پرتفوی باشد.
به بیان دیگر، حتی اگر ارقام پرداختی بالا باشد، کاهش نسبت خسارت در این ساختار محصولی، علامتی مثبت تلقی میشود؛ چرا که نشان میدهد سرعت رشد ورودی منابع از خروجیها پیشی گرفته و شرکت توانسته است توازن عملیاتی مناسبتری نسبت به دوره قبل ایجاد کند.
نکته مهم دیگر در ارزیابی عملکرد بیمه زندگی کاریزما، نتایج محاسبات فنی مربوط به عملکرد سال ۱۴۰۴ است. بر این اساس، بازدهی مجموع سرمایهگذاریهای بیمههای زندگی کاریزما با محاسبه سود قطعی مشارکت در منافع بیمهنامههای اندوختهدار، ۴۱.۰۱ درصد محقق شده است.
این شاخص از آن جهت حائز اهمیت است که سود مشارکت در منافع یکی از مهمترین نماگرهای عملکردی در بیمهنامههای اندوختهدار به شمار میرود. در واقع، این شاخص نشان میدهد شرکت بیمه تا چه اندازه توانسته منابع در اختیار خود را به شکل مؤثر مدیریت کند و از محل سرمایهگذاریها، منفعت قابل قبولی برای بیمهگذاران ایجاد کند.
مجموع این دادهها نشان میدهد، بیمه زندگی کاریزما در پنجماهه نخست ۱۴۰۵ نه تنها از منظر رشد تولید حقبیمه عملکردی فراتر از انتظار داشته، بلکه در حوزه مدیریت نسبتهای عملیاتی و نیز بازدهی سرمایهگذاریها نیز سیگنالهای مثبتی به بازار مخابره کرده است.
رشد بیش از ۱۳ برابری حقبیمه تولیدی در پنج ماهه، ثبت جهش بیش از ۹ برابری در عملکرد مرداد ماه، کاهش ۷.۸ واحد درصدی نسبت خسارت و بازدهی ۴۱.۰۱ درصدی سرمایهگذاریها، همگی نشان میدهد این شرکت در حال تثبیت موقعیت خود در بازار بیمههای زندگی است.
ما را در شبکه های اجتماعی دنبال کنید.
کانال تلگرام دیوان اقتصاد صفحه اینستاگرام دیوان اقتصاداخبار مرتبط
.
.
.
.
اخبار بانک
اخبار بورس
اخبار بیمه
اخبار اقتصاد کلان
تصویری


| نوع ارز | قیمت خرید | قیمت فروش |
|---|---|---|
| درهم | 399،800 | |
| دلار | - | 1،925,000 |
| لیر | 34,100 | |
| پوند | 1,980,100 | |
| یوان | 210,000 | |
| یورو | 1،715,400 |
| نوع سکه | قیمت خرید | قیمت فروش |
|---|---|---|
| سکه امامی | 1,850,100,000 | |
| سکه تمام | 1,801,450,000 | |
| سکه نیم | 945,000,000 |