

کاهش حجم عملیات بیمه شخص ثالث در بیمه تعاون، همزمان با افت متناسب خسارتهای پرداختی در این رشته، از تغییرات قابل توجه در روند فعالیتهای بیمهای این شرکت حکایت دارد.


اخبار بانک
اخبار بورس
اخبار بیمه
اخبار اقتصاد کلان
مهار هوشمندانه ریسک در بیمه تعاون
بازخوانی گامهای استراتژیک بیمه تعاون در بهینهسازی پرتفوی رشته شخص ثالث؛
مهار هوشمندانه ریسک در بیمه تعاون
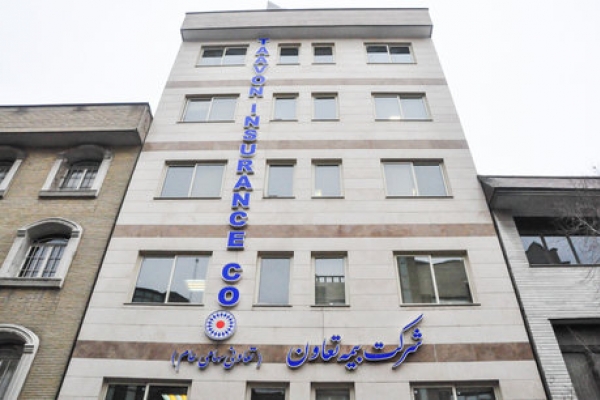
به گزارش دیوان اقتصاد، کاهش حجم عملیات بیمه شخص ثالث در بیمه تعاون، همزمان با افت متناسب خسارتهای پرداختی در این رشته، از تغییرات قابل توجه در روند فعالیتهای بیمهای این شرکت حکایت دارد. بررسی این روند، علاوه بر ضرورت توجه به نسبت میان حقبیمههای تولیدی و تعهدات پرداختی، اهمیت مدیریت ریسک، کنترل هزینههای خسارت و حفظ تعادل عملیاتی در یکی از مهمترین رشتههای بیمهای کشور را برجسته میکند؛ رشتهای که به دلیل ماهیت اجباری و گستره پوشش خود، جایگاه ویژهای در بازار بیمه دارد.
بیمه شخص ثالث از مهمترین بخشهای صنعت بیمه کشور به شمار میرود؛ رشتهای که ارتباط مستقیم با مسئولیت قانونی دارندگان وسایل نقلیه در قبال اشخاص ثالث دارد و به دلیل گستردگی جامعه تحت پوشش، سهم قابل توجهی از فعالیت شرکتهای بیمه را به خود اختصاص میدهد. از همین رو، هرگونه تغییر در حجم عملیات این رشته، میتواند بر ترکیب پرتفوی بیمهای، میزان تعهدات مالی و نحوه تخصیص منابع شرکتهای بیمه اثرگذار باشد.
در چنین شرایطی، کوچکتر شدن حجم عملیات شخص ثالث در بیمه تعاون، در کنار کاهش متناسب خسارتهای پرداختی، موضوعی است که باید در چارچوب تحولات عملکردی شرکت و سیاستهای مدیریت پرتفوی آن بررسی شود. این همزمانی نشان میدهد که کاهش فعالیت در این بخش، دستکم در سطح خسارتهای پرداختشده نیز بازتاب داشته است؛ هرچند ارزیابی دقیق آثار مالی آن، مستلزم بررسی آمار حقبیمههای تولیدی، تعداد بیمهنامههای صادرشده، میزان خسارتهای واقعشده و نسبت خسارت در دوره مورد بررسی است.
کاهش خسارتها؛ نشانهای که نیازمند تحلیل دقیق است
کاهش خسارتهای پرداختی در نگاه نخست میتواند به معنای کاهش فشار پرداختی بر منابع شرکت باشد، اما تفسیر حرفهای این شاخص به عوامل متعددی بستگی دارد. کاهش حجم بیمهنامههای صادرشده، تغییر ترکیب ریسکهای تحت پوشش، تفاوت در تعداد و شدت پروندههای خسارت و حتی زمانبندی رسیدگی و تسویه پروندهها، از جمله عواملی هستند که میتوانند بر میزان خسارتهای پرداختی اثر بگذارند.از این منظر، همراهی کاهش عملیات بیمه شخص ثالث با افت متناسب خسارتها، بهتنهایی برای نتیجهگیری درباره بهبود سودآوری یا افزایش کارایی عملیاتی کافی نیست. آنچه اهمیت بیشتری دارد، بررسی تناسب میان درآمدهای حاصل از حقبیمه و هزینههای ناشی از خسارت، همراه با هزینههای اداری، کارمزدها و سایر تعهدات مرتبط است.به بیان دیگر، کوچکتر شدن حجم عملیات زمانی میتواند از منظر اقتصادی به نتیجهای مطلوب منجر شود که با حفظ کیفیت خدمات، مدیریت مؤثر ریسک و رعایت الزامات قانونی همراه باشد. در غیر این صورت، کاهش فعالیت ممکن است ضمن محدود کردن تعهدات پرداختی، فرصتهای درآمدزایی و توسعه سهم بازار را نیز تحت تأثیر قرار دهد.
مدیریت پرتفوی؛ میان کنترل ریسک و حفظ سهم بازار
در صنعت بیمه، توسعه فعالیت الزاماً به معنای افزایش کیفیت عملکرد نیست؛ همانطور که کاهش حجم عملیات نیز لزوماً نشانه ضعف یا عقبگرد محسوب نمیشود. معیار اصلی، کیفیت پرتفوی، تناسب نرخهای حقبیمه با ریسکهای پذیرفتهشده و توانایی شرکت در ایفای تعهدات خود در بلندمدت است.برای بیمه تعاون نیز بررسی عملکرد رشته شخص ثالث باید با توجه به این ملاحظات انجام شود. اگر کاهش حجم عملیات در نتیجه بازنگری در سیاستهای پذیرش ریسک، کنترل هزینهها یا اصلاح ترکیب پرتفوی رخ داده باشد، تحلیل آن با شرایطی که کاهش فعالیت ناشی از افت تقاضا یا کاهش سهم بازار است، تفاوت خواهد داشت. تعیین علت اصلی این روند، به اطلاعات تفصیلی عملکرد شرکت و مقایسه آن با دورههای پیشین نیاز دارد.از سوی دیگر، بیمه شخص ثالث به دلیل ماهیت قانونی و اجتماعی خود، صرفاً یک فعالیت درآمدزا برای شرکتهای بیمه نیست؛ بلکه کیفیت ارائه خدمات، سرعت رسیدگی به پروندهها و پرداخت بهموقع خسارتها نیز از شاخصهای مهم ارزیابی عملکرد در این حوزه به شمار میروند. بنابراین، مدیریت موفق این رشته باید میان کنترل ریسکهای مالی و حفظ سطح مطلوب خدماترسانی تعادل برقرار کند.
نسبت خسارت؛ شاخصی کلیدی برای ارزیابی عملکرد
یکی از مهمترین معیارهای ارزیابی عملکرد شرکتهای بیمه، نسبت خسارت است؛ شاخصی که میزان خسارتهای مرتبط را در مقایسه با حقبیمههای مربوط نشان میدهد. بررسی این نسبت در کنار روند حقبیمه تولیدی، تعداد بیمهنامهها و میزان خسارتهای پرداختی، تصویر دقیقتری از وضعیت اقتصادی یک رشته بیمهای ارائه میکند.در شرایطی که حجم عملیات و خسارتهای پرداختی بهطور همزمان کاهش مییابند، تغییرات نسبت خسارت میتواند مشخص کند که آیا این روند به بهبود تعادل میان درآمد و هزینه منجر شده یا صرفاً بازتابی از کوچکتر شدن مقیاس فعالیت است. البته برای محاسبه و تفسیر معتبر این شاخص، باید دوره زمانی، مبنای محاسبه و تفاوت میان خسارتهای پرداختشده و خسارتهای واقعشده نیز مورد توجه قرار گیرد.از این رو، انتشار آمار تفصیلی و مقایسهپذیر درباره عملکرد بیمه تعاون در رشته شخص ثالث میتواند زمینه تحلیل دقیقتر وضعیت این شرکت را برای فعالان بازار، کارشناسان صنعت بیمه و سهامداران فراهم کند.
ضرورت نگاه بلندمدت به عملکرد بیمه تعاون
در مجموع، کوچکتر شدن حجم عملیات شخص ثالث در بیمه تعاون، همراه با کاهش متناسب خسارتهای پرداختی، یکی از روندهای قابل بررسی در ارزیابی عملکرد این شرکت است. اهمیت این تغییر زمانی روشنتر خواهد شد که اطلاعات مربوط به درآمدهای بیمهای، نسبت خسارت، هزینههای عملیاتی و کیفیت خدمات در کنار یکدیگر قرار گیرند.برای صنعت بیمه، موفقیت پایدار نه صرفاً در افزایش حجم فروش و نه تنها در کاهش پرداخت خسارت خلاصه میشود؛ بلکه در ایجاد تعادل میان پذیرش ریسک، درآمدزایی، ایفای تعهدات و رضایت بیمهگذاران معنا پیدا میکند. بر همین اساس، ارزیابی عملکرد بیمه تعاون در رشته شخص ثالث نیز باید بر پایه مجموعهای از شاخصهای مالی و عملیاتی صورت گیرد.آنچه در نهایت اهمیت دارد، تبدیل مدیریت حجم عملیات به ابزاری برای ارتقای کیفیت پرتفوی و تقویت پایداری مالی است؛ مسیری که تحقق آن میتواند به بهبود عملکرد شرکت، افزایش شفافیت در گزارشدهی و تقویت اعتماد ذینفعان بازار بیمه کمک کند.
ما را در شبکه های اجتماعی دنبال کنید.
کانال تلگرام دیوان اقتصاد صفحه اینستاگرام دیوان اقتصاداخبار مرتبط

.
.
.
.
اخبار بانک
اخبار بورس
اخبار بیمه
اخبار اقتصاد کلان
تصویری


| نوع ارز | قیمت خرید | قیمت فروش |
|---|---|---|
| درهم | 697,170 | |
| دلار | - | 2,544,600 |
| لیر | 52,500 | |
| پوند | 3,388,900 | |
| یوان | 380,500 | |
| یورو | 2,897,700 |
| نوع سکه | قیمت خرید | قیمت فروش |
|---|---|---|
| سکه امامی | 2,600,100,000 | |
| سکه تمام | 2,520,850,000 | |
| سکه نیم | 1,350,000,000 |