

رشد همزمان سپردهها، تسهیلات و تراز عملیاتی، تصویری از گسترش فعالیتهای بانکی و تقویت ظرفیت درآمدزایی بانک ملت در هفت ماه نخست سال ۱۴۰۵ ترسیم میکند.


اخبار بانک
اخبار بورس
اخبار بیمه
اخبار اقتصاد کلان
سه موتور رشد در عملکرد بانک ملت
دیوان اقتصاد گزارش میدهد
سه موتور رشد در عملکرد بانک ملت
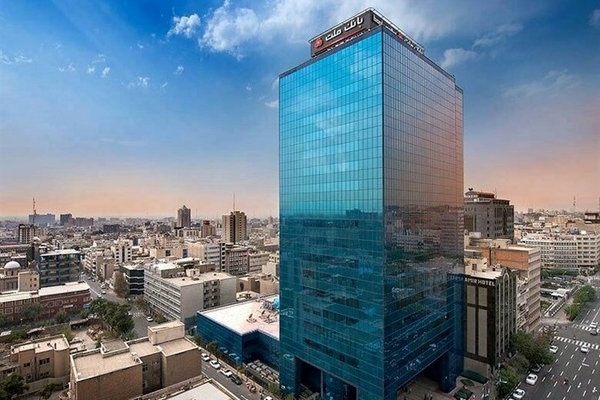
به گزارش دیوان اقتصاد، عملکرد بانکها را نمیتوان تنها با یک شاخص ارزیابی کرد. رشد منابع، توسعه فعالیتهای اعتباری و بهبود تراز عملیاتی، سه ضلع مهم در سنجش توان عملیاتی و ظرفیت درآمدزایی یک بانک به شمار میروند. بررسی عملکرد بانک ملت در پایان مهرماه ۱۴۰۵ نشان میدهد این بانک در هر سه حوزه روندی افزایشی را تجربه کرده و توانسته است با ثبت تراز عملیاتی ۱۰۱ هزار میلیارد تومانی، جایگاه خود را در میان بانکهای بزرگ کشور تقویت کند.
رشد منابع با تکیه بر تنوع سپردهها
یکی از مهمترین نشانههای توسعه فعالیتهای بانکی، توانایی جذب و نگهداری منابع است. بانک ملت در پایان مهرماه، مانده سپردههای خود را به ۲۸.۶ میلیون میلیارد ریال رسانده که در مقایسه با رقم ۱۷.۲ میلیون میلیارد ریالی مدت مشابه سال گذشته، از رشد ۶۶.۶ درصدی حکایت دارد.
این افزایش در کنار ترکیب سپردههای بانک، تصویر روشنتری از ساختار منابع آن ارائه میدهد. سپرده قرضالحسنه جاری ریالی با مانده ۷.۱ میلیون میلیارد ریال، بزرگترین سرفصل سپردهای بانک ملت در پایان مهرماه بوده است. پس از آن سپردههای کوتاهمدت با ۴.۹ میلیون میلیارد ریال و سپردههای بلندمدت سهساله با ۳ میلیون میلیارد ریال قرار گرفتهاند.
حضور سپردههای قرضالحسنه جاری در صدر منابع بانک، از اهمیت این بخش در ساختار تجهیز منابع حکایت دارد. در عین حال، تنوع سپردههای کوتاهمدت و بلندمدت نیز نشان میدهد بانک ملت از ترکیب متنوعی از منابع برای پشتیبانی از فعالیتهای خود برخوردار است.
توسعه تسهیلات با محوریت تأمین مالی ارزی
در سوی دیگر فعالیتهای بانکی، مانده تسهیلات اعطایی بانک ملت در پایان مهرماه به بیش از ۵۳.۲ میلیون میلیارد ریال رسیده است. این رقم در مقایسه با مانده ۲۸.۵ میلیون میلیارد ریالی مدت مشابه سال قبل، رشد ۸۶.۶ درصدی را نشان میدهد.
نکته قابل توجه در بررسی ترکیب تسهیلات، سهم بالای تسهیلات ارزی است. این بخش با مانده حدود ۳۵ میلیون میلیارد ریال، بزرگترین سرفصل تسهیلاتی بانک ملت را تشکیل میدهد. پس از آن تسهیلات مرابحه با ۹.۴ میلیون میلیارد ریال و تسهیلات قرضالحسنه با ۲.۸ میلیون میلیارد ریال قرار دارند.
برتری سهم تسهیلات ارزی در ترکیب اعتباری بانک، یکی از ویژگیهای قابل توجه عملکرد آن در این دوره است. این ساختار نشان میدهد فعالیتهای اعتباری بانک ملت تنها به تسهیلات ریالی محدود نمانده و تأمین مالی ارزی نیز جایگاه مهمی در پرتفوی تسهیلاتی آن دارد.
رشد قابل توجه مانده تسهیلات در کنار افزایش منابع، از گسترش مقیاس فعالیتهای بانکی حکایت میکند. البته ارزیابی دقیقتر کیفیت این رشد، به بررسی عواملی مانند ترکیب سررسیدها، کیفیت داراییها و وضعیت مطالبات غیرجاری نیز نیاز دارد.
تراز عملیاتی ۱۰۱ همتی؛ نشانه تداوم رشد
سومین ضلع عملکرد بانک ملت، بهبود تراز عملیاتی است. این شاخص که از تفاوت درآمد تسهیلات اعطایی و سود پرداختی به سپردهگذاران به دست میآید، در پایان مهرماه به بیش از ۱۰۱ هزار میلیارد تومان رسیده است.
مقایسه این رقم با تراز عملیاتی ۷۹.۴ هزار میلیارد تومانی در پایان مهرماه سال گذشته، از رشد ۲۷.۵ درصدی حکایت دارد. همچنین این شاخص در مقایسه با رقم ۸۵ هزار میلیارد تومانی پایان شهریورماه، حدود ۱۹ درصد افزایش یافته است.
در کنار این عملکرد، بانک ملت تا پایان مهرماه نزدیک به ۱.۵ میلیون میلیارد ریال سود به سپردههای سرمایهگذاری پرداخت کرده که حدود ۲۰۲ هزار میلیارد ریال آن به مهرماه اختصاص داشته است.
افزایش تراز عملیاتی در شرایطی رقم خورده که بانک همزمان با رشد مانده سپردهها و توسعه تسهیلات، هزینه قابل توجهی بابت سود سپردههای سرمایهگذاری پرداخت کرده است. از این منظر، روند افزایشی تراز عملیاتی اهمیت ویژهای دارد، زیرا نشان میدهد رشد فعالیتهای بانکی با افزایش فاصله درآمد تسهیلات و هزینه سود سپردهها همراه بوده است.
سه ضلع یک عملکرد رو به رشد
بررسی ارقام هفتماهه بانک ملت نشان میدهد رشد منابع، توسعه تسهیلات و افزایش تراز عملیاتی را باید در کنار یکدیگر ارزیابی کرد. افزایش ۶۶.۶ درصدی مانده سپردهها، رشد ۸۶.۶ درصدی مانده تسهیلات و ثبت تراز عملیاتی ۱۰۱ همتی، سه شاخصی هستند که ابعاد مختلف فعالیت این بانک را نشان میدهند.
اهمیت این عملکرد در آن است که بانک ملت تنها به افزایش حجم منابع خود بسنده نکرده و در کنار توسعه فعالیتهای اعتباری، توانسته است تراز عملیاتی خود را نیز در مقایسه با سال گذشته و ماه قبل افزایش دهد.
تداوم این روند میتواند ظرفیت درآمدزایی بانک را تقویت کند و زمینه مناسبی برای حفظ موقعیت رقابتی آن در شبکه بانکی و بازار سرمایه فر اهم آورد. با این حال، پایداری این مسیر در ادامه سال به کیفیت تخصیص منابع، مدیریت هزینههای تجهیز پول و حفظ کیفیت داراییهای اعتباری وابسته خواهد بود.
ما را در شبکه های اجتماعی دنبال کنید.
کانال تلگرام دیوان اقتصاد صفحه اینستاگرام دیوان اقتصاداخبار مرتبط
.
.
.
.
اخبار بانک
اخبار بورس
اخبار بیمه
اخبار اقتصاد کلان
تصویری


| نوع ارز | قیمت خرید | قیمت فروش |
|---|---|---|
| درهم | 697,170 | |
| دلار | - | 2,544,600 |
| لیر | 52,500 | |
| پوند | 3,388,900 | |
| یوان | 380,500 | |
| یورو | 2,897,700 |
| نوع سکه | قیمت خرید | قیمت فروش |
|---|---|---|
| سکه امامی | 2,600,100,000 | |
| سکه تمام | 2,520,850,000 | |
| سکه نیم | 1,350,000,000 |